1989выпуск C041-6
Расширение диапазона после аукциона открытия
Расширения диапазона рассматривались как пробой диапазона открытия, который уже отслеживают многие системы, а затем измерялись по времени и величине на сессионных часах Market Profile. По двенадцати ближайшим фьючерсам торговля дневного таймфрейма обычно формировала начальный баланс в первых двух получасовых интервалах, после чего более поздний дисбаланс можно было читать как расширение диапазона.
- Расширения диапазона рассматривались как то же событие пробоя диапазона открытия, которое уже отслеживают многие системы, а затем сводились в таблицы по ежедневному времени и величине на сессионных часах Market Profile.
- Торговля дневного таймфрейма обычно формировала начальный баланс в первых двух получасовых интервалах, после чего расширение диапазона относили к дисбалансу участников других таймфреймов.
- При начальном балансе кукурузы CBOT, отнесённом к периодам D и E, первое расширение диапазона дня приходилось на период F в 32 процентах сессий и группировалось в получасе сразу после часа открытия.
- Сильное расширение в следующем интервале можно читать как вход участников других таймфреймов или как незавершённую сходимость к начальному балансу, поэтому длительность аукциона открытия нужно оценивать по каждому рынку отдельно.
Диапазон открытия на сессионных часах
Расширения диапазона рассматривались как то же событие пробоя диапазона открытия, которое уже отслеживают многие системы. Исследование сводило в таблицы их ежедневное время и величину на сессионных часах Market Profile. Market Profile — это буквенная получасовая карта аукциона, которой отмечают диапазон баланса открытия и любую более позднюю пробу цены за его пределы.
Торговля дневного таймфрейма обычно формировала начальный баланс в первых двух получасовых интервалах. После этого диапазона открытия расширение диапазона относили к дисбалансу участников других таймфреймов, то есть к участию с более длинным горизонтом, которое может создать более поздний дисбаланс, когда начальный диапазон уже сформирован. Частота и величина этих расширений были подсчитаны по двенадцати ближайшим фьючерсным рынкам с 1 февраля по 29 июля 1988 года.
Когда напечаталось первое расширение
Сессионный анализ период за периодом подсчитал, когда появился первый дисбаланс и как часто более поздние интервалы продолжали расширять диапазон. При начальном балансе кукурузы CBOT, отнесённом к периодам D и E, первое расширение диапазона дня приходилось на период F в 32 процентах сессий и на период G в 19 процентах. По выборке это первое расширение группировалось в получасе сразу после часа открытия.
Когда считали каждый получасовой интервал, в котором было расширение диапазона, кукуруза CBOT по-прежнему чаще всего расширялась в F, в 32 процентах сессий, и в G, в 29 процентах. Эти доли не складываются в 100 процентов, потому что одна сессия может расширяться более чем в одном периоде.
Частота расширений диапазона по получасовым периодам рыночного профиля
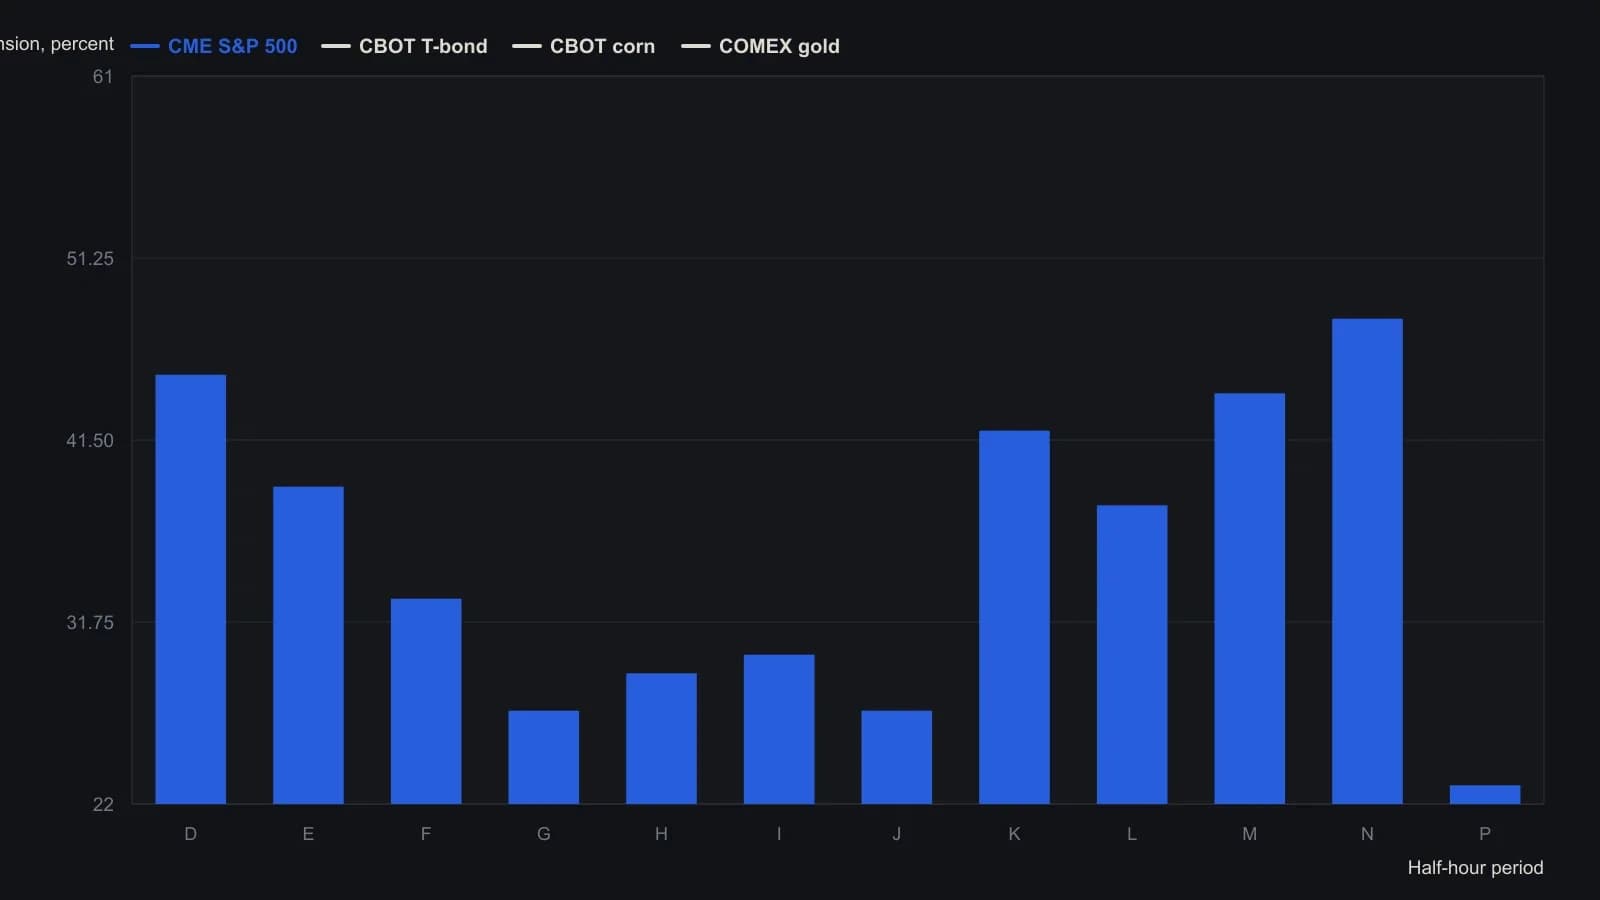
Сумма по строкам не равна 100 процентам, поскольку одна и та же сессия может дать расширение более чем в одном периоде. У S&P 500 период P длится 15 минут; T-bond — только дневная сессия.
Где находилось участие
Профиль объёма локализовал активность внутри этих расширений, используя подсчёт тиков, чтобы определить, какой получасовой интервал нёс наибольшее участие. Тиковый объём — это прокси по числу принтов того, насколько активно торговалось данное получасовое расширение диапазона. По этому прокси единственный самый активный период расширения диапазона кукурузы CBOT приходился на F в 18 процентах сессий и на G в 16 процентах, и это распределение как раз складывается в 100 процентов.
30-минутная выборка CME September 1988 S&P 500 с 21 июля по 3 августа 1988 года показала относительно высокий тиковый объём в первых одном или двух получасовых периодах, затем более тихую торговлю в середине сессии и ещё один всплеск в конце сессии.
Первый час, который ещё может быть открыт
И частота, и сила расширения диапазона обычно достигали пика рано и поздно в сессии. Тот же паттерн отмечался для фьючерсов CME S&P 500 и CBOT T-bond с 9 апреля 1987 года по 30 марта 1988 года.
Сильное расширение в интервале сразу после первого часа можно читать либо как вход участников других таймфреймов, либо как незавершённую сходимость к начальному балансу. Длится ли аукцион открытия только два получасовых интервала, нужно оценивать по каждому рынку отдельно.
Все разборы дорожки · 20 разборов
- 1987Внутридневное построение Value Area по счёту TPO
- 1987Построение сессионных маркет-профилей из получасовых аукционов
- 1988Зона стоимости по объёму против фильтров по временным принтам
- 1988Контроль аукциона из реестра цены, объёма и времени
- 1988Построение внутридневных процентильных таблиц фасилитации торговли
- 1988Построение решений по сессии из возраста аукциона и объёма
- 1989Расширение диапазона после аукциона открытия
- 1989Построение карт стоимости по наложениям объёма аукциона
- 1989Bull hook как фильтр opening-range breakout следующей сессии
- 1990Неполные выборки volume-at-price и аукционные прочтения
- 1990Построение оверлей-профилей для карты аукционной стоимости
- 1990Построение дневных оверлей-профилей для брэкетов и пробоев аукциона
- 1990Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
- 1992Построение volume-box с именованными макросами электронной таблицы
- 1993Кэпы коммерческого объёма вне зоны стоимости
- 1993Почасовой объём участников как живой фильтр для внутридневных сделок
- 1999Сборка дневного аукциона из временных ценовых возможностей
- 2000Кто первым принял цену в аукционе
- 2002Рассматривайте сессию как аукцион: найдите стоимость, затем оцените пробой
- 2002Структура аукциона, ограничения трейдера и opening range