2018выпуск C0720-23
Оценка правил тренда, пробоя и регрессии по средней робастности
Историческое сравнение фиксировало у каждой меры тренда один свободный параметр, применяло одну и ту же обёртку смены направления и оценивало следование за трендом, систему пробоя и наклон линейной регрессии по средней робастности на диапазоне от 30 до 150 дней и по четырём секторам фьючерсов.
- У каждой меры тренда был один свободный параметр, чтобы дополнительные правила не смещали рейтинг в сторону переобучения.
- У каждого метода была одна и та же обёртка следования за трендом: сигнал смены направления исполнялся по следующему открытию, без цели по прибыли и защитного стопа.
- Робастность оценивалась по среднему по периодам расчёта и четырём секторам фьючерсов, а не по одному пиковому окну.
- Средний рейтинг и форма риска были отдельными вопросами: скользящая средняя быстро обрезала убытки ценой многих мелких минусовых сделок, пробой удерживал позицию через широкие колебания при меньшем числе сделок, а наклон регрессии располагался между этими профилями.
Зафиксированное сравнение мер тренда
Каждая мера тренда в сравнении была ограничена одним свободным параметром, чтобы дополнительные правила не смещали рейтинг в сторону переобучения. Линейная регрессия входила как наклон по упорядоченным ценам, а система пробоя покупала новые максимумы и продавала новые минимумы. Обе находились внутри обёртки следования за трендом, которая рассматривала вход, выход и пребывание без позиции как одну процедуру.
Одна обёртка и три меры
Следование за трендом — это полная направленная процедура, которая покупает, когда измеренный тренд разворачивается вверх, и продаёт, когда он разворачивается вниз, без отдельной цели или стопа, так что вход, выход и пребывание вне рынка составляют одно проверяемое правило.
Система пробоя — это однопараметрическое правило, которое открывает лонг на новом максимуме и шорт на новом минимуме и оставляет позицию без изменений, пока цена остаётся между этими экстремумами.
Линейная регрессия — это наклон, подогнанный к упорядоченным ценам на фиксированном lookback. Знак этого наклона — прогноз, который становится направленным сигналом.
Каждый метод использовал одну и ту же исполнительную обёртку: покупать, когда тренд разворачивается вверх, продавать, когда он разворачивается вниз, исполнять по следующему открытию и не применять цель по прибыли или защитный стоп.
Сигналы смены направления
Сигналы в сравнении срабатывали по смене направления тренда, а не по пересечению ценой линии тренда, потому что линия рассматривалась как фильтр шумных тиков. Сигнал смены направления — это вход или выход, когда сама мера тренда переворачивается, исполняемый по следующему открытию, а не когда цена пересекает нарисованную линию.
Период расчёта и рыночная сетка
Период расчёта — это единственный свободный lookback, применяемый к каждому методу и прогоняемый от 30 до 150 дней; этот диапазон рассматривался как типичный для более медленных, связанных с политикой движений.
Сетка охватывала четыре сектора фьючерсов: долгосрочные облигации, евро, контракт на фондовый индекс и сырую нефть, с 1991 по March 2018, с фиксированными издержками на каждой стороне контракта.
Средняя робастность, а не пиковое окно
Одно лучшее окно было отвергнуто как статистика рейтинга, потому что изолированные всплески могут быть следствием удачного тайминга вокруг шоков. Вместо этого использовалось среднее по всем окнам.
Робастность — это способность оставаться полезной на многих lookback и на рынках с разным шумом и структурой траектории, оцениваемая по среднему всей сетки, а не по одному пиковому окну. Исторический тест спрашивал то же самое: работать на многих периодах расчёта и на рынках, которые представляют разные секторы и ценовые паттерны.
Рейтинг и форма риска остаются раздельными
Средний рейтинг и форма риска рассматривались как отдельные оценочные вопросы. Скользящая средняя обычно быстро обрезает убытки ценой многих мелких минусовых сделок, пробой удерживает позицию через широкие колебания при меньшем числе сделок, а наклон регрессии располагается между этими двумя профилями.
Фьючерсы на 30-летние облигации США при периоде 80 дней: чистая прибыль против просадки
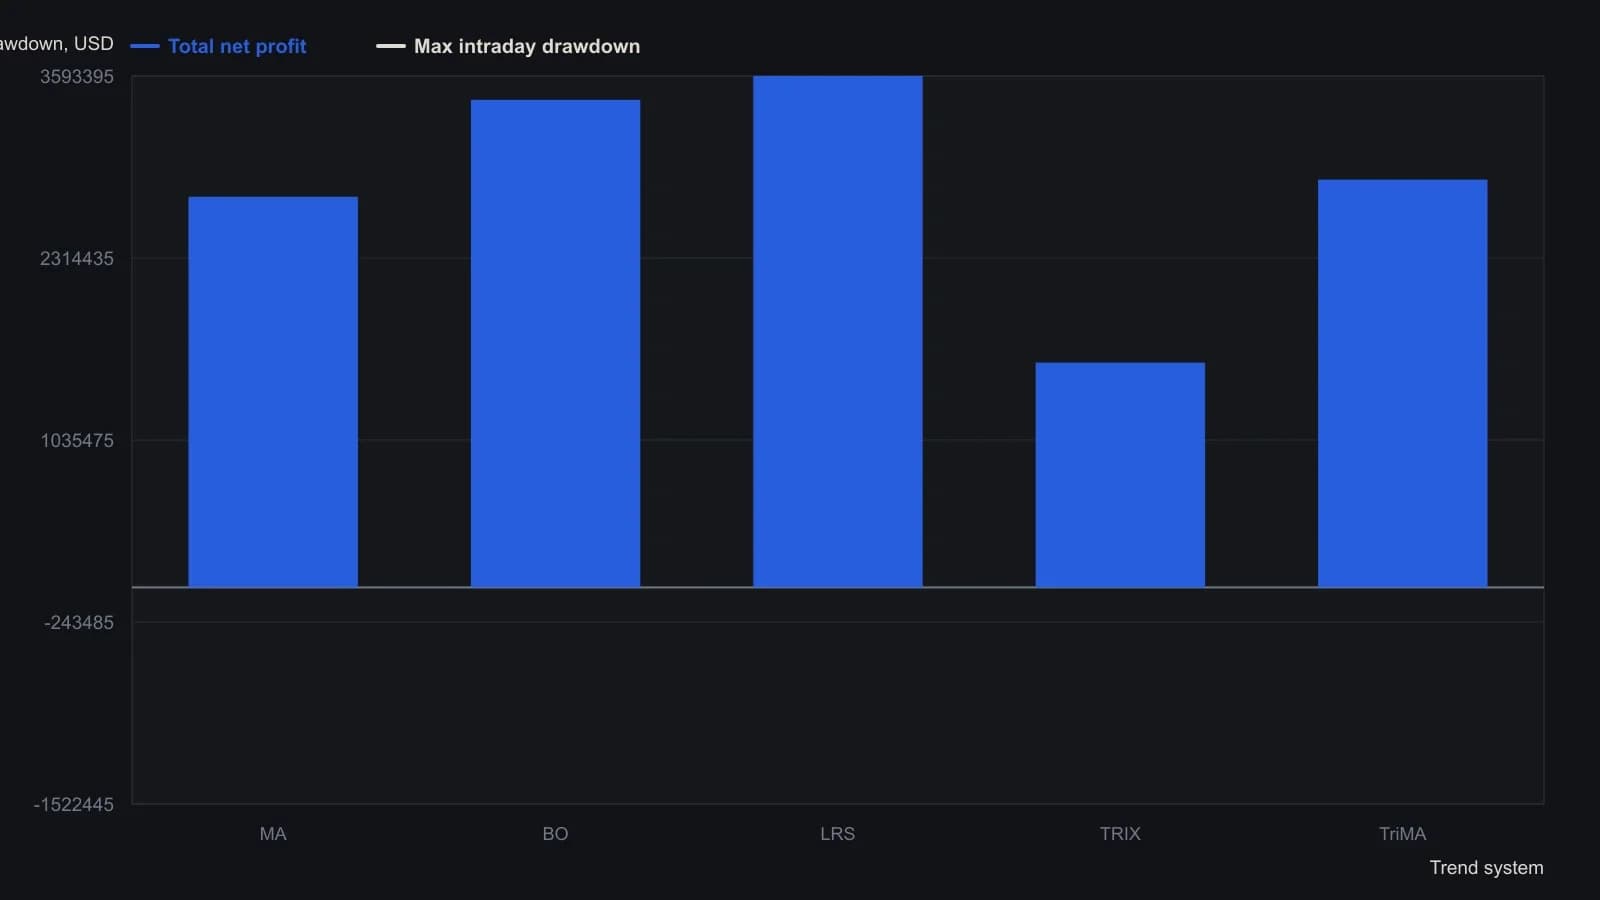
Каждое правило зафиксировано на расчётном периоде 80 дней; $8 за контракт с каждой стороны. Источник отмечает, что фактор прибыли TradeStation строится по результатам закрытых сделок и поэтому не учитывает риск внутри сделки.
Все разборы дорожки · 23 разбора
- 1995Правила пробоя диапазона с фильтром расширения и выходами по скользящим средним
- 1995Запишите недельный пробой как один параметризованный вход и выход
- 1995Совмещение правила тренда, триггера пробоя и сезонного фильтра
- 1996Построение пробоя по двухбарному клиренсу от двадцатисессионной экспоненциальной средней
- 1996Двухбарный пробой экспоненциальной средней как сетап, стоп и закрытие позиции
- 1998Пробой с шумовым смещением, оцениваемый после walk-forward переоценки
- 1998Гейтинг недельного пересечения средней сохранёнными поддержкой и сопротивлением
- 1998Кандидаты скользящей средней, допущенные поддержкой и сопротивлением
- 2000Построение целевых уровней конверта следующего закрытия для стопов пробоя
- 2001Февральский пробой максимума сои и июньский трейлинг-стоп
- 2005Состояния box-and-breakout, записанные как упорядоченные правила входа и выхода
- 2007Сопоставляйте правила тренда и пробоя с состоянием рынка
- 2010Как JM internal band становится правилами входа и выхода для лонга и шорта
- 2013Построение пробойной системы, согласованной с трендом, на трёх средних
- 2016Правила входа в пробой с подтверждением объёмом
- 2017Как построить экспоненциальные полосы стандартного отклонения
- 2017Пробой четырёхдневной зелёной свечи как одна свинг-процедура
- 2018Построение пробоев инверсных ETF выше 200-дневной средней
- 2018Оценка правил тренда, пробоя и регрессии по средней робастности
- 2019Пробой криптопары после бокового диапазона
- 2019Правила пробоя следующей сессии после high-volume-close
- 2020Пробой альткоина с двойным стопом и выходом по времени
- 2020Критика обязательных стопов в механических системах пробоя