1998выпуск C091-6
Гейтинг недельного пересечения средней сохранёнными поддержкой и сопротивлением
Однопараметрическое недельное правило закрытие-против-простой-скользящей-средней может оставаться объективным и пригодным для бэктеста, когда lookback-период — его единственный подгоняемый вход. Второй, структурный гейт подтверждения затем решает, является ли это пересечение скользящей средней сделкой или воздержанием.
- Пересечение скользящей средней — это пересечение недельного закрытия и простой скользящей средней как первый, однозначный трендовый сигнал, а lookback-период — его единственный подгоняемый вход.
- Поддержка-сопротивление — ближайший предшествующий свинг-максимум или свинг-минимум, которым подтверждают или удерживают этот сигнал на основе средней.
- SMARS — двухпараметрическая недельная процедура для взаимного фонда: система пробоя, которая входит только после подтверждённого закрытия через среднюю или через сохранённый уровень поддержки или сопротивления, если только коэффициент подтверждения уже не разрешает пересечение.
- На недельных данных 1993-1997 для одного фонда развивающихся рынков добавление подтверждения поддержкой-сопротивлением сократило число сделок в год примерно вдвое в полосе lookback от 10 до 14 недель и совпало с доходностью простой средней или слегка превысило её, за исключением очень коротких lookback и коэффициентов подтверждения выше 1.08.
Однопараметрический недельный сигнал
Однопараметрическое недельное правило закрытие-против-простой-скользящей-средней представлено как объективное и пригодное для бэктеста, а lookback-период — его единственный подгоняемый вход. Пересечение скользящей средней — это пересечение недельного закрытия и простой скользящей средней как первый, однозначный трендовый сигнал.
Недельное закрытие — это стоимость чистых активов пятницы, используемая как единственный ценовой триггер, с исполнением по закрытию следующего понедельника. Недельное закрытие пятницы используется как триггер, чтобы отфильтровать дневной шум, а цена исполнения — стоимость чистых активов закрытия следующего понедельника.
Промежуточные свинги и lookback-период
Промежуточные свинги фондового рынка описываются как типичные движения 10-30% от пика к впадине или от впадины к пику длительностью около двух-шести месяцев. Рекомендуемый lookback-период для этих промежуточных свингов составляет примерно половину длительности свинга, что помещает рабочее окно в диапазон от четырёх до 13 недель.
Удлинение средней с 10 до 20 недель убрало четыре из шести проиллюстрированных випсау, но задержало входы и выходы 1995 года относительно более короткой средней. Випсау — это короткая, затратная последовательность противоположных сигналов пересечения средней внутри диапазона.
Как сохраняются поддержка и сопротивление
Поддержка-сопротивление — ближайший предшествующий свинг-максимум или свинг-минимум, которым подтверждают или удерживают этот сигнал на основе средней. SMARS — двухпараметрическая недельная процедура для взаимного фонда, сочетающая простую скользящую среднюю с сохранёнными поддержкой и сопротивлением.
Комбинированные правила сохраняют сопротивление как максимум недельного максимума с последнего события поддержки, когда покупка ещё в силе и цена ниже средней в момент пересечения, и сохраняют поддержку как минимум недельного минимума с последнего события сопротивления, когда продажа ещё в силе и цена выше средней в момент пересечения.
Когда комбинированные правила входят в позицию
Коэффициент подтверждения — минимальное отношение между средней и сохранённой поддержкой или сопротивлением, которое разрешает немедленную сделку по пересечению. Покупка срабатывает, если недельное закрытие превышает сохранённое сопротивление, или на пересечении средней, если закрытие выше средней и сопротивление, делённое на среднюю, не меньше коэффициента подтверждения. Продажа — симметричный случай с использованием поддержки.
Система пробоя — комбинированная процедура, которая входит только после подтверждённого закрытия через среднюю или через сохранённый уровень поддержки или сопротивления.
Историческое сравнение
На недельных данных 1993-1997 для одного фонда развивающихся рынков, без комиссий за сделки и с доходностью парковки на денежном рынке 5%, простая средняя (коэффициент подтверждения 1) была относительно нечувствительна к lookback и превзошла доходность buy-and-hold 7.7%, давая в среднем около пяти сделок в год вблизи lookback 10 или 11 недель.
На том же тесте добавление подтверждения поддержкой-сопротивлением сократило число сделок в год примерно вдвое в полосе lookback от 10 до 14 недель и совпало с доходностью простой средней или слегка превысило её, за исключением очень коротких lookback и коэффициентов подтверждения выше 1.08.
То же сравнение показало, что неподкреплённой средней нужен lookback 19 недель, чтобы сократить сделки вдвое, тогда как пересечение двух средних с короткой средней в две недели лишь снизило число сделок с пяти до четырёх в год.
Средняя годовая доходность MNEMX в зависимости от недельного окна ретроспекции, 1993–1997
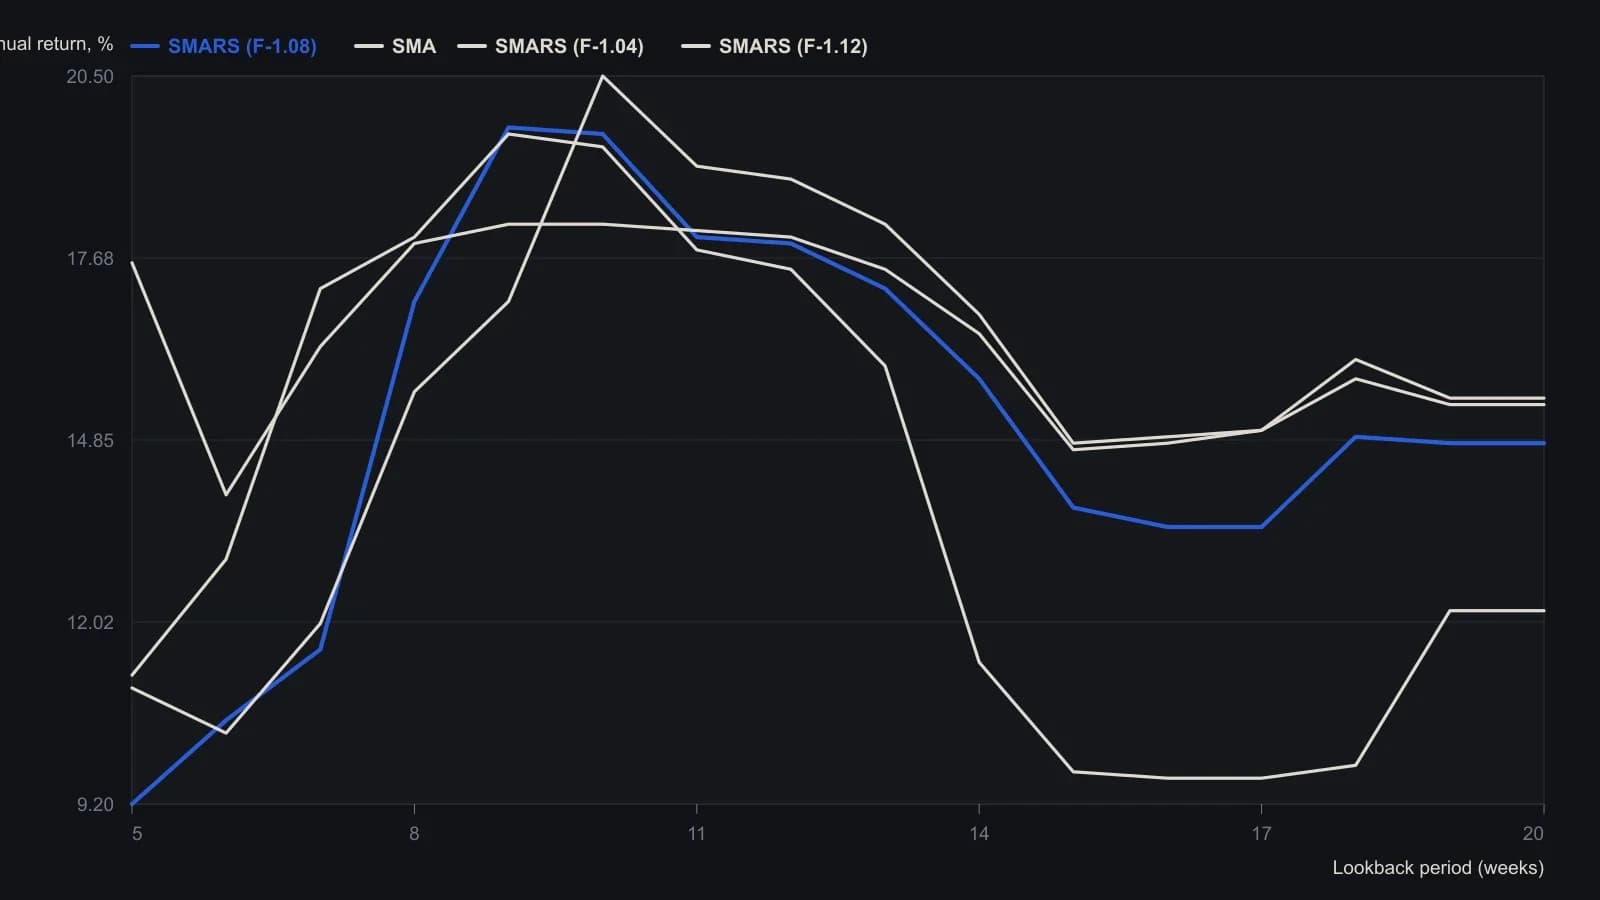
Оцифровано с построенных кривых; значения по оси y приблизительны с точностью примерно до половины процентного пункта. Исходное тестирование на исторических данных предполагает отсутствие комиссий и размещает свободные средства в фонде денежного рынка с доходностью 5%. F — это единица плюс относительная ширина коридора, из‑за которой приходится ждать пробоя сохранённого уровня поддержки или сопротивления.
Все разборы дорожки · 23 разбора
- 1995Правила пробоя диапазона с фильтром расширения и выходами по скользящим средним
- 1995Запишите недельный пробой как один параметризованный вход и выход
- 1995Совмещение правила тренда, триггера пробоя и сезонного фильтра
- 1996Построение пробоя по двухбарному клиренсу от двадцатисессионной экспоненциальной средней
- 1996Двухбарный пробой экспоненциальной средней как сетап, стоп и закрытие позиции
- 1998Пробой с шумовым смещением, оцениваемый после walk-forward переоценки
- 1998Гейтинг недельного пересечения средней сохранёнными поддержкой и сопротивлением
- 1998Кандидаты скользящей средней, допущенные поддержкой и сопротивлением
- 2000Построение целевых уровней конверта следующего закрытия для стопов пробоя
- 2001Февральский пробой максимума сои и июньский трейлинг-стоп
- 2005Состояния box-and-breakout, записанные как упорядоченные правила входа и выхода
- 2007Сопоставляйте правила тренда и пробоя с состоянием рынка
- 2010Как JM internal band становится правилами входа и выхода для лонга и шорта
- 2013Построение пробойной системы, согласованной с трендом, на трёх средних
- 2016Правила входа в пробой с подтверждением объёмом
- 2017Как построить экспоненциальные полосы стандартного отклонения
- 2017Пробой четырёхдневной зелёной свечи как одна свинг-процедура
- 2018Построение пробоев инверсных ETF выше 200-дневной средней
- 2018Оценка правил тренда, пробоя и регрессии по средней робастности
- 2019Пробой криптопары после бокового диапазона
- 2019Правила пробоя следующей сессии после high-volume-close
- 2020Пробой альткоина с двойным стопом и выходом по времени
- 2020Критика обязательных стопов в механических системах пробоя