2018выпуск C067
Построение пробоев инверсных ETF выше 200-дневной средней
Свинговую процедуру только в лонг по инверсному продукту можно записать как один пакет: 200-дневная простая скользящая средняя как ориентир восстановления, двухпунктовый буфер, который удерживает лонг до достижения buy-stop, а также стоп-лосс и цель по предшествующему диапазону, заданные до выставления ордера.
- Инверсные продукты, которые растут при падении спотового рынка, используют входы по пробою, отличающиеся от обычных фондов, потому что эти продукты более волатильны.
- Сигнал в лонг ждёт, пока цена окажется как минимум на два пункта выше 200-дневной простой скользящей средней на 90-дневном свечном графике, затем входит buy-stop на этом буферизованном уровне.
- Начальный стоп-лосс ставится на 200-дневную простую скользящую среднюю, а начальная цель берётся из предшествующего диапазона; оба параметра записываются до выставления ордера.
- Процедура применяется только когда цена уже продвигается к 200-дневной простой скользящей средней, а не когда цена остаётся далеко ниже этой линии.
Инверсные продукты и входы по пробою
Инверсные биржевые продукты, которые растут при падении спотового рынка, обрабатываются входами по пробою, отличающимися от обычных фондов, потому что эти продукты более волатильны. Листинговый инверсный ETF здесь рассматривается как более волатильный инструмент, чем обычные фонды или акции.
Конструкция не берёт первое восстановление само по себе. Вход, начальный защитный выход и первая цель записываются вместе, чтобы лонг брался только после заявленного отрыва и только с уже ограниченным убытком.
200-дневная скользящая средняя как ориентир
На 90-дневном свечном графике 200-дневная простая скользящая средняя используется как ориентир сопротивления и восстановления для входов в лонг по этим продуктам. Эта скользящая средняя — линия, вокруг которой строится остальная процедура.
Двухпунктовый буфер и buy-stop
Построенный сигнал в лонг ждёт, пока цена окажется как минимум на два пункта выше 200-дневной простой скользящей средней, вместо того чтобы брать первое восстановление через эту линию. Этот минимальный двухпунктовый отрыв — буфер входа, и он используется, чтобы сократить неудачные восстановления с первого касания.
Buy-stop выставляется на буферизованном уровне пробоя, чтобы позиция бралась только если цена действительно достигает этой цены. В иллюстрации SDS 200-дневная простая скользящая средняя на 44.2 плюс двухпунктовый буфер даёт вход по buy-stop на 46.20.
Дневные закрытия SDS относительно 200-дневной скользящей средней и двухпунктового бай-стопа
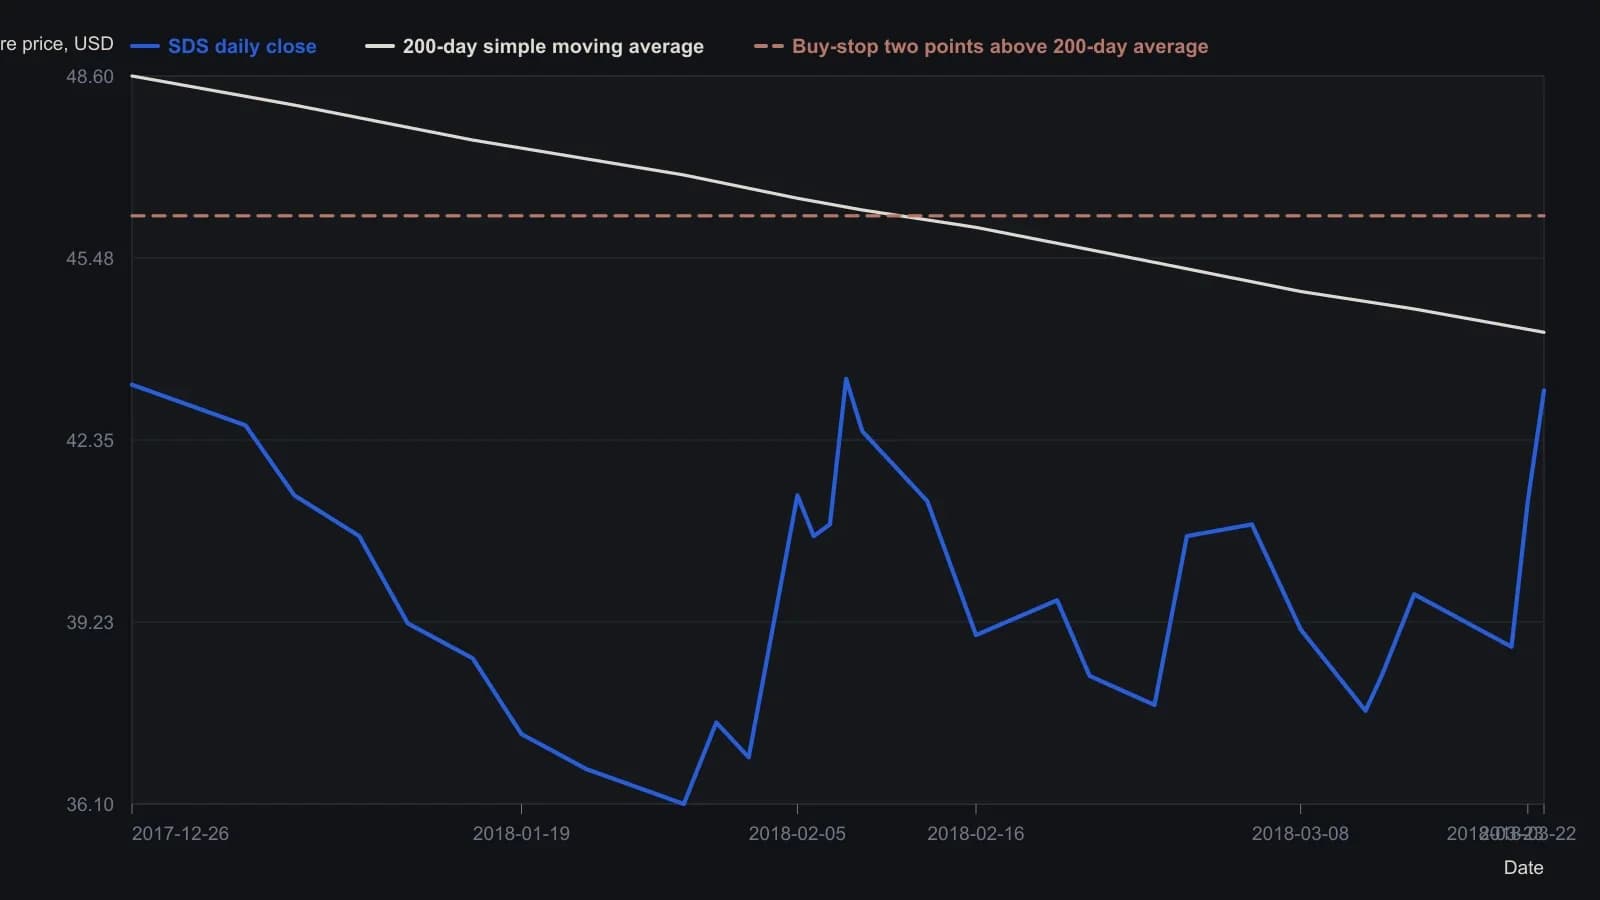
Закрытия приблизительны с погрешностью около 0.2–0.3 доллара по свечной панели. Правое значение 200-дневной средней $44.20 и бай-стоп $46.20 взяты из текста, а не сняты масштабированием с растра. Верхний фитиль 9 February доходил примерно до $45 и всё равно не преодолел среднюю; этот максимум в ряд закрытий не входит.
Стоп-лосс и цель по диапазону, записанные до входа
Та же конструкция ставит начальный стоп-лосс на 200-дневную простую скользящую среднюю, 44.20 в иллюстрации. Этот начальный защитный выход находится на ориентире скользящей средней после того, как определён буферизованный пробой, так что убыток ограничен до взятия позиции.
Начальная цель выхода — цель по диапазону. Она берётся из предшествующего свингового диапазона на том же 90-дневном графике и прибавляется к ориентиру скользящей средней, использованному в примере. В иллюстрации используется приблизительный 9-пунктовый диапазон, прибавленный к 44.20, что даёт 53.20.
Когда процедура применяется
Процедура применяется, когда цена уже продвигается к 200-дневной простой скользящей средней, а не когда цена всё ещё далеко ниже этой линии.
Все разборы дорожки · 23 разбора
- 1995Правила пробоя диапазона с фильтром расширения и выходами по скользящим средним
- 1995Запишите недельный пробой как один параметризованный вход и выход
- 1995Совмещение правила тренда, триггера пробоя и сезонного фильтра
- 1996Построение пробоя по двухбарному клиренсу от двадцатисессионной экспоненциальной средней
- 1996Двухбарный пробой экспоненциальной средней как сетап, стоп и закрытие позиции
- 1998Пробой с шумовым смещением, оцениваемый после walk-forward переоценки
- 1998Гейтинг недельного пересечения средней сохранёнными поддержкой и сопротивлением
- 1998Кандидаты скользящей средней, допущенные поддержкой и сопротивлением
- 2000Построение целевых уровней конверта следующего закрытия для стопов пробоя
- 2001Февральский пробой максимума сои и июньский трейлинг-стоп
- 2005Состояния box-and-breakout, записанные как упорядоченные правила входа и выхода
- 2007Сопоставляйте правила тренда и пробоя с состоянием рынка
- 2010Как JM internal band становится правилами входа и выхода для лонга и шорта
- 2013Построение пробойной системы, согласованной с трендом, на трёх средних
- 2016Правила входа в пробой с подтверждением объёмом
- 2017Как построить экспоненциальные полосы стандартного отклонения
- 2017Пробой четырёхдневной зелёной свечи как одна свинг-процедура
- 2018Построение пробоев инверсных ETF выше 200-дневной средней
- 2018Оценка правил тренда, пробоя и регрессии по средней робастности
- 2019Пробой криптопары после бокового диапазона
- 2019Правила пробоя следующей сессии после high-volume-close
- 2020Пробой альткоина с двойным стопом и выходом по времени
- 2020Критика обязательных стопов в механических системах пробоя