1989выпуск C011-5
Построение диффузионного индекса широты рынка из десяти входов
Недельную позицию по широте рынка можно построить как диффузионный индекс из десяти входов. Каждое растяжение относительно скользящей средней, правило участия, коэффициент противоположной скученности и показание жёсткости политики публикует бычью, медвежью и зону воздержания до неттирования этих голосов, поэтому сводный показатель можно подвергнуть аудиту, а процедура остаётся фальсифицируемой.
- Диффузионный индекс вычитает число медвежьих компонентных показаний из числа бычьих и оставляет нейтральные показания вне арифметики.
- Каждое растяжение относительно скользящей средней, правило широты рынка и вход противоположной скученности должны публиковать бычью, медвежью и зону воздержания до неттирования этих голосов.
- Готовый индекс отображается на лестницу от +5 до -5, причём +1, 0 и -1 объединены в одну нейтральную зону.
- Недельный тест позиции фиксирует бычье или медвежье показание каждую неделю и затем сверяет его с последующим направлением рынка за 13 недель, 26 недель или один год.
Как считается диффузионный индекс
Консенсусное показание из десяти компонентов формируется вычитанием числа медвежьих технических входов из числа бычьих входов, поэтому нейтральные показания не меняют нетто-счёт.
В разобранном примере построения пять бычьих входов, четыре нейтральных и один медвежий вход дают нетто-счёт 4.
Готовый индекс отображается на лестницу от +5 до -5, причём +1, 0 и -1 объединены в одну нейтральную зону.
Растяжение относительно скользящей средней
Один компонент скользящей средней сравнивает крупный промышленный индекс со своей 30-дневной средней и считает показание ниже -3 процентов бычьим, а показание выше +3 процентов медвежьим.
Правила участия широты рынка
Правила участия используют 10-дневные средние новых максимумов против новых минимумов и 10-дневную сумму растущих минус падающих, которая становится активной только после того, как ряд пересекает +1000 или -1000 и затем откатывается на 1000 пунктов от более позднего экстремума.
10-дневная средняя объёма растущих акций против объёма падающих акций оценивается как бычья выше 120 процентов и как медвежья ниже 80 процентов.
Отдельный оверлей становится бычьим только когда менее 30 процентов котируемых акций находятся ниже своей 10-недельной средней и менее 40 процентов находятся ниже своей 30-недельной средней.
Голоса противоположной скученности
Четыре компонента противоположного мнения превращают дисбаланс опционных премий, пессимизм авторов писем, объём спекулятивных против устоявшихся бумаг и инсайдерскую активность продаж к покупкам в голоса. Пессимизм авторов писем считается как доля медвежьих плюс половина доли коррекции.
Каждый из этих коэффициентов отдаёт голос только после того, как покидает опубликованную среднюю зону.
Коэффициент жёсткости политики
Компонент жёсткости политики усредняет отношение ставки по федеральным фондам к учётной ставке в пятницу, понедельник, вторник и четверг и опускает среду из-за искажения со стороны отдельных банков.
Показания ниже 103 процентов оцениваются как бычьи. Показания выше 125 процентов оцениваются как медвежьи.
Недельный тест позиции
Проверочная процедура запрашивала у каждого индикатора недельную бычью или медвежью позицию и оценивала эту позицию по последующему направлению рынка за 13 недель, 26 недель или один год.
Десятилетний процент попаданий индекса Wall Street Week
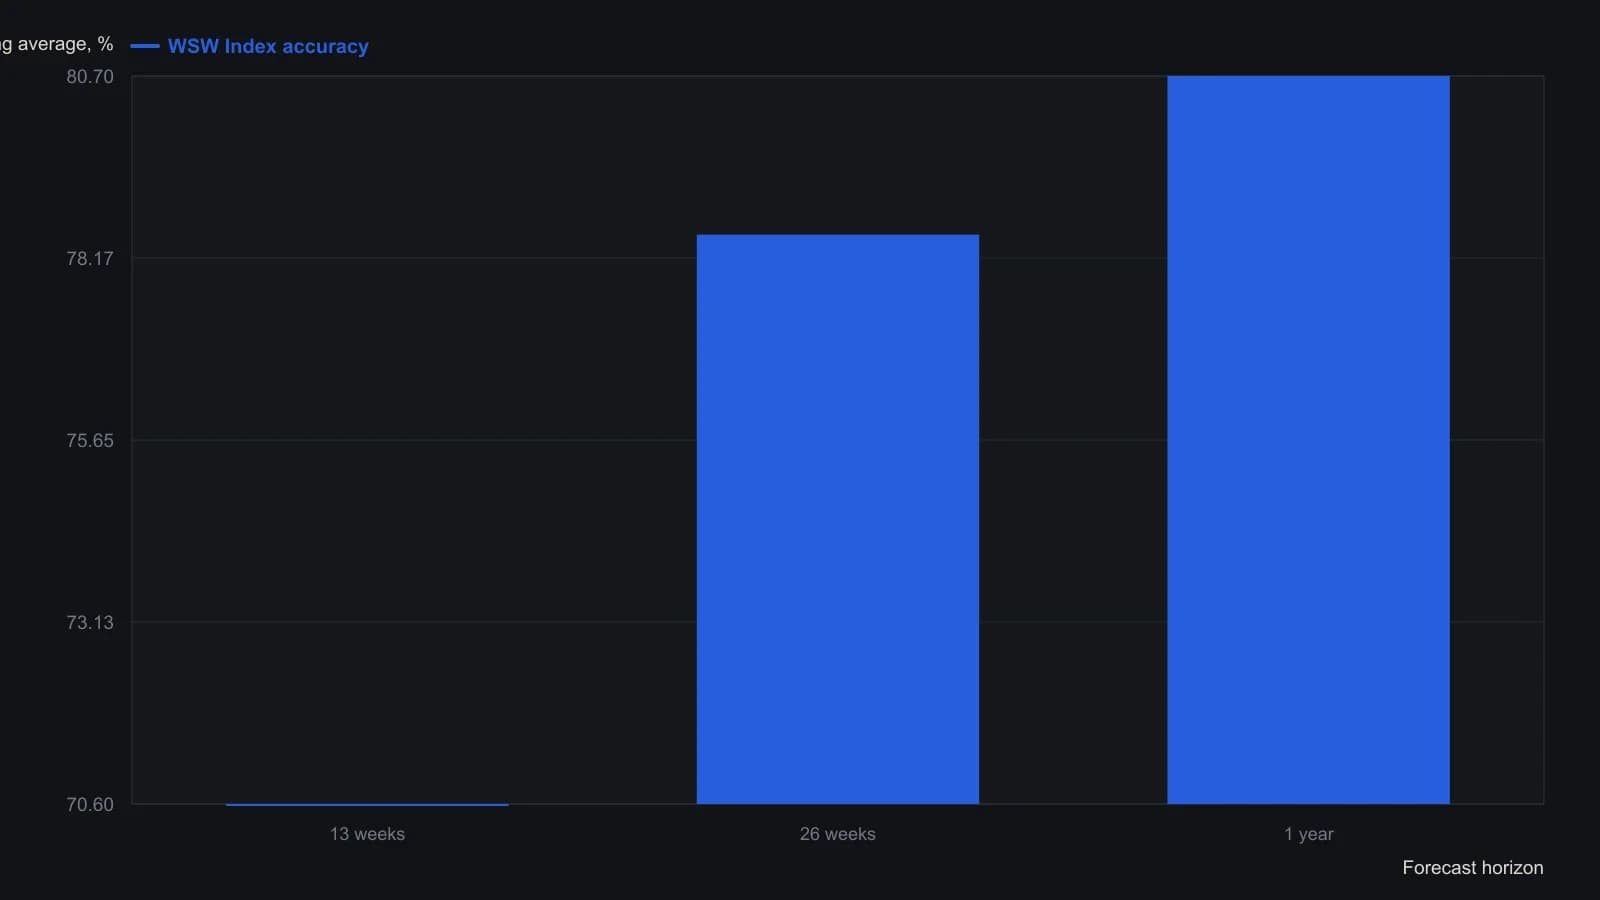
Каждую неделю индекс спрашивали только, бычий он или медвежий; попаданием считалось направление рынка на следующих 13 неделях, 26 неделях или одном годе. Merrill сообщает, что 10-летний результат высоко значим по критерию хи-квадрат.
Все разборы дорожки · 20 разборов
- 1986Предторговый чеклист для переполненных торговых методов
- 1988Контрарный процесс принятия решений против запаздывающего бычьего консенсуса
- 1988Построение контрарианских сигналов из опросного консенсуса
- 1989Построение диффузионного индекса широты рынка из десяти входов
- 1989Первое проникновение через четную цифру как задача построения
- 1991Совместные правила силы и настроений для входов и выходов
- 1995Оценка контрарных порогов сентимента для фьючерсов на облигации
- 1998Недельный composite-score, который классифицирует despair, euphoria или ни то ни другое
- 1998Запаздывающие фазовые часы для рыночных циклов
- 2003Процессные правила, когда верный взгляд не срабатывает
- 2003Закрывающие стопы и фильтры кривой капитала как единый процесс принятия решений
- 2003Одна процедура для входа, выхода и воздержания
- 2004Кросс-индексные индикаторы волатильности как карта режима премий
- 2005Когда трендовым правилам нужен фильтр убыточности
- 2006Оценка секторной широты как контртрендового фильтра режима
- 2011Терпение в стороне против шума толпы
- 2012Сборка осциллятора Sentiment Zone как одного контрарного фильтра
- 2012Контекст валютного режима для фейда ралли
- 2014Когда позднее подтверждение тренда — сигнал оставаться в стороне
- 2017Запишите дневное контртрендовое правило из дисконта закрытого фонда