1998выпуск C051-6
Недельный composite-score, который классифицирует despair, euphoria или ни то ни другое
Статья объясняет, как семикомпонентный недельный composite-score классифицировал despair-climate, euphoria-climate или abstention-band, а затем помещал одну экспозицию в S&P 500 внутрь этого климата вместо того, чтобы трактовать каждый пробой цены как новую сделку.
- composite-score выдавал климат покупки только когда сумма голосов достигала 10 или больше, и климат продажи только когда сумма опускалась до 4 или меньше, поэтому промежуточные итоги оставались в abstention-band.
- Каждый компонент голосовал 2 по правилу покупки и 0 по правилу продажи, поэтому недельная процедура была чек-листом с баллами, а не триггером по одному индикатору.
- price-filter был одним голосом скользящей средней внутри composite. После климата продажи 1997 20-недельная средняя использовалась только как подтверждающий режимный фильтр, а не как вся система.
- one-year-review проверял, был ли S&P 500 выше после климатов покупки. Это не было правилом для определения размера открытой позиции.
Сначала климат, затем единственная экспозиция
Редакторская цель: показать, как недельный композит настроений и цены может классифицировать рыночный климат как despair-climate, euphoria-climate или ни то ни другое, а затем поместить одну экспозицию в индекс акций внутрь этого режима вместо того, чтобы трактовать каждый пробой цены как новую сделку.
Рабочий процесс архива использовал семикомпонентный недельный composite-score. Климат включался только после того, как сходилось достаточно голосов компонентов.
Как работал composite-score
Каждый компонент голосовал 2 по правилу покупки и 0 по правилу продажи, поэтому процедура была чек-листом с баллами, а не триггером по одному индикатору.
composite выдавал климат покупки, когда сумма голосов достигала 10 или больше, и климат продажи, когда сумма опускалась до 4 или меньше. Промежуточные итоги формировали abstention-band и удерживали оба климата, чтобы процедура могла оставаться вне рынка.
Перечисленные голоса стороны покупки и стороны продажи
Голоса стороны покупки включали 13-недельное advisory-bull ratio на уровне 40 процентов или ниже, четырёхнедельное среднее bullish-ad на уровне 7 или ниже, пятничное значение put/call на уровне 0.50 или выше, значения бычьего консенсуса по фьючерсам на уровне 40 процентов или ниже и S&P 500 выше своей 20-дневной средней.
Голоса стороны продажи обращали эти пороги: advisory bulls на уровне 70 процентов или выше, bullish ads на уровне 15 или выше, пятничный put/call на уровне 0.40 или ниже, фьючерсный консенсус на уровне 70 процентов или выше и S&P 500 ниже своей 20-дневной средней.
Редакторская метка: проверка S&P 500 относительно своей 20-дневной средней — это price-filter. Это один краткосрочный голос скользящей средней внутри composite, а не самостоятельный прогноз.
one-year-review климатов покупки
С 26 августа 1988 по 18 апреля 1997 composite дал 37 климатов покупки. За 35 из этих дат через год следовал более высокий S&P 500, с двумя датированными исключениями 8 декабря 1989 и 26 ноября 1993.
Среди 35 климатов покупки, за которыми позднее следовал более высокий индекс, годовое изменение S&P 500 находилось в диапазоне от +2.03 процента до +42.96 процента.
one-year-review — это фиксированное окно после сигнала, которое используется только чтобы проверить, была ли последующая траектория индекса выше или ниже, а не чтобы определять размер открытой позиции.
S&P 500 через год после сигналов Super Seven на покупку
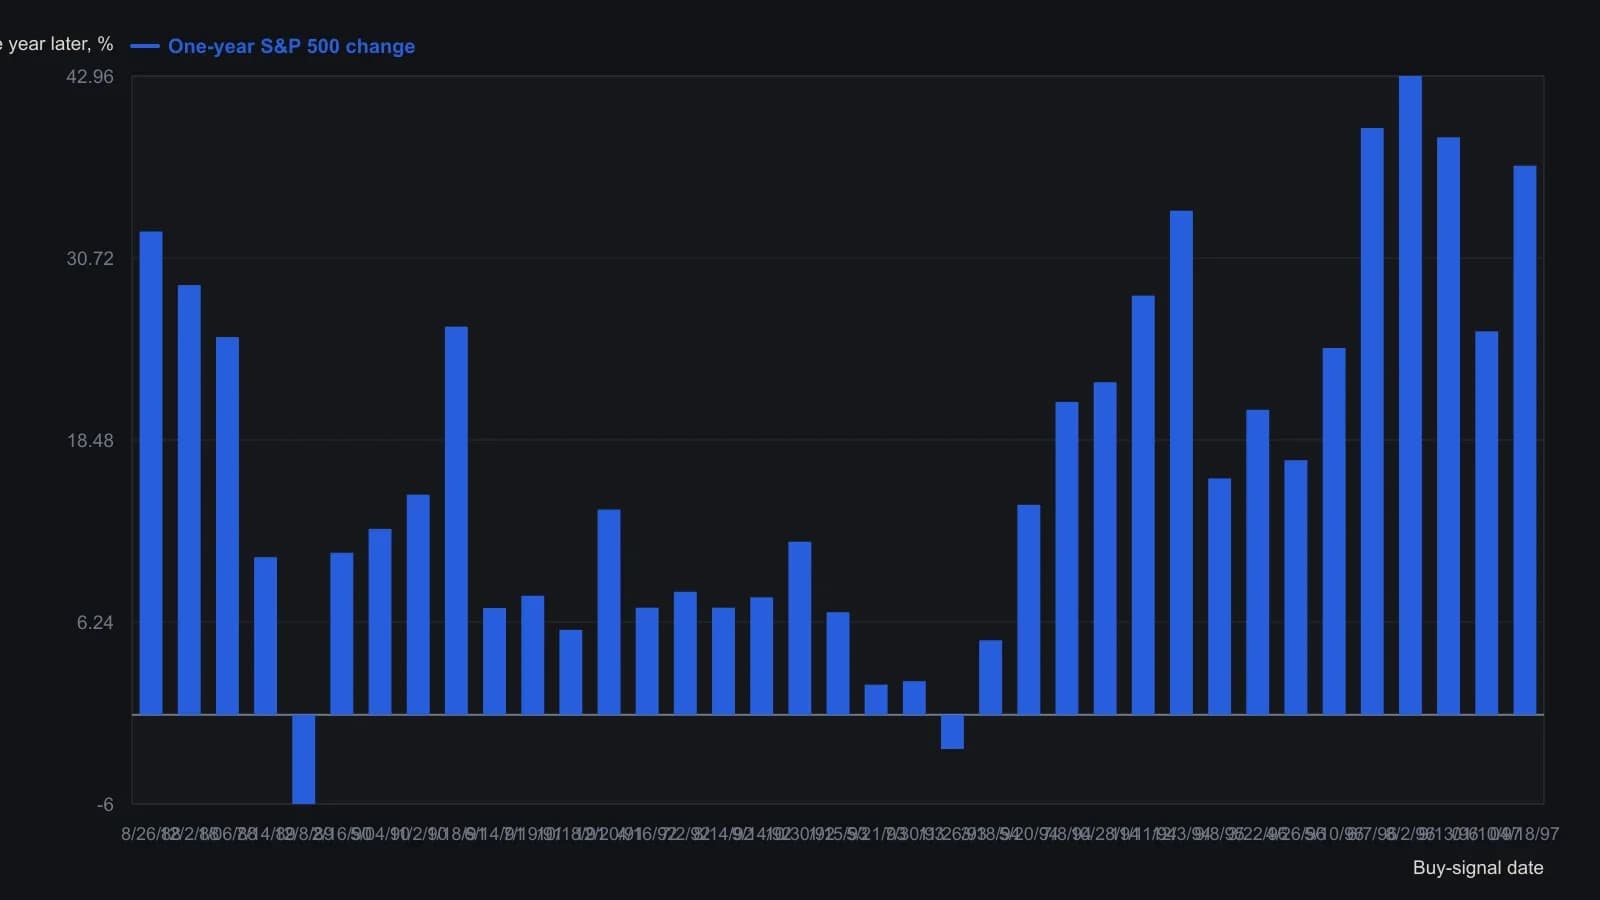
Исход на 18 April 1997 — это переоценка источника по рынку на 28 February 1998, а не завершённый год.
Как читать despair-climate против ленты
Климат покупки 2 ноября 1990 сформировался после геополитического шока, роста ставок и сконцентрированного пессимизма. Архив представил эту дату как случай чтения despair против преобладающей новостной ленты.
Despair-climate здесь означает кластер пессимистичных значений опросов, рекламы и опционов, который исторически предшествовал разбору стороны покупки, а не гарантировал более высокие цены.
Климаты продажи, затем подтверждающая средняя
Первый климат продажи пришёл 1 августа 1997, дополнительные климаты продажи — 26 декабря 1997 и 7 января 1998. Крупное снижение Dow 27 октября 1997 последовало за августовским сигналом, тогда как S&P 500 позднее обновил максимумы к 5 марта, прежде чем composite снова переключился 7 марта.
После климата продажи 1997 использовалось подтверждение скользящей средней короткого горизонта. Индекс 1 августа 1997 всё ещё был выше 20-недельной средней, а затем пробил эту среднюю вниз. Архив трактовал эту среднюю как режимный фильтр, а не как всю систему.
Euphoria-climate здесь означает кластер однородно бычьих значений опросов, рекламы и опционов, который исторически предшествовал разбору фиксации прибыли, а не гарантировал более низкие цены.
Редакторское прочтение режима вокруг одной книги
Редакторская интерпретация: недельный composite-score работает как метка климата вокруг одной экспозиции в S&P 500. despair-climate отмечает разбор стороны покупки. euphoria-climate отмечает разбор фиксации прибыли. abstention-band отмечает плоскую книгу.
Редакторская интерпретация: более поздняя 20-недельная средняя может подтвердить, что климат продажи начал проявляться в цене. Она остаётся фильтром вокруг composite-score, а не заменой семикомпонентного голосования, и это не новая сделка каждый раз, когда цена пересекает более короткую среднюю.
Все разборы дорожки · 20 разборов
- 1986Предторговый чеклист для переполненных торговых методов
- 1988Контрарный процесс принятия решений против запаздывающего бычьего консенсуса
- 1988Построение контрарианских сигналов из опросного консенсуса
- 1989Построение диффузионного индекса широты рынка из десяти входов
- 1989Первое проникновение через четную цифру как задача построения
- 1991Совместные правила силы и настроений для входов и выходов
- 1995Оценка контрарных порогов сентимента для фьючерсов на облигации
- 1998Недельный composite-score, который классифицирует despair, euphoria или ни то ни другое
- 1998Запаздывающие фазовые часы для рыночных циклов
- 2003Процессные правила, когда верный взгляд не срабатывает
- 2003Закрывающие стопы и фильтры кривой капитала как единый процесс принятия решений
- 2003Одна процедура для входа, выхода и воздержания
- 2004Кросс-индексные индикаторы волатильности как карта режима премий
- 2005Когда трендовым правилам нужен фильтр убыточности
- 2006Оценка секторной широты как контртрендового фильтра режима
- 2011Терпение в стороне против шума толпы
- 2012Сборка осциллятора Sentiment Zone как одного контрарного фильтра
- 2012Контекст валютного режима для фейда ралли
- 2014Когда позднее подтверждение тренда — сигнал оставаться в стороне
- 2017Запишите дневное контртрендовое правило из дисконта закрытого фонда