2006выпуск C081-4
Оценка секторной широты как контртрендового фильтра режима
Зафиксируйте одно правило скользящей средней на фиксированном списке секторов, рассматривайте дневной счётчик слабости как метку состояния рынка и проверьте, отмечают ли контртрендовые экстремумы и спокойные средние состояния разные последующие индексные среды, прежде чем будет написано какое-либо правило входа.
- Определите дневной sentiment-count как число бумаг в фиксированном списке из пятнадцати секторных фондов, которые закрываются ниже собственных 25-дневных скользящих средних, поэтому показание всегда является целым числом от нуля до пятнадцати.
- Рассматривайте это целое число как метку рыночного режима, построенную из sector-breadth, а не как триггер входа, чтобы одну последующую сделку можно было читать на более широком фоне.
- В исторической выборке типичный счётчик группировался около семи, показания в четырнадцать и более были редкими, а связь счётчика со следующими 30 торговыми днями широкого индекса акций была нелинейной и U-образной.
- Высокие значения счётчика рассматривались как состояние contrarian-strategy, связанное с пессимистичным позиционированием, а не как правило следования за трендом, которое сначала ждёт укрепления цен.
Фиксированный секторный счётчик
Механическое показание настроения можно определить как число фондов из фиксированного списка из пятнадцати секторных фондов, которые находятся ниже собственных 25-дневных скользящих средних, поэтому показание всегда является целым числом от нуля до пятнадцати. Скользящая средняя — это среднее с фиксированным lookback недавних цен, используемое, чтобы пометить каждый секторный ряд как сейчас слабый или нет. Дневное целое число — это sentiment-count: сколько бумаг в этом фиксированном секторном списке закрываются ниже собственных скользящих средних.
Market-regime-classification группирует рынок по тому, сколько секторов находится ниже общей линии скользящей средней, чтобы одну сделку можно было читать на более широком фоне. Поскольку список и lookback остаются фиксированными, триггер не меняется ото дня ко дню.
Счётчик предлагался как систематическая, готовая к электронной таблице альтернатива опросным или cash-level инструментам настроения, у которых нет фиксированного триггера и которые часто смешивают заявленное мнение с фактическим позиционированием.
Как сравнивались последующие результаты индекса
Дневные показания оценивались с декабря 1998 по апрель 2006 путём сравнения каждого значения счётчика со следующими 30 торговыми днями широкого индекса акций. Форвардные результаты индекса измерялись от закрытия следующего рабочего дня после показания, а приведённые в таблицах цифры не учитывали дивиденды и торговые издержки.
В этой выборке типичный счётчик группировался около семи, тогда как показания в четырнадцать и более фондов ниже своих средних были редкими.
Нелинейная U-образная связь
Отображённая связь между дневным счётчиком и последующими 30-дневными результатами индекса была нелинейной и U-образной: и очень малое, и очень большое число слабых секторов попадали в другую среднюю область последующего движения, чем приглушённые средние показания. Этот u-shaped-mapping — исторический паттерн, в котором последующие результаты индекса различаются на обоих экстремумах счётчика широты и в приглушённом среднем диапазоне.
Последующая доходность S&P 500 по числу слабых секторов
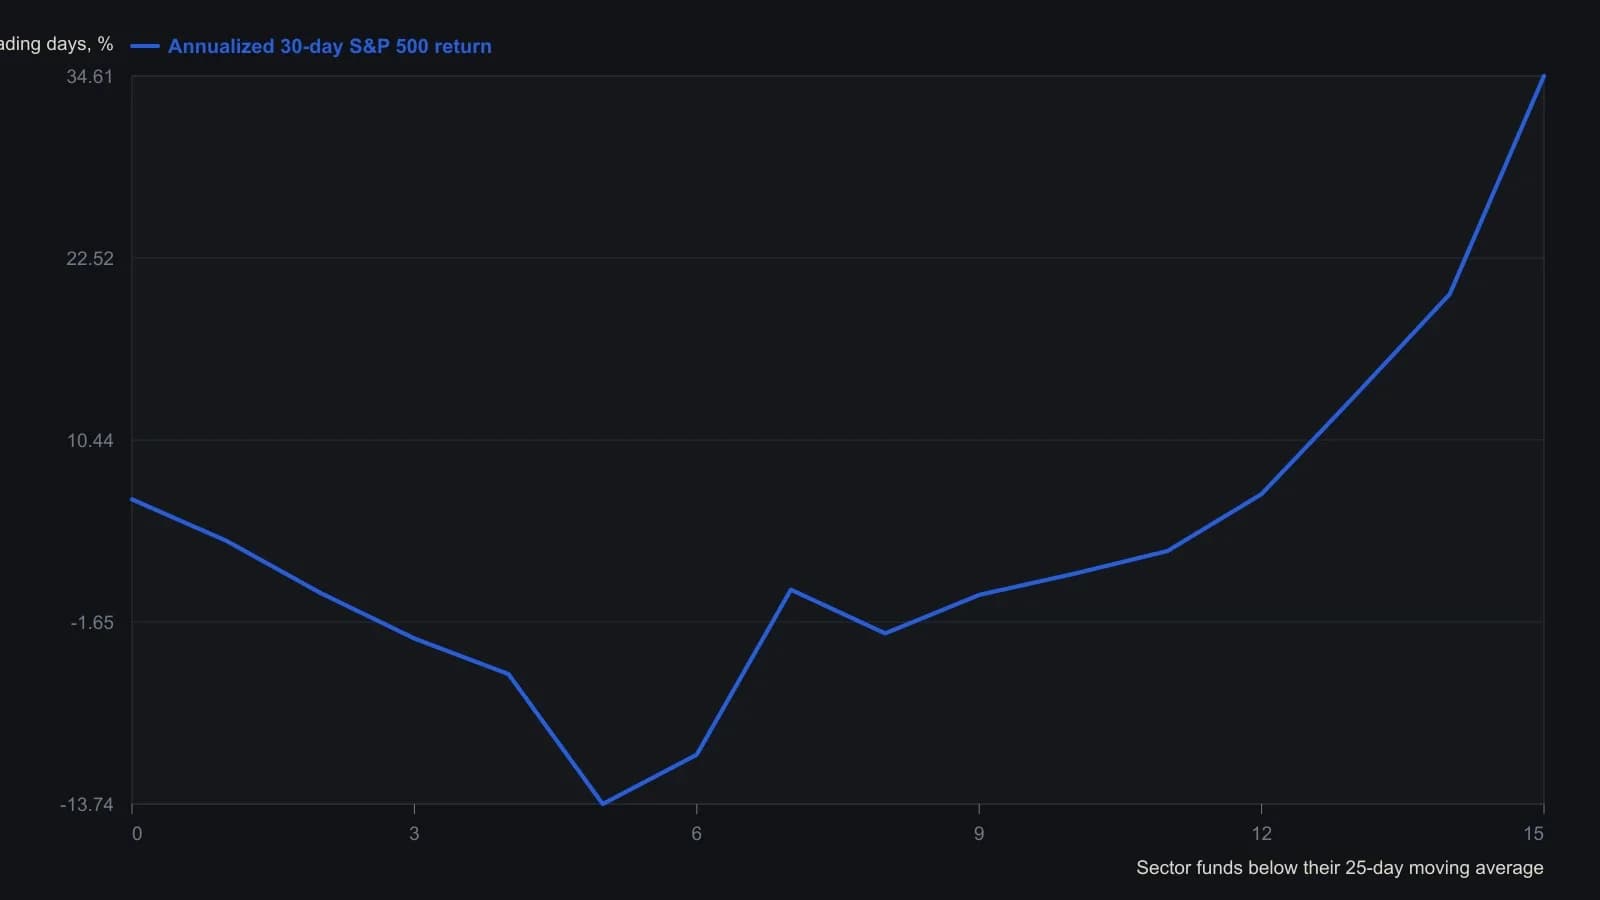
Каждое среднее предполагает покупку S&P 500 по закрытию следующего рабочего дня после наблюдения счёта и опускает дивиденды и комиссии. Безусловная средняя 30-дневная доходность S&P 500 на несколько более коротком окне (through April 2005) составила 0.22 percent.
Зачем список секторов
Sector-breadth — это кросс-сечение силы или слабости секторов, используемое как прокси того, насколько равномерно инвесторы вознаграждаются или наказываются. Секторные фонды использовались вместо одного широкого индекса, чтобы классификатор мог отделить широкую слабость от случаев, когда отдельные части рынка оставались устойчивыми.
Скученная слабость как проверяемое состояние
Contrarian-strategy — это механическая позиция, которая рассматривает скученную слабость или скученную силу как состояния, достойные проверки, а не преследует преобладающий тренд. Высокие значения числа секторов ниже своих средних рассматривались как контртрендовый режим, связанный с пессимистичным позиционированием, а не как правило следования за трендом, которое сначала ждёт укрепления цен.
Редакция: оценивайте режимы до входов
Редакционная позиция TradersWeek состоит в том, что полезная привычка — regime-first. Зафиксируйте одно правило скользящей средней на фиксированном списке секторов, рассматривайте получившийся sentiment-count как метку состояния рынка и проверьте, отмечают ли контртрендовые экстремумы и спокойные средние состояния разные последующие индексные среды. Только после проверки этой карты у более позднего правила contrarian-strategy появились бы различимые состояния, на которых действовать.
Это прочтение редакционное. Архив описывал исторический рабочий процесс. Он не писал процедуру входа, выхода или воздержания, и его не следует рассматривать как готовую систему.
Все разборы дорожки · 20 разборов
- 1986Предторговый чеклист для переполненных торговых методов
- 1988Контрарный процесс принятия решений против запаздывающего бычьего консенсуса
- 1988Построение контрарианских сигналов из опросного консенсуса
- 1989Построение диффузионного индекса широты рынка из десяти входов
- 1989Первое проникновение через четную цифру как задача построения
- 1991Совместные правила силы и настроений для входов и выходов
- 1995Оценка контрарных порогов сентимента для фьючерсов на облигации
- 1998Недельный composite-score, который классифицирует despair, euphoria или ни то ни другое
- 1998Запаздывающие фазовые часы для рыночных циклов
- 2003Процессные правила, когда верный взгляд не срабатывает
- 2003Закрывающие стопы и фильтры кривой капитала как единый процесс принятия решений
- 2003Одна процедура для входа, выхода и воздержания
- 2004Кросс-индексные индикаторы волатильности как карта режима премий
- 2005Когда трендовым правилам нужен фильтр убыточности
- 2006Оценка секторной широты как контртрендового фильтра режима
- 2011Терпение в стороне против шума толпы
- 2012Сборка осциллятора Sentiment Zone как одного контрарного фильтра
- 2012Контекст валютного режима для фейда ралли
- 2014Когда позднее подтверждение тренда — сигнал оставаться в стороне
- 2017Запишите дневное контртрендовое правило из дисконта закрытого фонда