1996выпуск C081-3
Построение входа: volatility-ratio, inside-day и narrow-range-4
Исторический коэффициент волатильности ниже 0.5 объединяется с внутренним днём или баром narrow-range-4 и образует один сетап. Некоторые конструкции затем ставят бай-стоп выше этого бара и селл-стоп ниже него, а не входят по закрытию.
- Исторический коэффициент волатильности делит стандартное отклонение логарифмов однодневных отношений закрытий на коротком окне на ту же статистику на гораздо более длинном окне.
- Условие сетапа истинно только тогда, когда этот коэффициент ниже 0.5, а тот же бар является внутренним днём или баром narrow-range-4.
- Некоторые конструкции затем ставят бай-стоп выше максимума сетапа и селл-стоп ниже минимума сетапа вместо входа по закрытию сетапа.
- Сканер или алерт можно свести к конъюнкции условия волатильности ниже 0.5 и условия паттерна диапазона.
Одна булева процедура
Архив кодирует два скрина на одном и том же баре. Исторический коэффициент волатильности образуется делением стандартного отклонения логарифмов однодневных отношений закрытий на коротком окне на ту же статистику на гораздо более длинном окне. Внутренний день или бар narrow-range-4 даёт тест на сжатие диапазона.
Редакторское прочтение TradersWeek: объедините эти тесты в одно условие сетапа. Тогда вход, постановку встречного стопа и воздержание можно проверять как одну конструкцию, а не как наложенные дискреционные фильтры.
Как кодируется коэффициент волатильности
Исторический коэффициент волатильности — это стандартное отклонение логарифмических однодневных изменений от закрытия к закрытию на коротком окне, делённое на ту же статистику на гораздо более длинном окне.
Сравнение шести против ста иногда кодируют пятью и девяноста девятью наблюдениями, потому что интервал в 100 сессий даёт 99 однодневных изменений. Функция волатильности может аннуализировать либо по 365 календарным дням, либо по 250 торговым дням и может менять длину периода, когда бары дневные, а не недельные.
Внутренний день и narrow-range-4
Внутренний день — это бар, максимум которого ниже предыдущего максимума, а минимум выше предыдущего минимума. Он кодируется как бар с более низким максимумом и более высоким минимумом, чем у непосредственно предшествующего бара.
Бар narrow-range-4 — это сессия, чей диапазон максимум–минимум меньше каждого из трёх предыдущих диапазонов сессий.
Условие сетапа
Составной сетап истинен только тогда, когда коэффициент волатильности ниже 0.5, а тот же бар является внутренним днём или баром narrow-range-4.
Сканер или алерт можно свести к конъюнкции условия волатильности ниже 0.5 и условия паттерна диапазона.
Вход stop-breakout
После этого сетапа некоторые конструкции ставят бай-стоп выше максимума сетапа и селл-стоп ниже минимума сетапа вместо входа по закрытию сетапа.
Редакторское прочтение TradersWeek: эти отложенные стопы и есть правило входа. Пока одна сторона не достигнута, конструкция воздерживается, а неисполненный стоп является постановкой встречного стопа.
Бумаги OEX, удовлетворяющие сетапу по отношению волатильностей на 11 June 1996
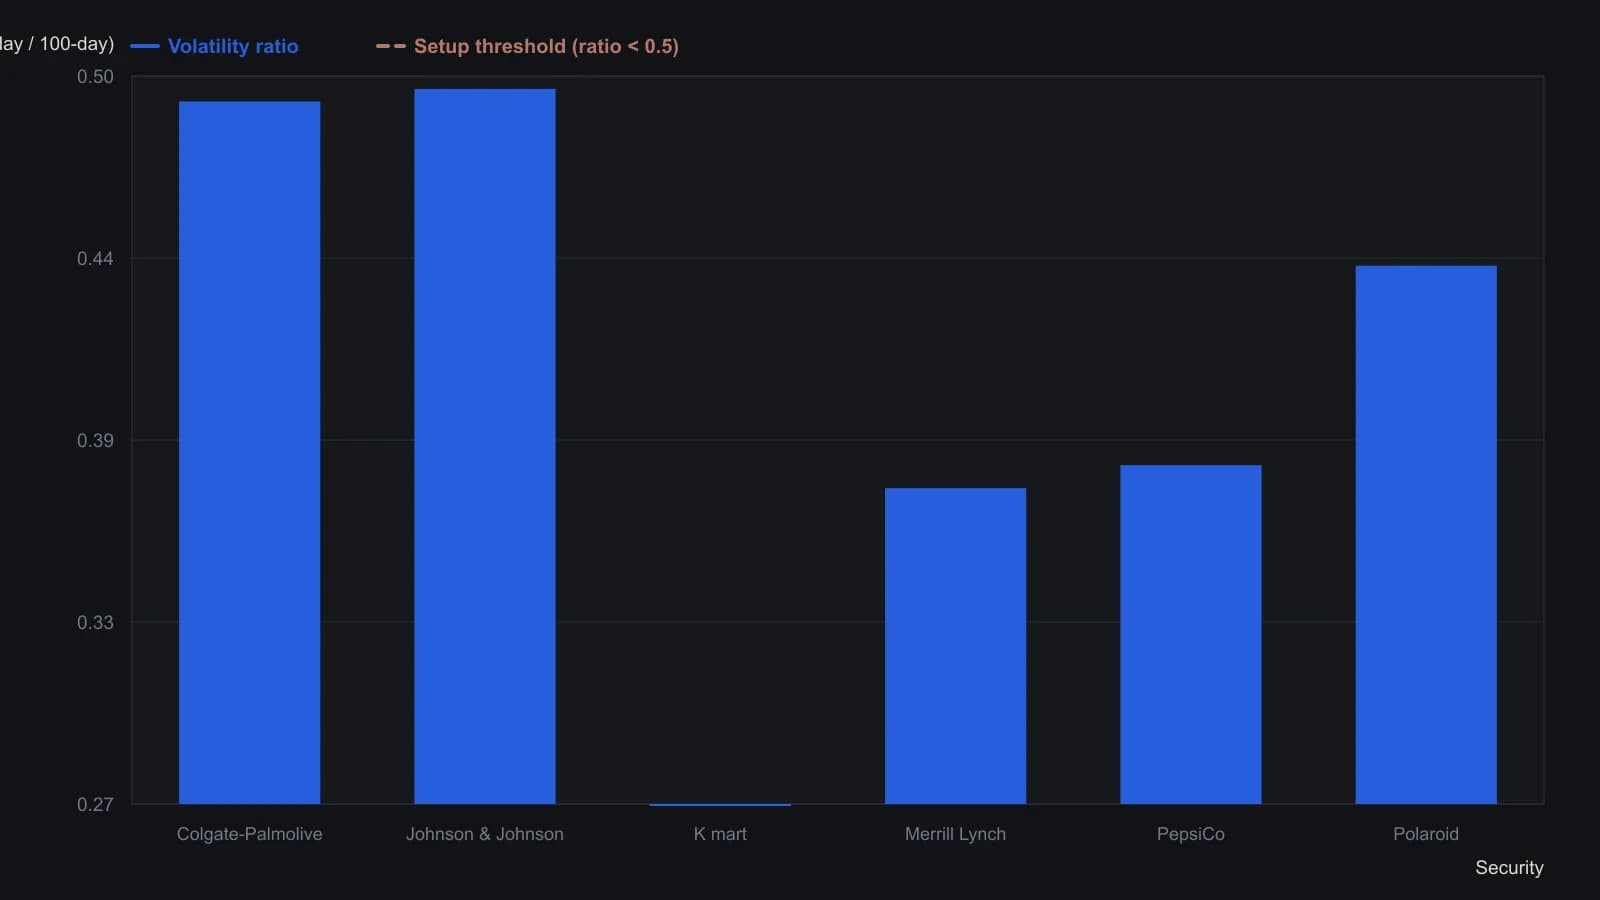
TechniFilter Plus отмечает, что стандартные отклонения логарифмов однодневных отношений изменения цены за пять и 99 дней воспроизводят шести- и 100-дневные периоды статьи, поскольку 100 дневных закрытий дают 99 однодневных изменений. Explorer в MetaStock в таблице использует пять и 99 тем же способом; функция HisVol в TradeStation берёт шесть и 100 с 365-дневным коэффициентом аннуализации. WAVE WI$E сообщает о 119 сделках / 589 пунктах DJIA по формуле логарифмического отношения с 29 March 1988 по 23 February 1996 против 532 сделок / 973 пунктов, если использовать только стандартное отклонение от закрытия к закрытию.
Все разборы дорожки · 25 разборов
- 1986Постройте процедуру принятия решений, которая пересматривает саму себя
- 1989Закройте чеклист по объёму, прежде чем оценивать пробой
- 1989Построение прогнозов с учителем на скользящих средних
- 1991Метки японских свечей как стек тестов конструкции
- 1992Walk-forward оценка недельных паттернов изменения цены
- 1993Шаблоны ценовых паттернов RSI и открытый интерес
- 1994Построение dual-net прогноза направления индекса на день вперёд
- 1994Тактовый второй гребень стохастика со стопом window-high
- 1996Построение входа: volatility-ratio, inside-day и narrow-range-4
- 1998Корреляция скользящего окна для построения чашки с ручкой
- 2000Построение прямоугольников для гипотез пробоя
- 2001Превращение одной свечи в ранжируемый числовой объект
- 2002Графические паттерны с нечёткой оценкой как проверяемые правила
- 2002От hot-zones к open-close-matrix
- 2003Давление объёма и кейс пробоя с выходом за полосу
- 2004Оценка графических паттернов по ценовым целям
- 2004Точки разворота Cobweb по ценовой структуре
- 2005Гибридные деревья решений и распознавание образов для трендовых правил
- 2005Двухбарные зонные коды для тестируемых систем паттернов
- 2005Построение паттерна ценового бара и частота следующего бара
- 2008Наблюдайте за рынками, прежде чем следовать правилам паттернов или систем
- 2012Рассматривайте четырёхколенное завершение Фибоначчи как неоплаченную гипотезу
- 2014Скрытые сигналы трёхканальной регрессии для входов в акции и колл-опционы
- 2014Общая рамка уровней дневного графика для сессионных сделок и свинг-удержаний
- 2015Сжатые сигнатуры свечей