1994выпуск C101-5
Построение dual-net прогноза направления индекса на день вперёд
Прогноз индекса на день вперёд можно строить как задачу конструирования. Упорядоченные цены детрендируются на фиксированном lookback, два связанных распознавателя паттернов обучаются на разных признаках ряда, сигнал возникает только при их согласии, а более позднее неиспользованное окно сохраняется, чтобы построенный baseline можно было сравнить с настоящим holdout.
- Прогноз на основе распознавания паттернов сопоставляет фиксированный lookback упорядоченных наблюдений с меткой прогноза, подстраивая силы связей, пока отклик не окажется приемлемо близок к выбранной цели, а затем применяет это отображение к невиданным входам.
- Сырые уровни индекса — плохое представление, поэтому каждое закрытие или максимум детрендируется относительно 10-дневной скользящей средней и подаётся как скользящее 10-дневное окно относительных отклонений.
- Одна сеть обучается на детрендированных закрытиях, другая — на детрендированных максимумах. Dual-net confirmation выдаёт сигнал только когда оба отображения согласны относительно направления следующей сессии, закодированного как метка long-the-open или short-the-open, а не как точечная цена.
- Обучение использует два года истории и резервирует следующие пять месяцев как форвардное окно. Отображение, обученное только на тех ассоциациях, которые ему показали, нельзя считать способным обработать более поздние события, отсутствующие в этой истории.
Прогноз, построенный из упорядоченных стимулов
Прогноз на основе распознавания паттернов — это количественная модель, которая сопоставляет фиксированный lookback упорядоченных рыночных наблюдений с меткой прогноза, а не дискреционное правило. Отображение строится так: упорядоченные наблюдения подаются как стимулы, внутренние силы связей подстраиваются, пока отображённый отклик не окажется приемлемо близок к выбранной цели, после чего обученное отображение применяется к невиданным входам.
Редакция: рассматривайте прогноз индекса на день вперёд как задачу конструирования. Задайте детренд, обучите два связанных распознавателя паттернов на разных признаках ряда, требуйте согласия до появления сигнала и сохраните более позднее неиспользованное окно, чтобы построенный baseline можно было сравнить с настоящим holdout.
Детрендирование до того, как отображение увидит ряд
Сырые уровни индекса — плохое представление для этой конструкции. Ряд сначала переписывается как нормализованное изменение, чтобы модель сравнивала относительные движения, а не точные цены.
Детрендирование вычитает скользящую среднюю из сырого ряда, чтобы модель видела относительные отклонения вместо абсолютных уровней цены. Рабочая предобработка вычитает 10-дневную скользящую среднюю из каждого закрытия или максимума и подаёт скользящее 10-дневное окно этих детрендированных дневных значений.
Два признака, одно правило подтверждения
Две модели разделяют это окно, но не один и тот же признак. Одна обучается на детрендированных дневных закрытиях, другая — на детрендированных дневных максимумах. Dual-net confirmation выдаёт сигнал только когда обе независимо обученные модели согласны относительно направления следующего интервала.
Цель — направление следующей сессии, закодированное как метка long-the-open/flat-the-close против метки short-the-open/flat-the-close, а не точечная оценка завтрашней цены. Отображение стимул-отклик — это выученная ассоциация между этим предобработанным входным окном и желаемой выходной меткой.
Как обучаются две сети
Обучение использует два года исторических наблюдений. Каждая сеть делает один проход по этой обучающей истории. Модель закрытий использует скорость обучения 85 процентов, модель максимумов — скорость обучения 60 процентов. Скорость обучения — это управляющий параметр обучения, который ограничивает, насколько полно новая ассоциация записывается при первом предъявлении, чтобы модель не просто запоминала шум.
Обе сети используют профиль памяти 100 процентов, поэтому более старые ассоциации не вытесняются со временем. Профиль памяти — это настройка удержания, которая решает, сохраняют ли более старые закодированные ассоциации равное влияние на более поздние отклики.
Обе сети заданы с 300 синаптическими статистиками, опцией conjugate, предназначенной для функций с отрицательным наклоном, без сигмоидальной постобработки выхода, линейным преобразованием отклика с единичным коэффициентом и сигмоидальным преобразованием неограниченных стимульных данных с единичным коэффициентом. Используется комплекснозначное кодирование, чтобы многие паттерны стимул-отклик занимали тот же сохранённый объём, что и один паттерн.
Форвардное окно после обучения
Следующие пять месяцев резервируются как форвардное окно, чтобы проверить, обобщается ли отображение. Форвардное окно — это более поздний интервал выборки, отложенный после обучения и используемый только для проверки обобщения.
Модель, обученную только на тех ассоциациях, которые ей показали, нельзя считать способной откликаться верно, если более поздние рыночные условия введут события, отсутствующие в этой входной истории.
Закрытие S&P 400 против смоделированного капитала двух сетей
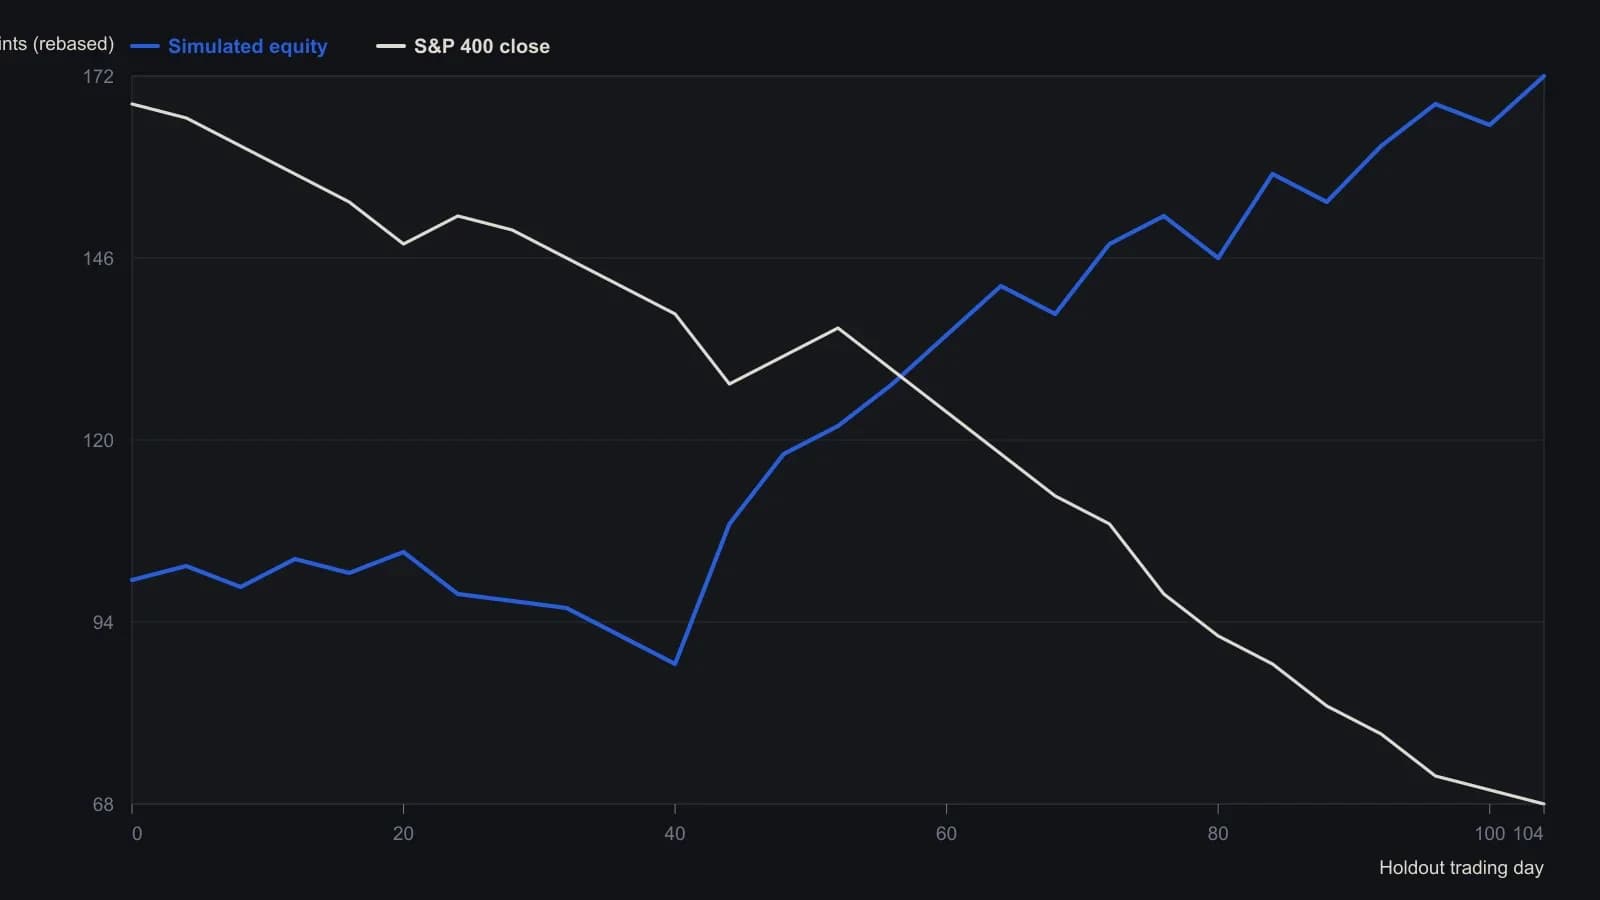
Обе сети использовали скользящее 10-дневное окно, детрендированное 10-дневной скользящей средней. Сделка возникает только когда сеть на основе закрытия и сеть на основе максимума совпадают. Обучение охватывало два года спотовых данных; этот график — неиспользованная пятимесячная отложенная выборка. Заявки выставлялись по фьючерсам, а не по спотовому индексу.
Все разборы дорожки · 25 разборов
- 1986Постройте процедуру принятия решений, которая пересматривает саму себя
- 1989Закройте чеклист по объёму, прежде чем оценивать пробой
- 1989Построение прогнозов с учителем на скользящих средних
- 1991Метки японских свечей как стек тестов конструкции
- 1992Walk-forward оценка недельных паттернов изменения цены
- 1993Шаблоны ценовых паттернов RSI и открытый интерес
- 1994Построение dual-net прогноза направления индекса на день вперёд
- 1994Тактовый второй гребень стохастика со стопом window-high
- 1996Построение входа: volatility-ratio, inside-day и narrow-range-4
- 1998Корреляция скользящего окна для построения чашки с ручкой
- 2000Построение прямоугольников для гипотез пробоя
- 2001Превращение одной свечи в ранжируемый числовой объект
- 2002Графические паттерны с нечёткой оценкой как проверяемые правила
- 2002От hot-zones к open-close-matrix
- 2003Давление объёма и кейс пробоя с выходом за полосу
- 2004Оценка графических паттернов по ценовым целям
- 2004Точки разворота Cobweb по ценовой структуре
- 2005Гибридные деревья решений и распознавание образов для трендовых правил
- 2005Двухбарные зонные коды для тестируемых систем паттернов
- 2005Построение паттерна ценового бара и частота следующего бара
- 2008Наблюдайте за рынками, прежде чем следовать правилам паттернов или систем
- 2012Рассматривайте четырёхколенное завершение Фибоначчи как неоплаченную гипотезу
- 2014Скрытые сигналы трёхканальной регрессии для входов в акции и колл-опционы
- 2014Общая рамка уровней дневного графика для сессионных сделок и свинг-удержаний
- 2015Сжатые сигнатуры свечей