1996выпуск C081-7
Правила сжатия волатильности и пробоя узкого диапазона
Тихая historical-volatility относительно долгосрочного значения плюс inside-day или бар narrow-range-four требуются, прежде чем допускается next-session-stop-entry. Та же процедура задаёт entry-day-opposite-stop, более поздний trailing-stop и пребывание в стороне, когда двухчастный фильтр отсутствует.
- Рынки рассматриваются как чередующиеся между тихой и активной волатильностью, а экстремальный тихий период — как условие, после которого волатильность часто расширяется и цена может пройти быстро.
- Setup-session требует, чтобы six-to-one-hundred-volatility-ratio был ниже 50 процентов и чтобы на той же сессии был либо inside-day, либо бар narrow-range-four.
- Next-session-stop-entry ставит стопы на покупку и продажу на один тик за экстремумами setup, так что первый пробой выбирает направление.
- Entry-day-opposite-stop действует только в день исполнения и истекает на этом закрытии; любая оставшаяся позиция затем ведётся с trailing-stop.
Тихие периоды как предусловие
Процедура рассматривает рынки как чередующиеся между тихой и активной волатильностью. Экстремальный тихий период она трактует как условие, после которого волатильность часто расширяется и цена может пройти быстро.
Setup-session откладывается, пока эта тишина не измерена и сам дневной диапазон не сжат. Когда этих условий нет, процедура не выставляет next-session-stop-entry.
Historical-volatility и коэффициент
Historical-volatility — это аннуализированный процент, который измеряет, насколько колебались закрытия, и вычисляется по стандартному отклонению дневных логарифмических изменений закрытия. Шестидневный lookback описывается как более изменчивый, чем 100-дневный lookback.
Six-to-one-hundred-volatility-ratio — это экран тишины. Он отмечает сжатие, когда шестидневное значение historical-volatility ниже 50 процентов от 100-дневного значения.
Inside-day и narrow-range-four
Narrow-range-four — это дневной бар, чей размах от максимума до минимума уже, чем каждый из трёх предшествующих дневных размахов, когда эти размахи сравниваются по одному. Inside-day — это дневной бар, чей максимум ниже предыдущего максимума, а минимум выше предыдущего минимума, так что вся сессия лежит внутри предыдущего диапазона.
Одна процедура для входа, выхода и пребывания в стороне
Setup-session существует только тогда, когда six-to-one-hundred-volatility-ratio ниже 50 процентов и та же сессия также является либо днём inside-day, либо днём narrow-range-four.
На сессии после setup-session next-session-stop-entry ставит стоп на покупку на один тик выше максимума setup и стоп на продажу на один тик ниже минимума setup, так что первый пробой выбирает направление. После исполнения entry-day-opposite-stop стоит на один тик за неиспользованным экстремумом setup. Он используется только на сессии входа и истекает на этом закрытии. Любая оставшаяся позиция затем ведётся с trailing-stop.
Тот же фильтр на двух контрактах
Разобранные примеры применяют тот же двухчастный фильтр к контракту на мазут, который напечатал и inside-day, и бар narrow-range-four, и к контракту на кофе, который напечатал бар narrow-range-four. За каждым последовало направленное расширение на следующей сессии.
Кофе May 1996: шестидневная и 100-дневная историческая волатильность
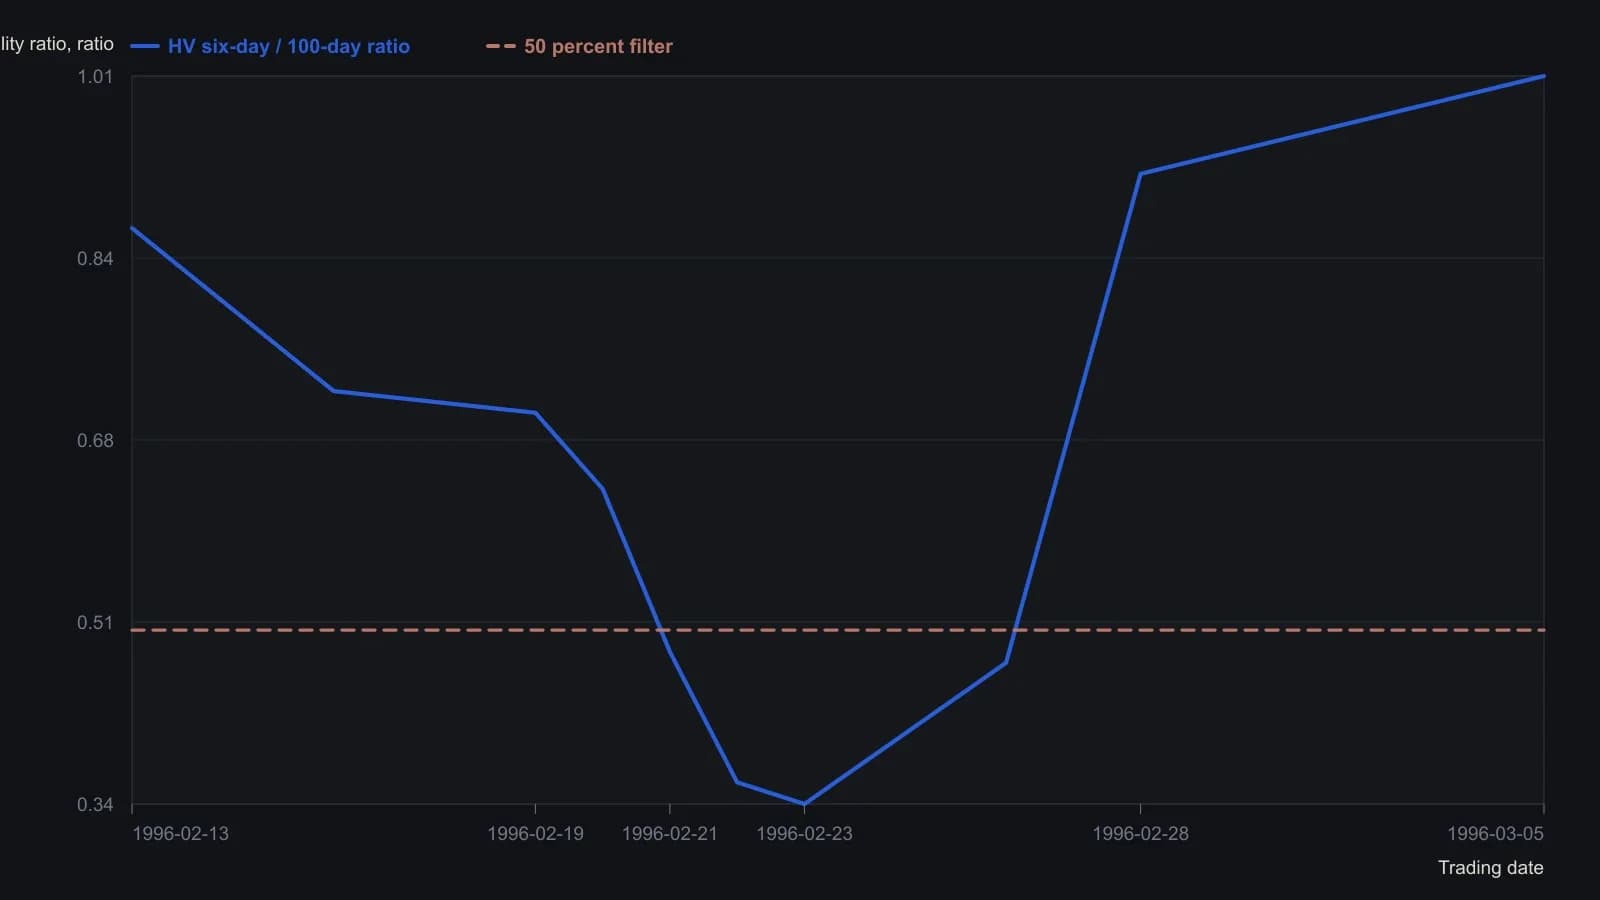
Источник фиксирует короткий период на шести сессиях, а длинный — на 100 сессиях. Ось Y считывается с точностью около 0.02 по шкале с шагом 0.2 тика со скриншота 1990-х. Даты сессий выровнены по отметкам оси February 20 и February 28 и по примеру с кофе February 22–23 из статьи.
Все разборы дорожки · 11 разборов
- 1995Пробой волатильности из сжатого диапазона как одна учебная процедура
- 1995Построение процедур пробоя range-compression
- 1996Правила сжатия волатильности и пробоя узкого диапазона
- 1998Пробой волатильности золота как одна записанная процедура входа и выхода
- 2005Оценка пробоев расширения диапазона на следующий день
- 2006Сочетание экстремумов BandWidth со стохастическим осциллятором и Volatility breakout
- 2007Фильтрация пробоев волатильности валютных пар с помощью ADX и трейлинг-стопов
- 2010Лонги последней получасовки после поздних медвежьих ралли
- 2013Полосы Боллинджера, прорыв волатильности и подтверждение прорыва как одна проверяемая процедура
- 2014Подтверждение свинг-пробоев после чашек с широким диапазоном и гэпов
- 2019Волатильность, ищущая экстремумы, с полосами, пробоями и выходами chandelier