2007выпуск C041-4
Индексный пут как страховка с франшизой для активной книги акций
Длинный пут на ETF, отслеживающий S&P 500, может стоять на активно торгуемой книге акций как ограниченная рыночная страховка. Архивный процесс сначала сводит позиции к одному взвешенному по бете номиналу хеджа, затем трактует разрыв до страйка вне денег как франшизу, которую книга должна поглотить.
- Длинный пут на ETF, отслеживающий S&P 500, может застраховать активную книгу акций от широкой рыночной коррекции, а убыток по путу ограничен уплаченной премией.
- В этой страховой постановке допустимы только страйки ниже текущей цены индексного ETF. Разрыв до страйка — это франшиза, а более дальние страйки вне денег стоят дешевле.
- Бета и вес каждой позиции суммируются в одну бету портфеля, которая масштабирует стоимость портфеля в долларовый номинал хеджа и число путов.
- Оверлей компенсирует рыночно коррелированный риск, а не специфические колебания отдельных акций. Исторические трёхмесячные снижения на 5% и 10% использовались, чтобы оценить, как часто происходило выбранное падение.
Пут на индекс как страховка книги
Длинный пут на ETF, отслеживающий S&P 500, можно использовать как страховку от широкой рыночной коррекции, которая иначе потянула бы вниз активно торгуемую книгу акций. В архивном процессе пут держат как ограниченное покрытие снижения для книги, а не как направленную ставку на сам индекс.
Страйк как франшиза
В этой страховой постановке хеджем считаются только путы со страйками ниже текущей цены индексного ETF. Страйки в деньгах требуют другого анализа.
Премия пута работает как страховая премия. Разрыв между текущей ценой индексного ETF и страйком работает как франшиза, которую держатель должен поглотить, прежде чем начнёт действовать пол. Более дальние страйки вне денег, подразумевающие большую франшизу, дешевле в покупке — точно так же как более высокая страховая франшиза снижает премию.
Прибыль длинного пута SPY на экспирации в зависимости от цены индекса
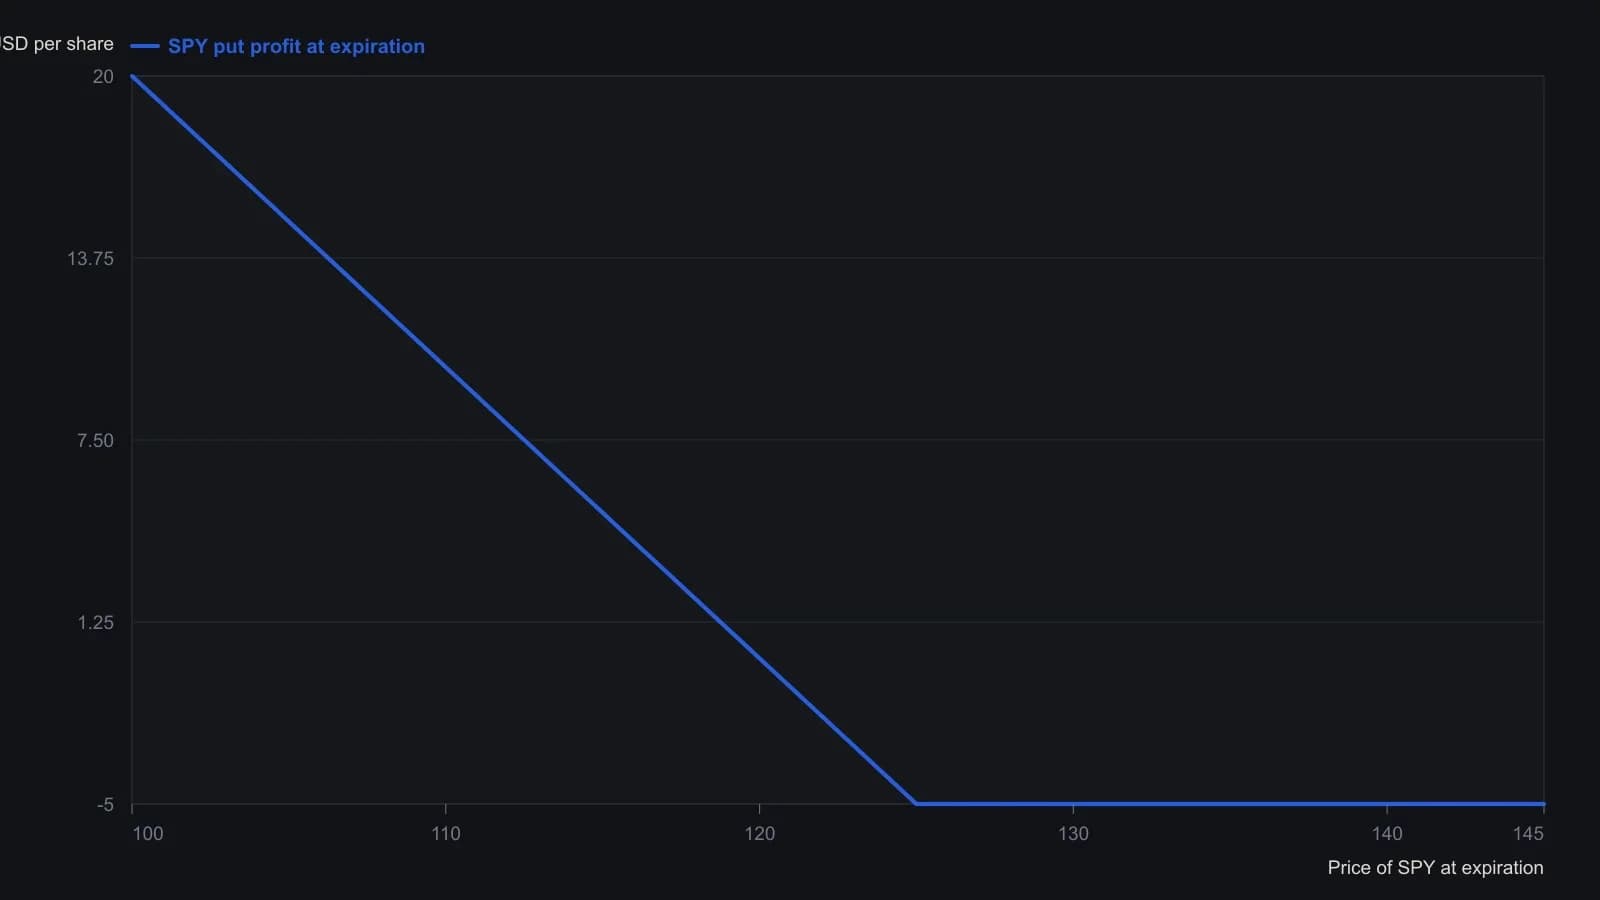
Схематическая выплата длинного пута, а не котировка живого опциона. Страйк 125 и премия 5 считаны с размеченного излома, скобки франшизы между 125 и спотом 130 и пометки премии на линии -5.
Один взвешенный по бете номинал хеджа
Размер хеджа начинается с беты каждой позиции к S&P 500 и её веса в портфеле. Эти произведения суммируются в одну бету портфеля, которая масштабирует рыночную экспозицию книги.
В разобранном примере из шести бумаг на сумму $50,000 взвешенная бета портфеля составила 1.30, поэтому книга считалась более чувствительной, чем сам индекс. В том процессе долларовый номинал хеджа равен этой бете портфеля, умноженной на стоимость портфеля. Деление на текущую цену акции индексного ETF даёт число путов, нужное чтобы компенсировать то же рыночное движение.
Частоты трёхмесячных снижений
С 29 января 1993 года по 16 июня 2006 года трёхмесячные снижения индекса на 10% встречались в 5.53% наблюдений, а снижения на 5% — в 11.61%.
Редакция TradersWeek: эти частоты — способ оценить, как часто происходило данное снижение и стоит ли премии безубыточное падение выбранного страйка.
Рыночный риск против специфического риска акций
Бета-нейтральный оверлей индексного пута компенсирует рыночно коррелированный риск, а не идиосинкратические движения отдельных акций в книге. Убыток длинного пута ограничен уплаченной премией, поэтому он может ограничить рыночно связанное снижение, лишь умеренно уменьшая потенциал роста, если индекс растёт.
Все разборы дорожки · 13 разборов
- 1989Ранговая ротация открывает имена; спаривание удерживает хедж
- 1991Оценка аллокационных рукавов относительно индексного прокси
- 1991Постройте портфель акций, ослабив остаточное совместное движение, затем задайте рыночный наклон
- 1992Подбор размера индексных фьючерсов для перенацеливания беты портфеля
- 1992Оверлеи портфельной беты с индексными фьючерсами и путами
- 1997Постройте trailing stop по бете и цене
- 1998Матрица «наступление — защита» для отбора акций с учётом режима
- 1998Построение прокси-дюрации портфеля акций из беты и рынков облигаций
- 2007Индексный пут как страховка с франшизой для активной книги акций
- 2010Построение опционных оверлеев для бета-скорректированных портфелей
- 2014Только длинная относительная стоимость с индексным хеджем и кризисным стопом
- 2017Хеджирование растущей книги через бету и ATR
- 2019Подбор размера оверлеев на микро-фьючерсы индексов для кэш-акционных портфелей