1998выпуск C081-4
Построение прокси-дюрации портфеля акций из беты и рынков облигаций
Чувствительность портфеля акций к процентным ставкам можно собрать как прокси-дюрацию из портфельной беты, дюрации рынка облигаций, отношения исторической волатильности акций к облигациям и межрыночной корреляции. Построение не требует прогноза потока выплат по акциям.
- Классическая дюрация по потоку дивидендов или прибыли акций блокируется неизвестными будущими выплатами, спорными ставками дисконтирования и потоками выплат, которые могут измениться при движении ставок.
- Прокси-дюрация умножает портфельную бету на дюрацию рынка облигаций, отношение исторической волатильности акций к облигациям и межрыночную корреляцию, повторно используя обычные входные данные дисперсии и корреляции распределения активов.
- Построение задано так, чтобы использовать недавние или ожидаемые волатильности и корреляции как ex-ante входные данные, а не только долгосрочные средние, и выбранные входные данные остаются субъективными.
- Хеджирование бетой повышает или понижает построенную дюрацию, изменяя портфельную бету. Чувствительность к процентным ставкам — лишь один из рисков портфеля акций, и прокси описывается как наиболее информативный, когда движения ставок существенны.
Почему денежные потоки акций блокируют классическую дюрацию
Дюрация трактуется как мера чувствительности к ставкам, в которой пятилетняя величина означает примерно 5-процентное изменение стоимости при движении процентной ставки на один процентный пункт, а 10-летняя дюрация вдвое чувствительнее пятилетней.
Расчёт классической дюрации по потоку дивидендов или прибыли акций затруднён неизвестными будущими выплатами, разногласиями о том, какие ставки использовать для дисконтирования, и тем, что сами движения ставок могут изменить поток выплат.
Сборка прокси-дюрации
Прокси-дюрация — это построенная чувствительность портфеля акций к процентным ставкам, выраженная в годах. Она строится как портфельная бета, умноженная на дюрацию рынка облигаций, на отношение волатильности доходности рынка акций к волатильности доходности рынка облигаций и на корреляцию доходностей акций и облигаций.
Это построение повторно использует входные данные дисперсии и корреляции обычного распределения активов, применяемые к широкому индикатору акций, широкому индикатору облигаций и текущей бете портфеля. Портфельная бета — текущая чувствительность портфеля акций к широким движениям рынка акций и регулируемый масштабный коэффициент построения. Историческая волатильность — скользящее реализованное стандартное отклонение рыночной доходности, используемое как отношение волатильности акций к облигациям внутри построения дюрации. Межрыночная корреляция — корреляция доходностей фондового и облигационного индексов, которая определяет, какая доля дюрации рынка облигаций переносится на портфель акций.
Иллюстрация на скользящем окне
В иллюстрации January 1993 — March 1998 со скользящей 12-месячной статистикой месячной доходности средняя волатильность рынка облигаций составляла 1.30, средняя волатильность рынка акций — 2.90, а средняя корреляция акций и облигаций — +0.55. Объединение этих средних с портфельной бетой 0.95 и дюрацией облигационного индекса 5.39 года дало прокси-дюрацию 6.3 года, которую в примере читают как примерно 6.3-процентное изменение стоимости при движении процентной ставки на один процентный пункт.
На том же окне скользящая 12-месячная волатильность акций колебалась от 1.50 процента до 4.98 процента, тогда как волатильность рынка облигаций оставалась около 1.30 процента. Скользящая 12-месячная корреляция акций и облигаций колебалась от +0.10 до +0.87 с многомесячными трендовыми эпизодами.
Ex-ante входные данные и хеджирование бетой
Построение дюрации задано так, чтобы использовать недавние или ожидаемые волатильности и корреляции, а не только долгосрочные исторические средние. Эти ex-ante входные данные остаются субъективными.
Построенную чувствительность можно повысить или понизить, изменив портфельную бету. Эта корректировка и есть хеджирование бетой. Если волатильности акций и облигаций равны, доходности идеально коррелированы, а бета равна 1.0, дюрация акций равна дюрации облигационного индекса.
Чувствительность к процентным ставкам — лишь один из нескольких рисков, влияющих на портфель акций. Прокси описывается как наиболее информативный, когда движения ставок существенны.
Скользящая 12-месячная волатильность доходностей акций и облигаций
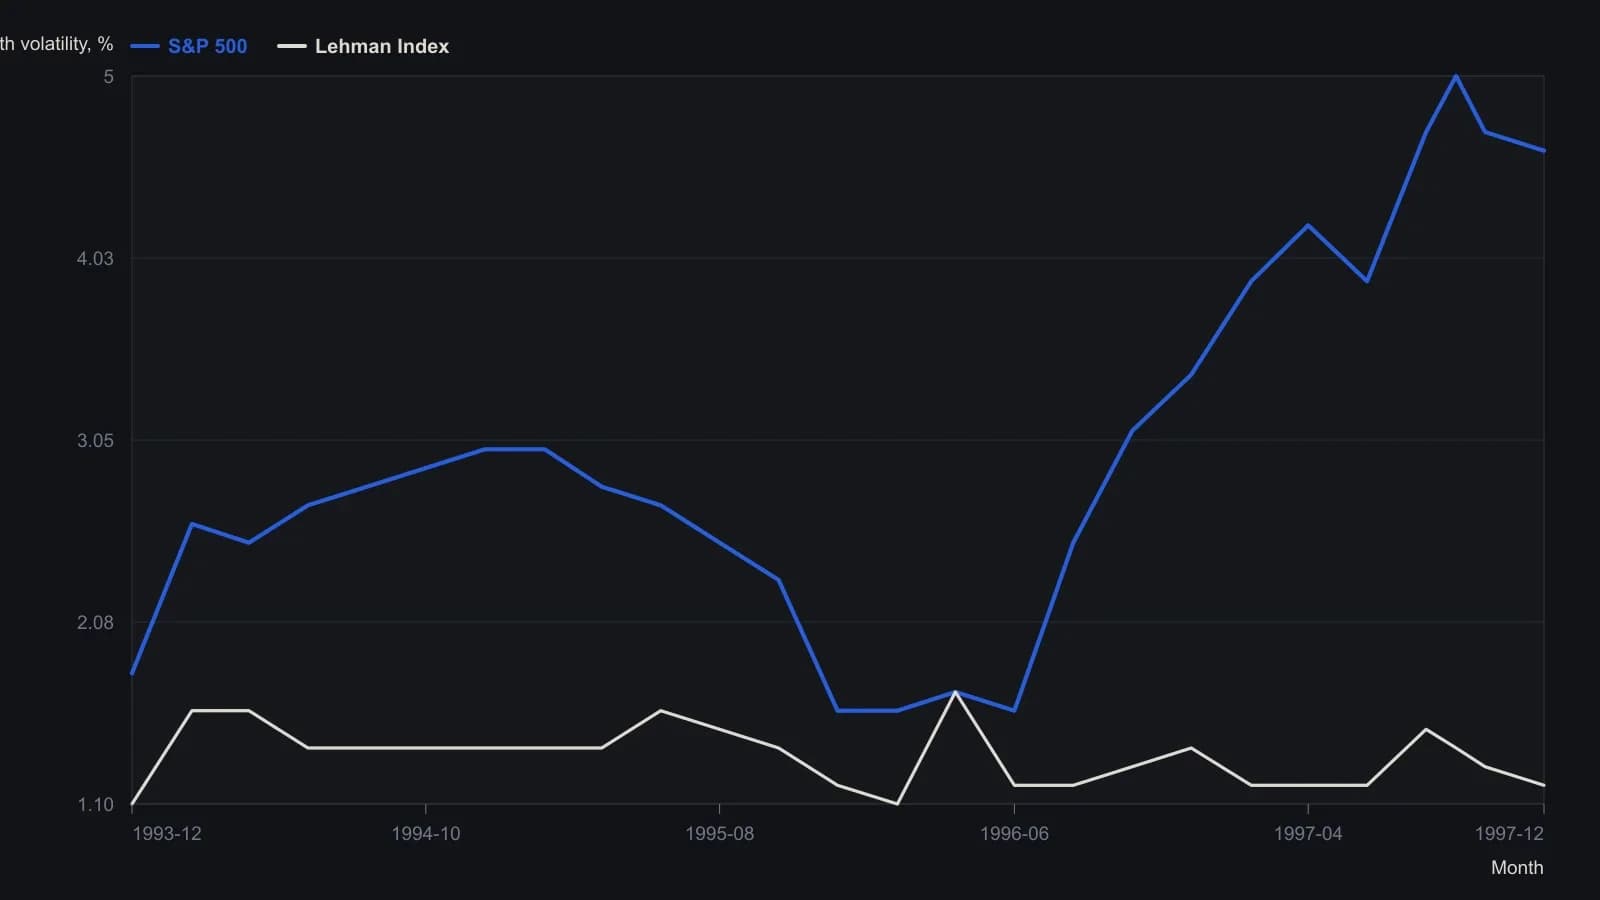
Приближённые снятия с растра с шагом в два месяца (плюс пик конца 1997). Arrington указывает средние по выборке 2.90% для акций (диапазон 1.50–4.98) и около 1.30% для облигаций, полученные по скользящему 12-месячному стандартному отклонению месячных доходностей.
Все разборы дорожки · 13 разборов
- 1989Ранговая ротация открывает имена; спаривание удерживает хедж
- 1991Оценка аллокационных рукавов относительно индексного прокси
- 1991Постройте портфель акций, ослабив остаточное совместное движение, затем задайте рыночный наклон
- 1992Подбор размера индексных фьючерсов для перенацеливания беты портфеля
- 1992Оверлеи портфельной беты с индексными фьючерсами и путами
- 1997Постройте trailing stop по бете и цене
- 1998Матрица «наступление — защита» для отбора акций с учётом режима
- 1998Построение прокси-дюрации портфеля акций из беты и рынков облигаций
- 2007Индексный пут как страховка с франшизой для активной книги акций
- 2010Построение опционных оверлеев для бета-скорректированных портфелей
- 2014Только длинная относительная стоимость с индексным хеджем и кризисным стопом
- 2017Хеджирование растущей книги через бету и ATR
- 2019Подбор размера оверлеев на микро-фьючерсы индексов для кэш-акционных портфелей