1997выпуск C011-6
Постройте trailing stop по бете и цене
Этот архивный рабочий процесс оставлял индикатор входа независимым от выхода и задавал размер Trailing stop по бете и цене, чтобы обычный дневной диапазон с меньшей вероятностью вынуждал к продаже. После установки этот стоп можно было только поднимать.
- Решения о покупке и продаже можно строить раздельно, оставляя индикатор входа независимым от скорректированного по бете Trailing stop, который используется для выхода.
- Основная таблица Stop-loss order расширяла допустимые проценты по мере роста беты — с 8% до 14%, а второй, ценовой слой давал бумагам с более низкой ценой больше пространства.
- Разобранное соответствие 16% предпочиталось более тесной дистанции от 8% до 10%, которая описывалась как более склонная выводить из позиции на обычном дневном диапазоне.
- Trailing stop строился от максимума и мог только подниматься, поэтому протестированные выходы в среднем давали меньший убыток, чем расчётный процент стопа.
Отделите продажу от покупки
Решения о покупке и продаже можно строить раздельно, оставляя индикатор входа независимым от скорректированного по бете Trailing stop, который используется для выхода.
Архивная задача на стороне выхода состояла в том, чтобы выбрать дистанцию Stop-loss order и затем вести её следом. Правило покупки не использовалось, чтобы задать эту дистанцию.
Прочитайте бету, прежде чем выбирать дистанцию стопа
Бета акции 1.50 описывается как склонность расти или падать на 50% сильнее индекса сравнения, по которому эта бета рассчитана. Редакторское прочтение TradersWeek: это сравнение с индексом — шаг Beta hedging в данной конструкции, помещающий отдельную бумагу в контекст относительного движения до того, как задаётся размер стопа.
Частотный подсчёт 224 акций был сгруппирован в интервалы по бете шириной около 0.2, от 0.4 и ниже до выше 1.8, после того как наблюдаемые беты лежали в диапазоне от 0.35 до 2.0. Большинство бумаг в этой выборке находилось выше беты 1.0, крупнейший отдельный интервал от 1.01 до 1.2 содержал 57 акций, а группы с более высокой бетой показывали большие средние снижения.
Постройте основную таблицу, затем ценовую таблицу
Основная таблица Stop-loss order формировалась усреднением дневных процентных снижений внутри каждого интервала по бете, умножением этих средних на 5, затем небольшой корректировкой по результатам, чтобы интервалы с более высокой бетой получали более широкие проценты — с 8% до 14%.
Второй, ценовой слой корректировки был добавлен потому, что акции с более низкой ценой рассматривались как более волатильные, чем акции с более высокой ценой, и поэтому нуждались в больших процентах стопа. Пустые или несогласованные ячейки сетки ценовой корректировки заполнялись усреднением соседних значений, чтобы получить пригодную малую таблицу для тестирования рядом с основной таблицей.
Оставляйте trailing stop способным только ужесточаться
В разобранном примере акция с бетой 1.65 и максимумом 28 1/8 соответствовала стопу 16%, а сужение этой дистанции до от 8% до 10% описывалось как повышение шанса выхода на обычном дневном диапазоне.
При средних по выборке значениях беты 1.20 и цены 30.23 таблицы давали расчётный стоп 12%, тогда как протестированные выходы в среднем составляли около 10% убытка, потому что стоп строился от максимума, исполнение ждало дня после закрытия сквозь уровень, а Trailing stop только поднимался и никогда не опускался.
Редакторское прочтение TradersWeek: как только дистанция достаточно широка, чтобы повседневный диапазон не должен был запускать продажу, оставшееся правило — одностороннее. Стоп может ужесточаться по мере роста максимума и не сдвигается ниже.
Цена Acclaim Entertainment и 20-дневная скользящая средняя, 1995
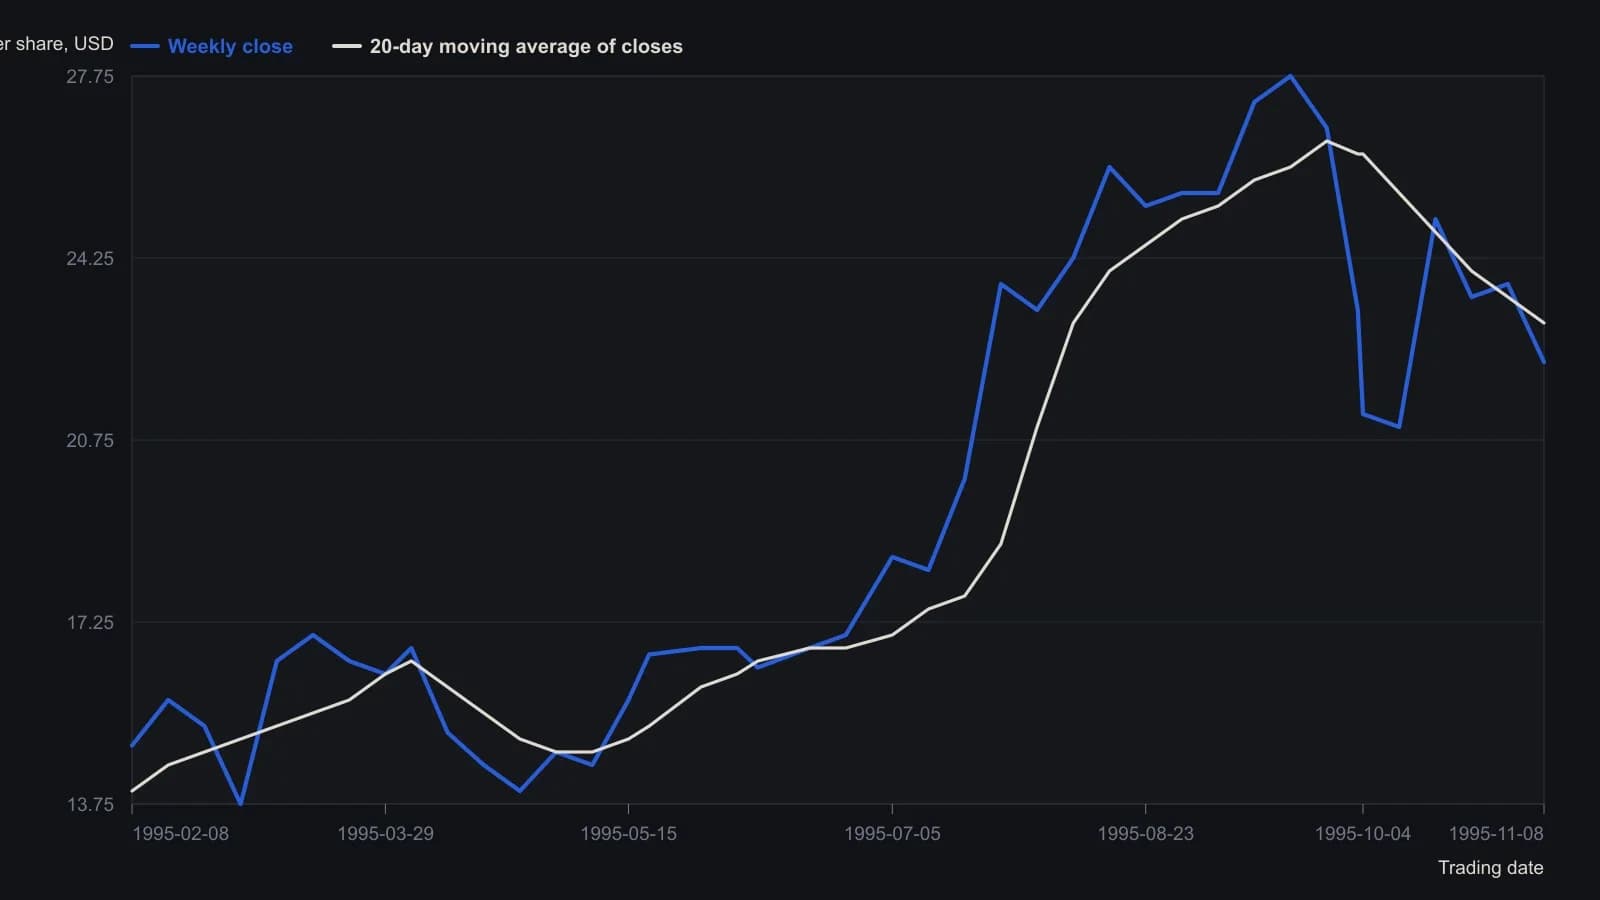
Значения снимались с растра примерно раз в неделю с округлением до ближайшей четверти доллара, кроме дат сделок, взятых из статьи. Наложение — это 20-дневная скользящая средняя закрытий, проведённая на исходном графике, а не средние максимумов и минимумов, которые использует сравниваемая система.
Все разборы дорожки · 13 разборов
- 1989Ранговая ротация открывает имена; спаривание удерживает хедж
- 1991Оценка аллокационных рукавов относительно индексного прокси
- 1991Постройте портфель акций, ослабив остаточное совместное движение, затем задайте рыночный наклон
- 1992Подбор размера индексных фьючерсов для перенацеливания беты портфеля
- 1992Оверлеи портфельной беты с индексными фьючерсами и путами
- 1997Постройте trailing stop по бете и цене
- 1998Матрица «наступление — защита» для отбора акций с учётом режима
- 1998Построение прокси-дюрации портфеля акций из беты и рынков облигаций
- 2007Индексный пут как страховка с франшизой для активной книги акций
- 2010Построение опционных оверлеев для бета-скорректированных портфелей
- 2014Только длинная относительная стоимость с индексным хеджем и кризисным стопом
- 2017Хеджирование растущей книги через бету и ATR
- 2019Подбор размера оверлеев на микро-фьючерсы индексов для кэш-акционных портфелей