2019выпуск C0731
Подбор размера оверлеев на микро-фьючерсы индексов для кэш-акционных портфелей
Длинный кэш-акционный портфель может продавать биржевые фьючерсы на фондовые индексы, чтобы перенести ценовой риск. Редакторское прочтение: строить этот оверлей в три шага — подобрать микро-контракт под состав позиций, откалибровать его под номинал кэша и оставить residual-exposure, который flexible-overlay может менять.
- sector-contract-map сопоставляет кэш-портфель с ближайшим микро-фьючерсом на индекс: NASDAQ 100 для технологически насыщенных позиций, Russell 2000 для смол-капов, Dow для экспозиции на голубые фишки и S&P 500 для широкого риска акций.
- notional-match калибрует короткий оверлей под кэш-позицию. При уровне S&P 500 в 2,800 micro e-mini S&P 500 описывается как примерно $14,000 номинала — одна десятая от $140,000 стандартного e-mini, поэтому портфелям ниже $140,000 не нужно брать завышенный оверлей.
- S&P-аллоцированная позиция на $50,000 с короткой продажей трёх контрактов micro e-mini S&P 500 прорабатывается как примерно $42,000 фьючерсного офсета и примерно $8,000 residual-exposure, а cash-flow-retention оставляет дивиденды у держателя кэша.
- Полный постоянный офсет трактуется как учебниковый идеал. Интенсивность хеджа — это flexible-overlay, который должен меняться вместе с воспринимаемым рыночным риском, а почти полные хеджи представлены как более последовательные, когда рынок оценивается как дорогой, чем когда он оценивается как исторически дешёвый.
Что переносит оверлей
Длинный кэш-акционный портфель может перенести ценовой риск, продавая биржевые фьючерсы на фондовые индексы в размере, рассчитанном на офсет этой кэш-позиции.
При уровне S&P 500 в 2,800 контракт micro e-mini S&P 500 описывается как имеющий примерно $14,000 номинальной стоимости — одну десятую от номинала $140,000 стандартного e-mini. Этот меньший номинал представлен как делающий хеджи индексными фьючерсами пригодными для кэш-портфелей ниже $140,000 без вынужденно завышенного оверлея.
Сопоставить биржевой контракт составу позиций
Выбор контракта сопоставляется составу позиций. sector-contract-map связывает кэш-портфель с микро-фьючерсом на индекс, чей состав ближе всего к позициям.
Технологически насыщенный портфель сопоставляется с micro NASDAQ 100. Портфель смол-капов сопоставляется с micro Russell 2000. Экспозиция на голубые фишки сопоставляется с micro Dow. Широкий риск акций сопоставляется с micro S&P 500.
Диверсифицированный мультисекторный кэш-счёт на $50,000 показан как кандидат на комбинированный оверлей из контрактов micro Dow, Russell 2000, S&P 500 и NASDAQ 100, а не на хедж по одному индексу.
Откалибровать оверлей под номинал кэша
notional-match калибрует короткий оверлей на индексные фьючерсы так, чтобы его долларовая экспозиция приближалась к защищаемой кэш-акционной позиции.
S&P-аллоцированная кэш-позиция на $50,000 с короткой продажей трёх контрактов micro e-mini S&P 500 прорабатывается как примерно $42,000 фьючерсного офсета и примерно $8,000 оставшейся ценовой экспозиции.
Оставить residual-exposure и сохранить доходы кэш-рынка
Residual-exposure — это незахеджированный срез ценового риска, который остаётся, когда размер контракта не делит кэш-портфель нацело. В S&P-аллоцированном примере на $50,000 этот оставшийся срез составляет примерно $8,000.
cash-flow-retention оставляет дивиденд или иные доходы кэш-рынка у держателя, в то время как часть ценового риска уходит через фьючерсы. В проработанном примере дивиденды кэш-рынка остаются у держателя.
Наложение микро S&P против наличной книги $50,000
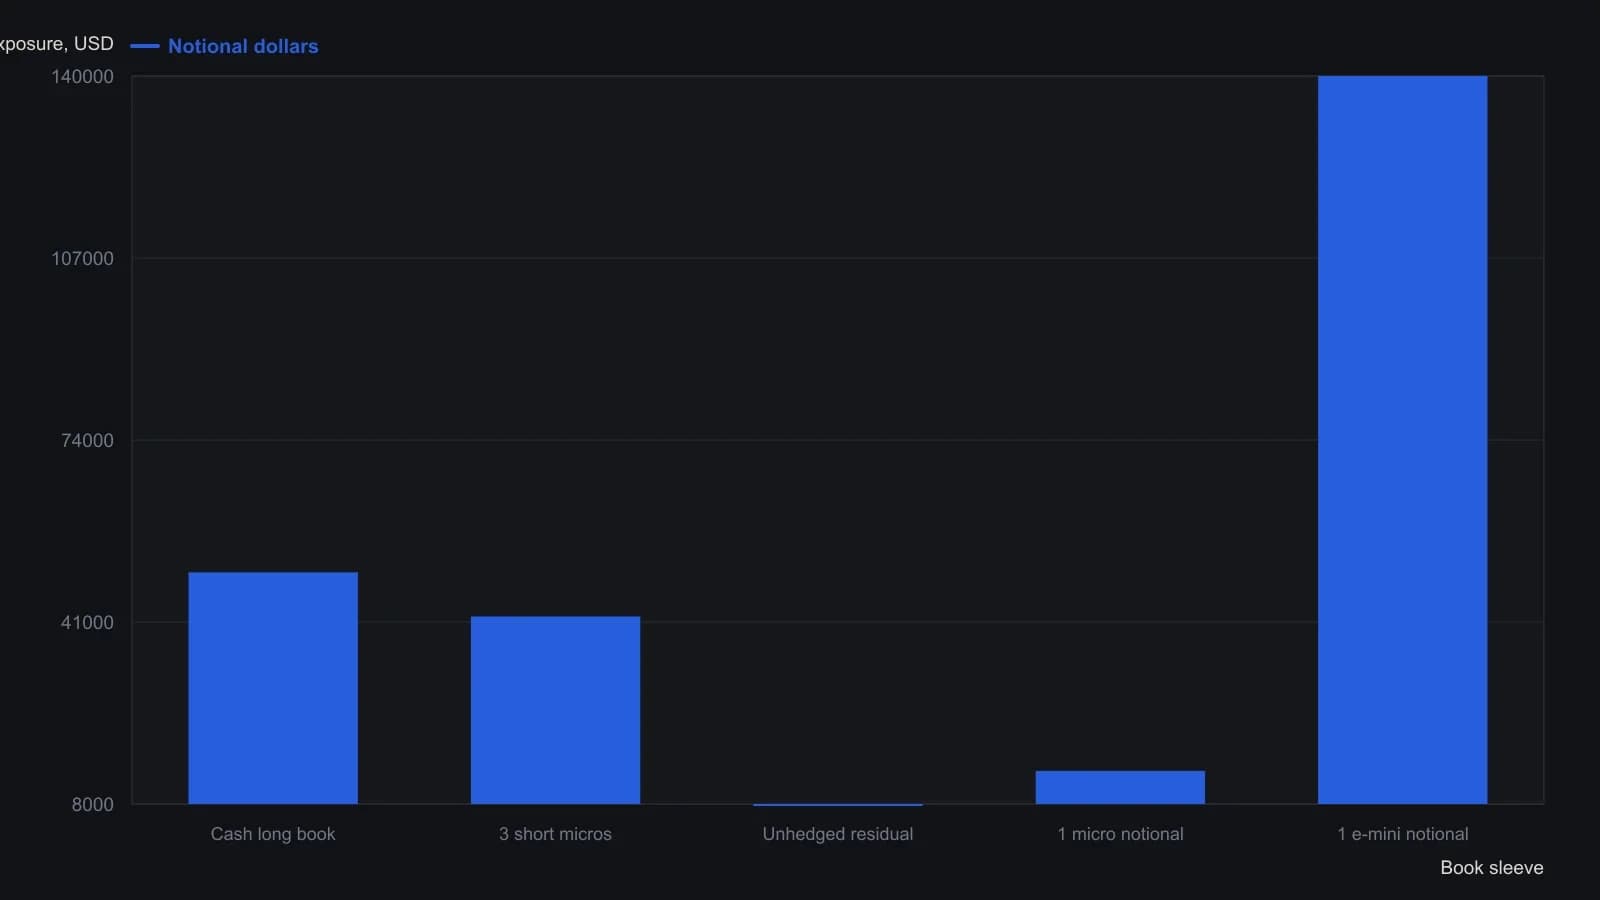
Номиналы рассчитаны по примеру котировки S&P 2,800 за July 2019 и мультипликатору микро-контракта $5. Остаток $8,000 — собственный остаток статьи ($50,000 минус $42,000). Полное перекрытие, как в учебнике, описано как исключительно теоретическое.
Менять интенсивность вместо фиксации полного офсета
Полный постоянный офсет трактуется как учебниковый идеал, а не как практическая константа, потому что ценовой хедж снижает волатильность лишь тем, что сопрягает прибыль в одном сегменте с убытком в другом.
Интенсивность хеджа описывается как flexible-overlay, который должен меняться вместе с воспринимаемым рыночным риском, причём риск резкого снижения рассматривается как более высокий, когда цены повышены.
Почти полные хеджи представлены как более последовательные, когда рынок оценивается как дорогой, чем когда он оценивается как исторически дешёвый; конец 2018 приводится как пример дешёвого рынка, на котором крупный оверлей был бы менее уместен.
Редакторское прочтение: оставшийся residual можно расширять, когда рынок выглядит дешёвым, и сужать, когда он выглядит дорогим. Архив описывает интенсивность как гибкую. Он не задаёт календарь этих изменений.
Все разборы дорожки · 13 разборов
- 1989Ранговая ротация открывает имена; спаривание удерживает хедж
- 1991Оценка аллокационных рукавов относительно индексного прокси
- 1991Постройте портфель акций, ослабив остаточное совместное движение, затем задайте рыночный наклон
- 1992Подбор размера индексных фьючерсов для перенацеливания беты портфеля
- 1992Оверлеи портфельной беты с индексными фьючерсами и путами
- 1997Постройте trailing stop по бете и цене
- 1998Матрица «наступление — защита» для отбора акций с учётом режима
- 1998Построение прокси-дюрации портфеля акций из беты и рынков облигаций
- 2007Индексный пут как страховка с франшизой для активной книги акций
- 2010Построение опционных оверлеев для бета-скорректированных портфелей
- 2014Только длинная относительная стоимость с индексным хеджем и кризисным стопом
- 2017Хеджирование растущей книги через бету и ATR
- 2019Подбор размера оверлеев на микро-фьючерсы индексов для кэш-акционных портфелей