1989выпуск C011-8
Ранговая ротация открывает имена; спаривание удерживает хедж
Хедж обыкновенных акций ставит сопоставимые доллары в лонг и в шорт, так что результат зависит от относительной динамики. Ранговая ротация открывает имена, а равное долларовое спаривание, фильтр нижней ценовой границы и плановая ребалансировка не дают рукаву сползти в одностороннюю рыночную ставку.
- Сопоставимые долларовые суммы на каждой стороне снижают экспозицию к широкому рынку, так что результат зависит от того, что одни имена обгоняют другие.
- Ранговая ротация открывает лонги только при начальных рейтингах +100 и выше и шорты только при -100 и ниже, затем обычно закрывает имя, которое пересекает ноль.
- Фильтр нижней ценовой границы исключает имена дешевле 3 долларов, чтобы брокеры по-прежнему давали полный маржинальный кредит, а внесённый капитал оставался в работе на обеих сторонах.
- Дрейф хеджа может оставить книгу перекошенной в лонг после удачного отрезка, поэтому конструкция требовала периодической ребалансировки, чтобы рукав не превратился в одностороннюю лонговую книгу.
Книга, построенная так, чтобы зависеть от относительной динамики
Хедж обыкновенных акций можно построить, разместив сопоставимые долларовые суммы в лонговых и шортовых позициях, так что экспозиция к широкому рынку снижается, а результат зависит от того, что одни имена обгоняют другие. Бета-хеджирование в этой конструкции означает взаимное уравновешивание весов лонговых и шортовых акций, чтобы книга меньше реагировала на режим широкого рынка и сильнее — на относительную динамику.
Процентная доходность по названиям в хеджевой книге 1987–88
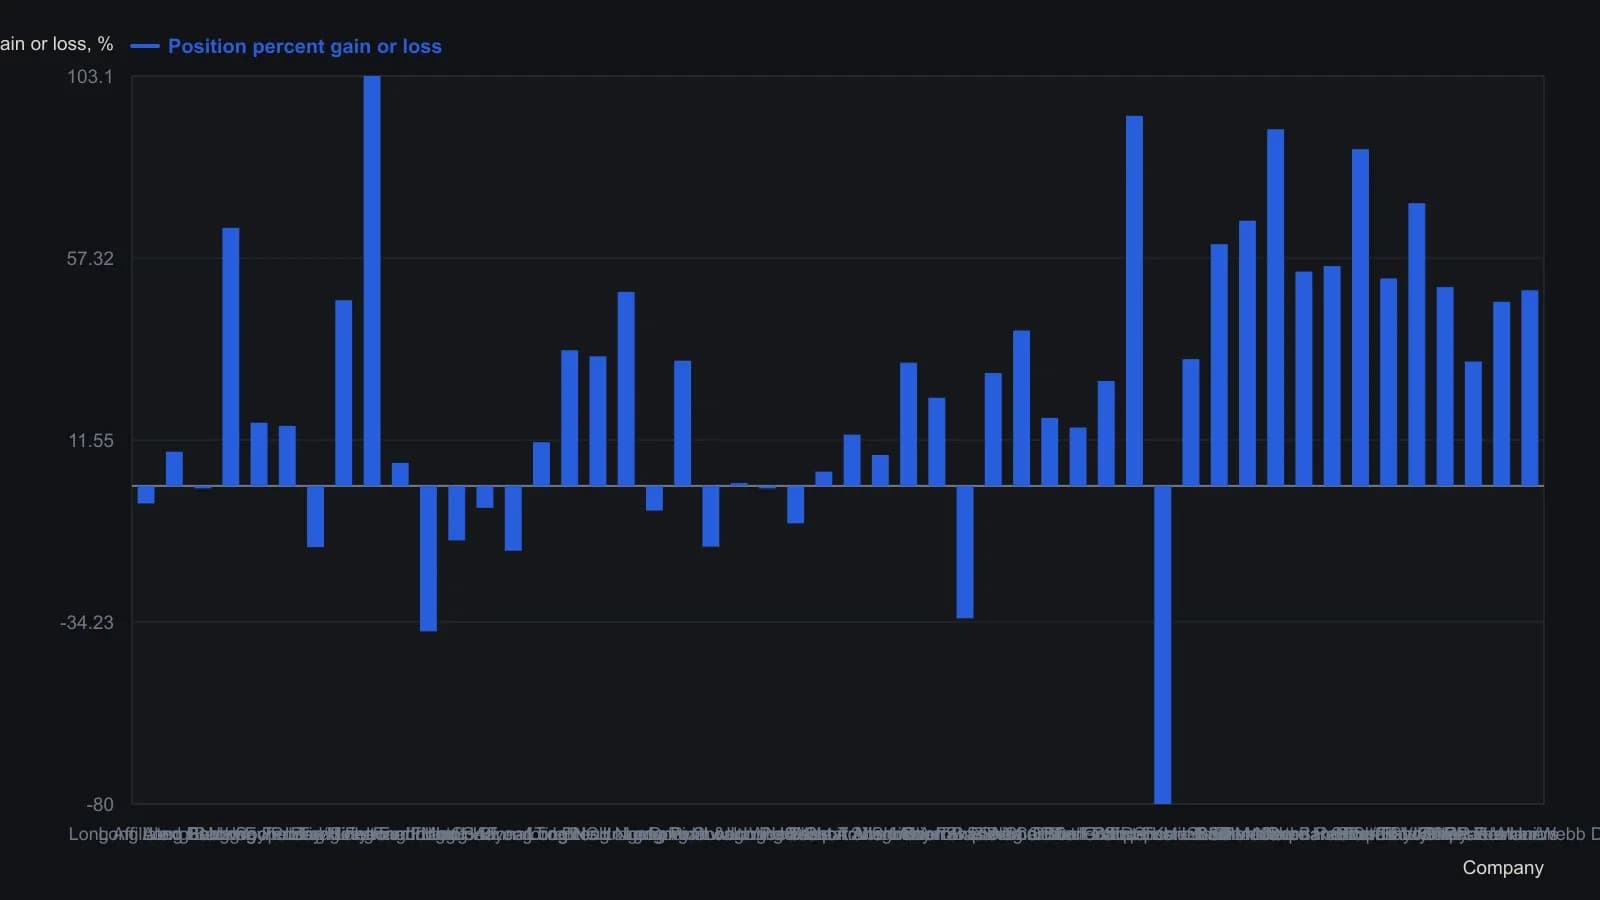
Каждый слот был набран примерно на $4,000. Названия дешевле $3 исключены. В шести строках после поглощения или делистинга указан преемник. Напечатанные проценты не включают дивиденды и комиссии. Тесная колонка процентов у Ford сверена с напечатанными начальной и конечной долларовыми суммами (3,993 to 4,224).
Операционный чек-лист
Документированный операционный чек-лист включает маржинальный счёт для работы с шортами, достаточный капитал, чтобы диверсифицировать от 10 до 25 имён на каждой стороне, метод отбора, который помечает и перспективных победителей, и проигравших, и короткий еженедельный обзор.
Одна годовая конструкция использовала 25 лонговых и 25 шортовых имён, заменила только шесть выпусков после поглощений или делистингов и финансировала примерно равные слоты по 4000 долларов из маржинального счёта на 100000 долларов, удерживая денежные средства от коротких продаж как обеспечение.
Ранговая ротация как ворота входа и выхода
Ранговая ротация — процедура отбора, которая ранжирует имена от сильнейших к слабейшим перспективам и использует эти ранги как одно проверяемое правило для входов, выходов, замен и воздержания. Ранговая ротация была задана так: открывать лонги только при начальных рейтингах +100 и выше и шорты только при -100 и ниже по шкале от +300 до -300, затем обычно закрывать любое имя, которое пересекло ноль.
Равное долларовое спаривание и фильтр нижней ценовой границы
Равное долларовое спаривание выделяет сопоставимые долларовые суммы каждому лонговому и каждому шортовому имени, чтобы несколько позиций не могли доминировать в хедже.
Имена дешевле 3 долларов исключались, потому что брокеры часто отказывают в полном маржинальном кредите ниже этого уровня, и тогда меньшая часть внесённого капитала работала бы внутри хеджа.
Дрейф хеджа и ребалансировка
После удачного отрезка проиллюстрированная книга держала в лонгах в 1.8 раза больше стоимости, чем в шортах, поэтому конструкция требовала периодической ребалансировки, добавляя к лонгам после снижений рынка и к шортам после роста, чтобы рукав не сполз в одностороннюю лонговую книгу. Дрейф хеджа — склонность успешной лонг-шорт книги становиться перекошенной в лонг, когда победители растут, а шорты падают, если веса не ребалансируют.
Сезонное воздержание в середине зимы
Повторяющееся слабое окно с середины декабря по середину февраля объясняли продажами с фиксацией налоговых убытков в конце года и январским подъёмом имён более низкого качества, поэтому новым книгам, стартующим ближе к концу года, предписывали ждать до февраля, а действующие книги могли временно сокращать шортовую экспозицию. Сезонное воздержание означает оставаться в стороне по новым книгам или сокращать шортовую экспозицию в этом повторяющемся среднезимнем окне, когда имена более низкого качества часто отскакивают.
Необязательные уточнения конструкции
Необязательные уточнения конструкции включали стоп-лоссы по скользящей средней, размер позиции полными лотами на более крупных счетах и отказ шортить имена, которые платят дивиденды, потому что продавец в шорт должен эти выплаты.
Что остаётся, когда книга спарена
Когда спаренные веса снимают большую часть нагрузки по выбору момента рынка, оставшаяся процедура — частое ранжирование имён и с высокими, и с низкими перспективами, включая возможность брать лонговых кандидатов из одного источника ранжирования, а шортовых — из другого.
Все разборы дорожки · 13 разборов
- 1989Ранговая ротация открывает имена; спаривание удерживает хедж
- 1991Оценка аллокационных рукавов относительно индексного прокси
- 1991Постройте портфель акций, ослабив остаточное совместное движение, затем задайте рыночный наклон
- 1992Подбор размера индексных фьючерсов для перенацеливания беты портфеля
- 1992Оверлеи портфельной беты с индексными фьючерсами и путами
- 1997Постройте trailing stop по бете и цене
- 1998Матрица «наступление — защита» для отбора акций с учётом режима
- 1998Построение прокси-дюрации портфеля акций из беты и рынков облигаций
- 2007Индексный пут как страховка с франшизой для активной книги акций
- 2010Построение опционных оверлеев для бета-скорректированных портфелей
- 2014Только длинная относительная стоимость с индексным хеджем и кризисным стопом
- 2017Хеджирование растущей книги через бету и ATR
- 2019Подбор размера оверлеев на микро-фьючерсы индексов для кэш-акционных портфелей