2001выпуск C101-4
Когда бета-хеджирование неверно считывает волатильность портфеля
Историческая бета описывает, как отдельная бумага или портфель уже двигались вместе с широким индексом. Использование этого наклона для добавления или компенсации рыночной экспозиции всё равно может оставлять большую часть колебаний портфеля необъяснённой. Показатель качества подгонки и альфа-остаток показывают, когда хедж описывает прошлый режим, а не управляет следующим.
- Систематический риск — это общерыночная экспозиция, которую принимают, держа акции вместо инструмента с гарантированной доходностью, а несистематический риск — это специфичная для компании изменчивость, которая может перекрыть бету отдельной бумаги.
- Бета-хеджирование использует исторический наклон относительно широкого индекса, чтобы оценить, сколько общерыночного риска сделка добавляет или компенсирует, но этот наклон неустойчив для отдельных бумаг и является слабой оценкой будущей волатильности.
- R-squared показывает, какую долю изменчивости бумаги или фонда объясняет тот же индекс, а альфа-коэффициент проверяет, что остаётся необъяснённым при одном лишь значении беты.
- Более короткий горизонт сильнее подвергает инвестора одному неблагоприятному рыночному движению, тогда как более длинный горизонт может сделать ту же систематическую экспозицию менее центральной, даже если под риском оказывается большая долларовая сумма.
Что измеряет историческая бета
Общерыночный систематический риск отделяется от специфичного для компании несистематического риска. Принятие систематического риска представлено как цена стремления к результатам акций вместо удержания инструмента с гарантированной доходностью.
Бета — это наклон регрессии изменения стоимости бумаги относительно S&P 500. Коэффициент 1.3 подразумевает ожидаемое движение на 13 процентов, когда индекс растёт на 10 процентов, и снижение чуть более чем на 19 процентов, когда индекс падает на 15 процентов.
Бета-хеджирование использует исторический наклон бумаги или портфеля относительно широкого индекса, чтобы оценить, сколько общерыночного риска сделка добавляет или компенсирует. Добавление бумаги с бетой 1.5 к акционному портфелю с бетой 1.1 повышает измеренный риск портфеля пропорционально весу сделки. Коэффициент может потерять смысл, когда портфель не полностью размещён в акциях.
Историческая бета описывается как неустойчивая для отдельных бумаг и как слабая оценка будущей волатильности. Она остаётся полезной как описание прошлой изменчивости, которую принимает покупатель. Несистематический риск может перекрыть бету отдельной бумаги и сделать этот наклон плохой заменой следующего движения.
Моментальные беты экстремальных бумаг относительно S&P 500, 6 June 2001
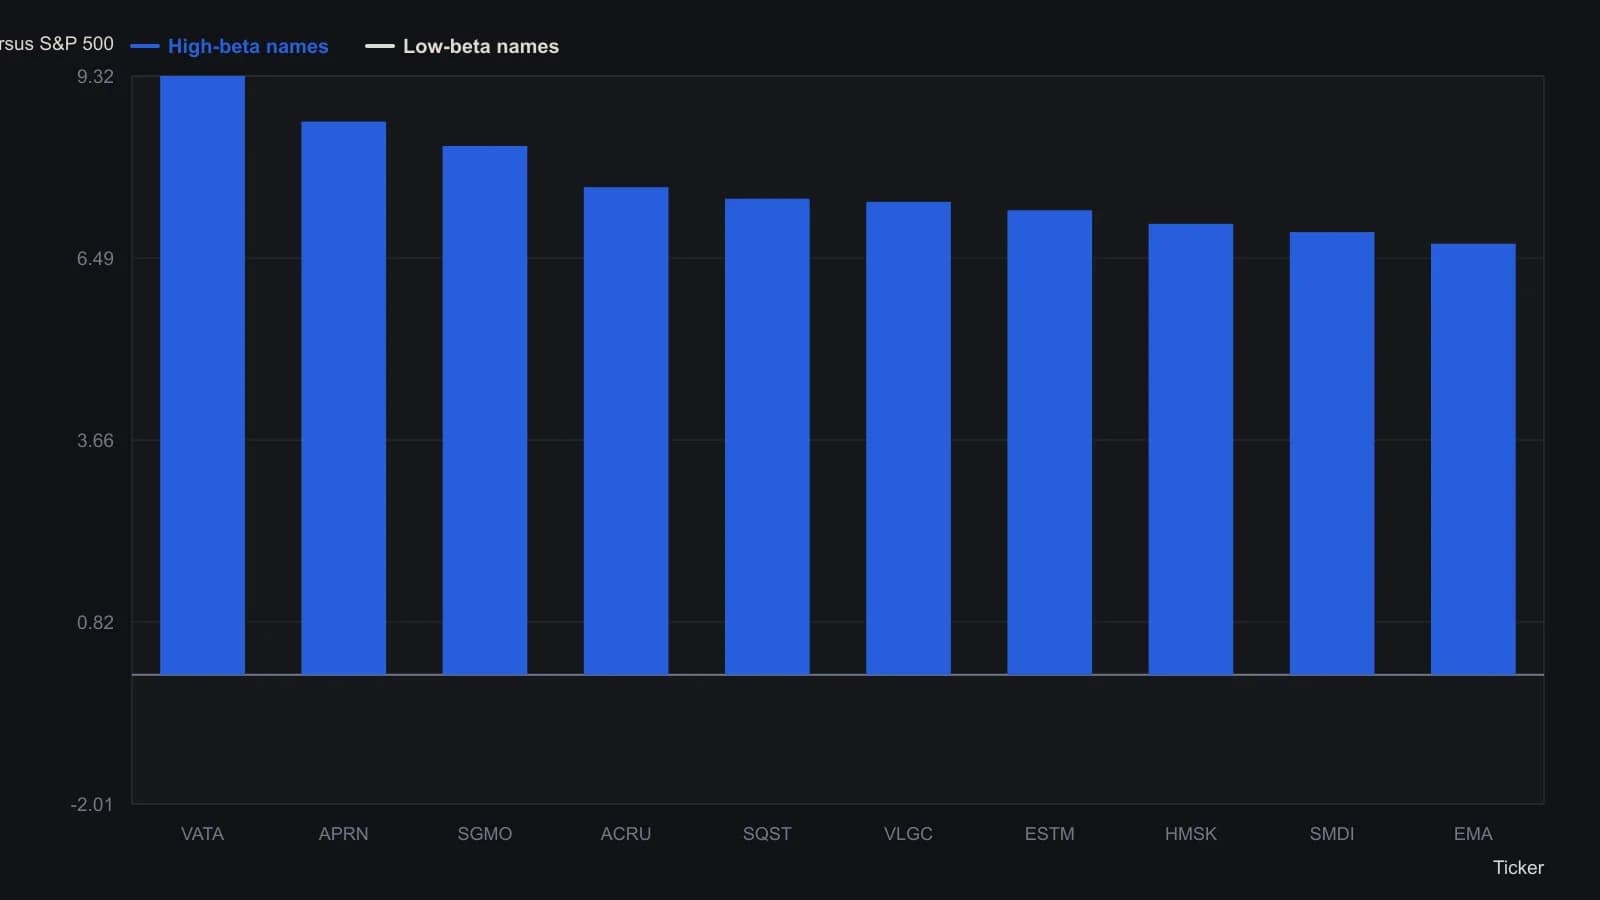
Это зафиксированные на тот момент беты отдельных акций относительно S&P 500 на 6 June 2001. Сама статья считает бету отдельной бумаги нестабильной и плохой оценкой будущей волатильности.
Что оставляет необъяснённым один лишь наклон
R-squared, масштабированный от 0 до 1, показывает, какую долю изменчивости бумаги или фонда объясняет S&P 500. Значение 0.9 означает, что 90 процентов этой изменчивости приходится на индекс. От чистого индексного фонда ожидается оценка 1.
Альфа-коэффициент используется вместе со стандартным отклонением и коэффициентами в стиле Sharpe как остаточная проверка того, сохранилась ли премия доходности после принятого риска. Это снимок того, заработала ли бумага или портфель больше или меньше доходности, подразумеваемой рыночно-относительным риском, и проверка того, что оставляет необъяснённым одно лишь значение беты.
Ценовая волатильность трактуется как двустороннее отклонение от среднего и как источник неопределённости, связанный с ожидаемой избыточной доходностью над безрисковой ставкой. Она отличается от изменчивости прибыли. Историческая волатильность описывает прошлую ценовую изменчивость бумаги или портфеля, включая эти двусторонние отклонения и рыночно-относительные колебания, и используется, чтобы описать уже пережитый режим, а не обещать будущую траекторию. Полезна ли эта неопределённость, зависит от целей инвестора.
Комментаторы считали бету переиспользованной и неполной. Они ссылались на вывод об отсутствии исторической связи между набором доходностей акций и их бетами. Среди гораздо более широкого меню статистик волатильности они считали обычное стандартное отклонение и бету достаточными для большинства людей.
Горизонт и систематическая экспозиция
Более короткий горизонт сильнее подвергает инвестора одному неблагоприятному рыночному движению, тогда как более длинный горизонт может сделать ту же систематическую экспозицию менее центральной. Диверсификация во времени — это утверждение, что более длинные горизонты снижают вероятность процентного убытка, даже когда под риском оказывается большая долларовая сумма. На более длинных горизонтах вероятность процентного убытка может снижаться, даже когда растёт долларовая сумма под риском, и это одна из причин, по которой аллокации позднее могут смещаться в сторону менее волатильных инструментов после крупных приростов или по мере приближения целевой даты.
Все разборы дорожки · 5 разборов
- 1985Бета и альфа как выбранные параметры регрессии
- 1996Коэффициент Alpha как знаковый трендовый фильтр для казначейских облигаций
- 1996Сглаженная альфа из парной регрессии логарифмических изменений
- 1996Построение альфы линейной регрессии из разрыва доходности
- 2001Когда бета-хеджирование неверно считывает волатильность портфеля