1987выпуск C101-7
Сезонные календарные спреды как профинансированные слоты капитала
Сезонный календарный спред резервируется как capitalization-slot из маржи плюс запланированный стоп. Оставшийся капитал, overlay-filter, который может отклонить seasonal-window, и заданный close-only-stop превращают датированную идею в ограниченную книгу.
- Сезонная программа собирает множество привязанных к датам календарных спредов в диверсифицированную книгу, которую можно использовать в течение календарного года.
- Каждый принятый спред — это capitalization-slot из маржи плюс запланированный стоп, поэтому оставшийся капитал задаёт, сколько столь же профинансированных окон может быть открыто одновременно.
- Seasonal-window выбирается из сетки пар дат, затем сравнивается через annualized-slot-ranking, чтобы оставшиеся средства шли к кандидатам с более высоким рангом.
- Вход и выход только по датам неполны без overlay-filter, который может сдвинуть окно вперёд, задержать или отклонить его, и без close-only-stop, когда официальный стоп по спреду нельзя выставить.
Сезонная спредовая программа формулируется как сборка множества привязанных к датам сделок относительной стоимости в диверсифицированную книгу, которую можно использовать в течение календарного года. Каждая идея — это календарный спред: парные длинная и короткая позиции в связанных поставках или связанных рынках, так что экспозиция относится к относительному движению, а не к одной цене аутрайт.
Кандидатное окно выбирается из сетки
Рабочий пример — длинный December oats против короткого December Chicago Board of Trade wheat, с кандидатным seasonal-window от October 31 до November 30.
Сетка quarter-month для каждой пары входа и выхода сообщает среднее долларовое изменение и долю прибыльных лет. Seasonal-window выбирается из множества комбинаций дат, а не из одной пары дат.
Каждый спред занимает capitalization-slot
Каждый принятый спред финансируется как capitalization-slot: начальная маржа плюс запланированный стоп. При марже $500 и стопе $700 зарезервированный слот составляет $1,200, поэтому полный stop-out рассматривается как потребление стопа при высвобождении маржи.
Резервирование этого слота $1,200 на счёте $15,000 оставляет $13,800 на другие столь же профинансированные спреды, поэтому число открытых позиций сокращается, когда капитал связан, и расширяется, когда он не связан.
Оставшиеся средства следуют annualized-slot-ranking
Спреды разной длины, хит-рейта, маржи и стопа ранжируются методом annualized-slot-ranking. Исторический средний результат выражается как доходность на зарезервированный слот и масштабируется к году, чтобы оставшиеся средства можно было направлять в окна с более высоким рангом.
Годовой долларовый результат спреда овёс/пшеница Oct 31–Nov 30
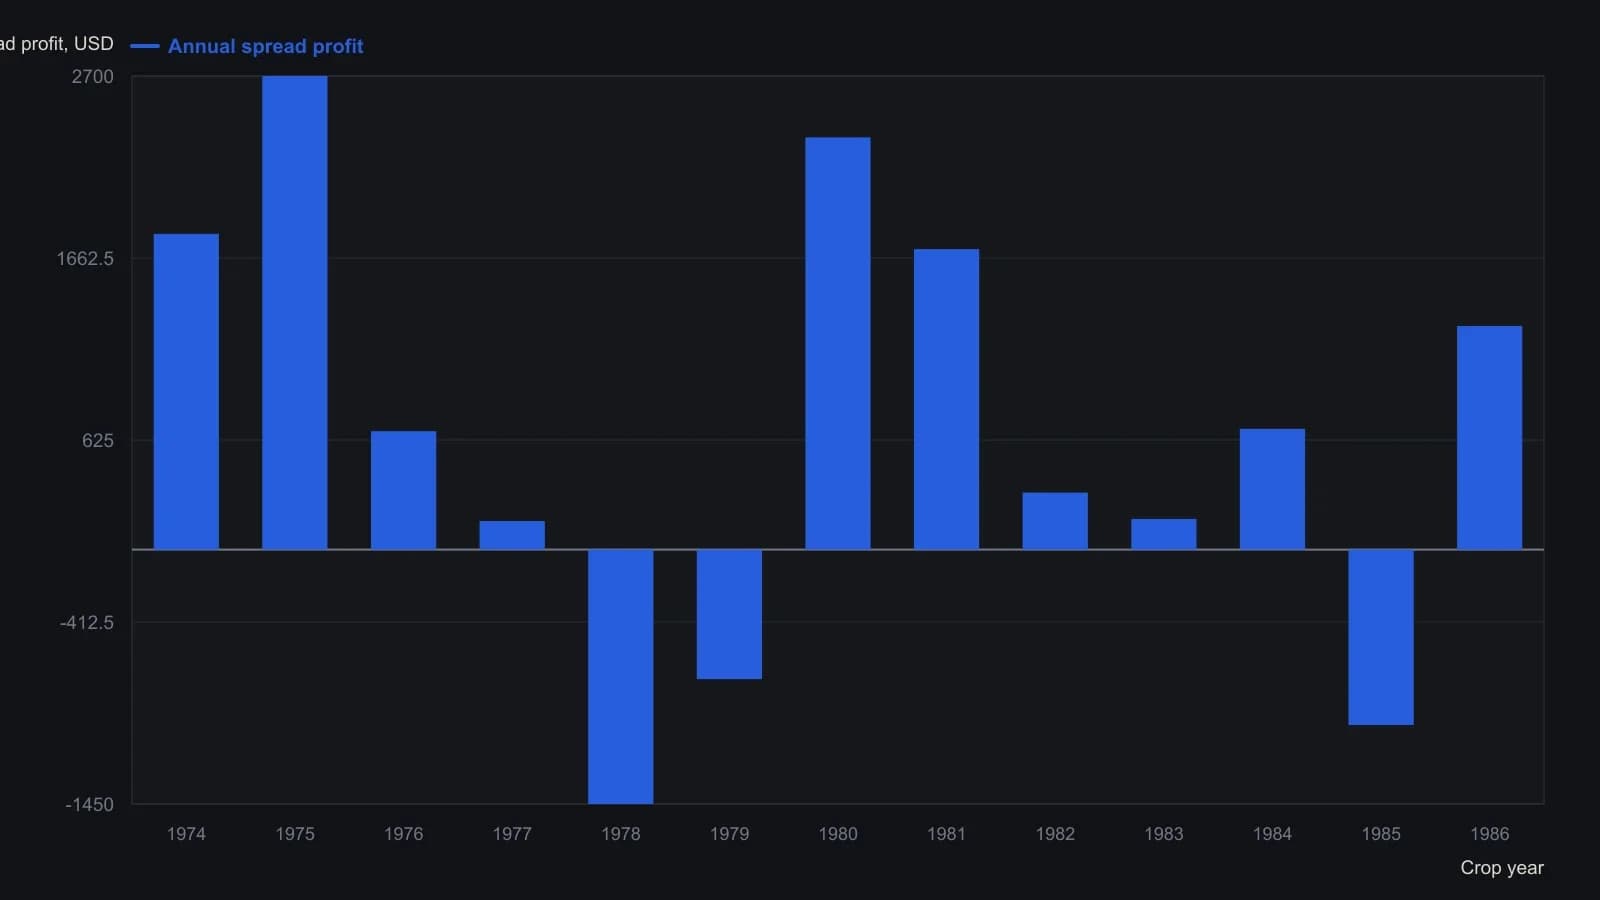
Окно — OZ/WZ по урожайным годам 1974–1986. Сумма напечатанных годовых прибылей равна $8,676, тогда как строка SUMMARY показывает $8,675; каждый столбец использует напечатанную величину PROFITS соответствующего года. Средняя прибыль на распечатке составляет $667.
Overlay-filter может отклонить окно
Сезонное движение может начаться рано, начаться поздно или не появиться, поэтому вход и выход только по датам считаются неполными без overlay-filter. Этот второй набор правил применяется к спреду или к его ногам. Он может сдвинуть вперёд, задержать или заблокировать seasonal-window и может генерировать выходы внутри этого окна.
Одна практика overlay — наблюдать спред за две недели до запланированного входа и принимать сигналы в том же направлении за одну неделю до него. Простое цитируемое правило — два последовательных закрытия в сезонном направлении; эти сигналы продолжаются до стопа или календарного выхода. Спред, который всё ещё в тренде, допускается вести дальше этого выхода, пока overlay-filter не развернётся.
Close-only-stop ограничивает слот
Официальные стопы часто нельзя выставить на сам спред. Три практические альтернативы — немедленный внутридневной выход, close-only-stop и close-only решение, которое исполняется на следующем открытии. Close-only-stop — это граница убытка, определяемая по закрытию сессии, а не по официальному стоп-приказу на спред, и иногда исполняется на следующем открытии, если решение принято после закрытия.
Эпизод June long-bond против short-bill, который был закрыт по стопу на следующий день, зафиксировал убытки $500 при немедленном выходе, $1,331 при close-only-stop и $1,950, когда close-only решение было исполнено на следующем открытии.
Все разборы дорожки · 18 разборов
- 1982Построение товарных спредов, календарных ног и опционных стрэпов
- 1987Сезонные календарные спреды как профинансированные слоты капитала
- 1989Сезонные даты, подтверждение и реконструированные бары спреда
- 1991Дивергенция календарного спреда как часы спроса для разворотов на товарных рынках
- 1992Принудительная конвергенция к экспирации для сделок по базису, календарю и опционному доходу
- 1993Запишите календарный intercrop по сое как одну процедуру
- 1996Переработка товарной корзины, прочитанная как прокси и как календарный спред
- 2003Построение календарного спреда по перекосу волатильности
- 2003Календарные спреды на скот во время ролла товарного индекса
- 2004Построение календарного спреда на одном страйке, доход от распада и фильтры счёта
- 2004Календарные спреды в диапазоне и заранее заданные выходы
- 2007Формируйте размер фьючерсной позиции из депозита добросовестности и спреда
- 2007Критика календарных спредов, когда развороты перехлёстывают
- 2010Назовите спред, затем сконструируйте ноги
- 2012Ежемесячный календарный доход в процессе режима волатильности
- 2016Кейс календарного спреда VIX после всплеска волатильности 2015 года
- 2017Изломы кривой доходности как лаборатории спредов
- 2018Выбор контракта фьючерсов на биткоин, процентная маржа и календарные спреды