2003выпуск C081-3
Календарные спреды на скот во время ролла товарного индекса
Историческое кейс-исследование превратило ролл индекса, взвешенного по производству, в одну процедуру календарного спреда на скот и использовало maximum adverse excursion, чтобы решить, допустимо ли вообще короткое окно.
- Товарный фьючерсный индекс, взвешенный по производству, роллировал ближние позиции приращениями в одну пятую с пятого по девятый рабочий день месяца, предшествующего экспирации, каждый раз продавая ближний контракт и покупая дальний контракт.
- Кейс-исследование ожидало, что связанное с роллом давление на относительные цены проявится яснее в календарных спредах на скот, чем на высоколиквидных рынках энергоносителей или зерна, потому что открытый интерес на рынке скота был меньше, а поставный арбитраж — слабее.
- Тест продавал ближний контракт на скот и покупал следующий дальний контракт с закрытия четвёртого рабочего дня предшествующего месяца по девятый рабочий день, используя комбинации месяцев живого скота и свиней с 1996 года.
- Двусторонний календарный спред рассматривался как чувствительный к издержкам, поэтому maximum-adverse-excursion ограничивал, допустимо ли короткое окно ролла. Летние роллы на скот были выделены как самые сильные кандидаты.
Ролл товарного индекса как опубликованные часы
Архив описывал индекс товарных фьючерсов, взвешенный по производству, который роллировал ближние позиции приращениями в одну пятую с пятого по девятый рабочий день месяца, предшествующего экспирации. Каждое приращение продавало ближний контракт и покупало следующий дальний контракт того же товара. Этот ролл товарного индекса — запланированная продажа ближних фьючерсов и покупка следующего месяца поставки, чтобы товарный индекс только в длинную сторону мог оставаться инвестированным без принятия поставки.
Редакторская интерпретация TradersWeek: эти заранее объявленные дни приращений — часы рыночной структуры. Опубликованное расписание, а не дискреционная догадка о тайминге, задаёт окно календарного спреда.
Почему кейсом стали месяцы на рынке скота
Кейс-исследование сочло, что связанное с роллом давление на относительные цены проявится сильнее в календарных спредах на скот, чем на высоколиквидных рынках энергоносителей или зерна. Открытый интерес на рынке скота был меньше, а поставный арбитраж — слабее. Живой скот имел вес в индексе 3.77 процента, что описывалось как существенное относительно открытого интереса этого рынка. Календарный спред — это пара на один и тот же товар, короткая в одном месяце поставки и длинная в другом, выражающая взгляд на относительное ценообразование месяцев, а не на аутрайт-направление.
Окно календарного спреда, которое тестировали
Тест продавал ближний контракт на скот и покупал следующий дальний контракт с закрытия четвёртого рабочего дня предшествующего месяца по девятый рабочий день. Использовались комбинации месяцев живого скота и свиней с 1996 года. Пара является товарным спредом: комбинацией длинного и короткого фьючерса, применяемой, чтобы выделить относительную результативность контрактов вместо уровня наличного товара.
Исторические исходы внутри окна ролла
С 1996 по 2002 год ближний месяц живого скота завершал тестируемое окно ролла слабее следующего дальнего месяца в 43 из 61 случая. Ближний месяц свиней делал это в 42 из 71 случая. Летние роллы на скот были выделены как самые сильные кандидаты, потому что открытый интерес на рынке скота тогда обычно был тонким, тогда как открытый интерес в связанных индексных фьючерсах рос.
Прибыль и убыток голдмановского ролла по живому скоту, июнь–август, 1993–2002
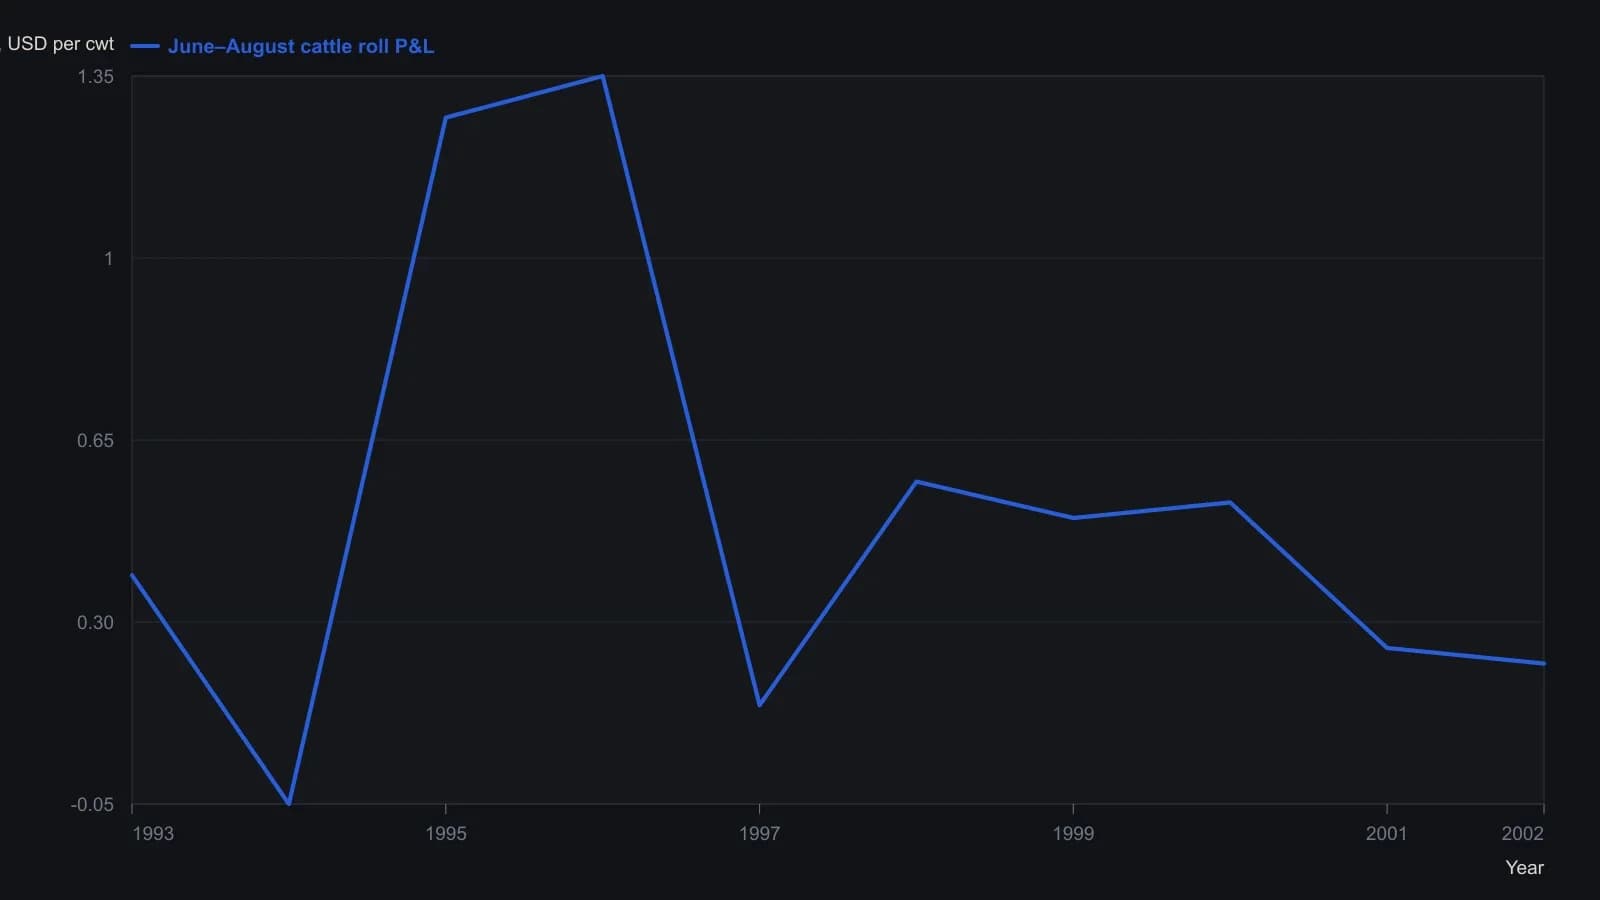
Каждая точка — одно дискретное майское окно: короткая позиция по июньскому контракту и длинная по августовскому от закрытия четвёртого рабочего дня до девятого. Значения — в долларах за сто фунтов. В той же таблице наихудшее неблагоприятное отклонение внутри окна составило −0.43 в 2002.
Maximum adverse excursion как граница окна
Текст рассматривал двусторонний календарный спред как чувствительный к издержкам. Транзакционные издержки могли стереть небольшое расхождение ближний-против-дальний, поэтому maximum-adverse-excursion использовали, чтобы ограничить, допустимо ли вообще короткое окно ролла. Maximum-adverse-excursion — это наибольшее неблагоприятное движение, зафиксированное, пока определённый спред открыт.
Для выборки ролла живого скота с июня по август с 1993 по 2002 год maximum-adverse-excursion сводили в таблицу на каждом пятисессионном удержании. Худшая цифра в этом наборе из десяти событий составила -0.43 за hundredweight.
Редакторская интерпретация TradersWeek: эта сведённая в таблицу граница — фильтр на то, можно ли вообще брать окно, а не позднейшая надстройка к уже выбранной сделке.
Все разборы дорожки · 18 разборов
- 1982Построение товарных спредов, календарных ног и опционных стрэпов
- 1987Сезонные календарные спреды как профинансированные слоты капитала
- 1989Сезонные даты, подтверждение и реконструированные бары спреда
- 1991Дивергенция календарного спреда как часы спроса для разворотов на товарных рынках
- 1992Принудительная конвергенция к экспирации для сделок по базису, календарю и опционному доходу
- 1993Запишите календарный intercrop по сое как одну процедуру
- 1996Переработка товарной корзины, прочитанная как прокси и как календарный спред
- 2003Построение календарного спреда по перекосу волатильности
- 2003Календарные спреды на скот во время ролла товарного индекса
- 2004Построение календарного спреда на одном страйке, доход от распада и фильтры счёта
- 2004Календарные спреды в диапазоне и заранее заданные выходы
- 2007Формируйте размер фьючерсной позиции из депозита добросовестности и спреда
- 2007Критика календарных спредов, когда развороты перехлёстывают
- 2010Назовите спред, затем сконструируйте ноги
- 2012Ежемесячный календарный доход в процессе режима волатильности
- 2016Кейс календарного спреда VIX после всплеска волатильности 2015 года
- 2017Изломы кривой доходности как лаборатории спредов
- 2018Выбор контракта фьючерсов на биткоин, процентная маржа и календарные спреды