1991выпуск C031-4
Дивергенция календарного спреда как часы спроса для разворотов на товарных рынках
Ближайший контракт показывает, куда растянулся товар. Календарный спред проверяет, согласен ли ещё спрос ближнего горизонта. Вход, выход и воздержание принадлежат одной процедуре, которая срабатывает только когда эти вторые часы подтверждают или противоречат ценовой структуре.
- Календарный спред — это разница цен между двумя месяцами поставки одного и того же товара; его читают как помесячные часы спроса и затрат на хранение, а не как самостоятельную ставку на аутрайт.
- Когда затраты на хранение относительно стабильны, этот спред отслеживает спрос ближнего горизонта против ожидаемого спроса более дальнего горизонта.
- Дивергенция цены спреда на экстремуме графика — возможное раннее предупреждение о развороте, и процедура использует расчётный спред, чтобы тонкие дальние месяцы не искажали сессию.
- То же направленное расхождение описано как полезное, но не всегда надёжное, поэтому воздержание остаётся внутри правила, а не снаружи него.
Две цены на один товар
Один и тот же товар может дать одну цену на немедленную поставку и другую — на более позднюю. Эта разница и есть календарный спред: помесячное чтение спроса и затрат на хранение, а не самостоятельная ставка на аутрайт.
Календарные спреды — совместный продукт затрат на хранение, таких как процент и складирование, и относительного спроса. Когда эти факторы относительно стабильны, спред отслеживает спрос ближнего горизонта против ожидаемого спроса более дальнего горизонта.
Когда доминирует ближний спрос
В эпизоде сырой нефти Ирак-Кувейт 1990 года более ближние контракты котировались выше более дальних на фоне опасений краткосрочного разрыва поставок. Этот паттерн — инверсия временной структуры: краткосрочный страх за предложение доминирует над ценообразованием дальнего горизонта.
Редакторское ограничение: финансовые и золотые календарные спреды считаются более трудными для чтения, потому что торгуются главным образом на фактических и ожидаемых разрывах процентных ставок, поэтому эта процедура остаётся на товарных рынках, где затраты на хранение и относительный спрос всё ещё можно различить.
Календарный спред на кофе июль–сентябрь 1989
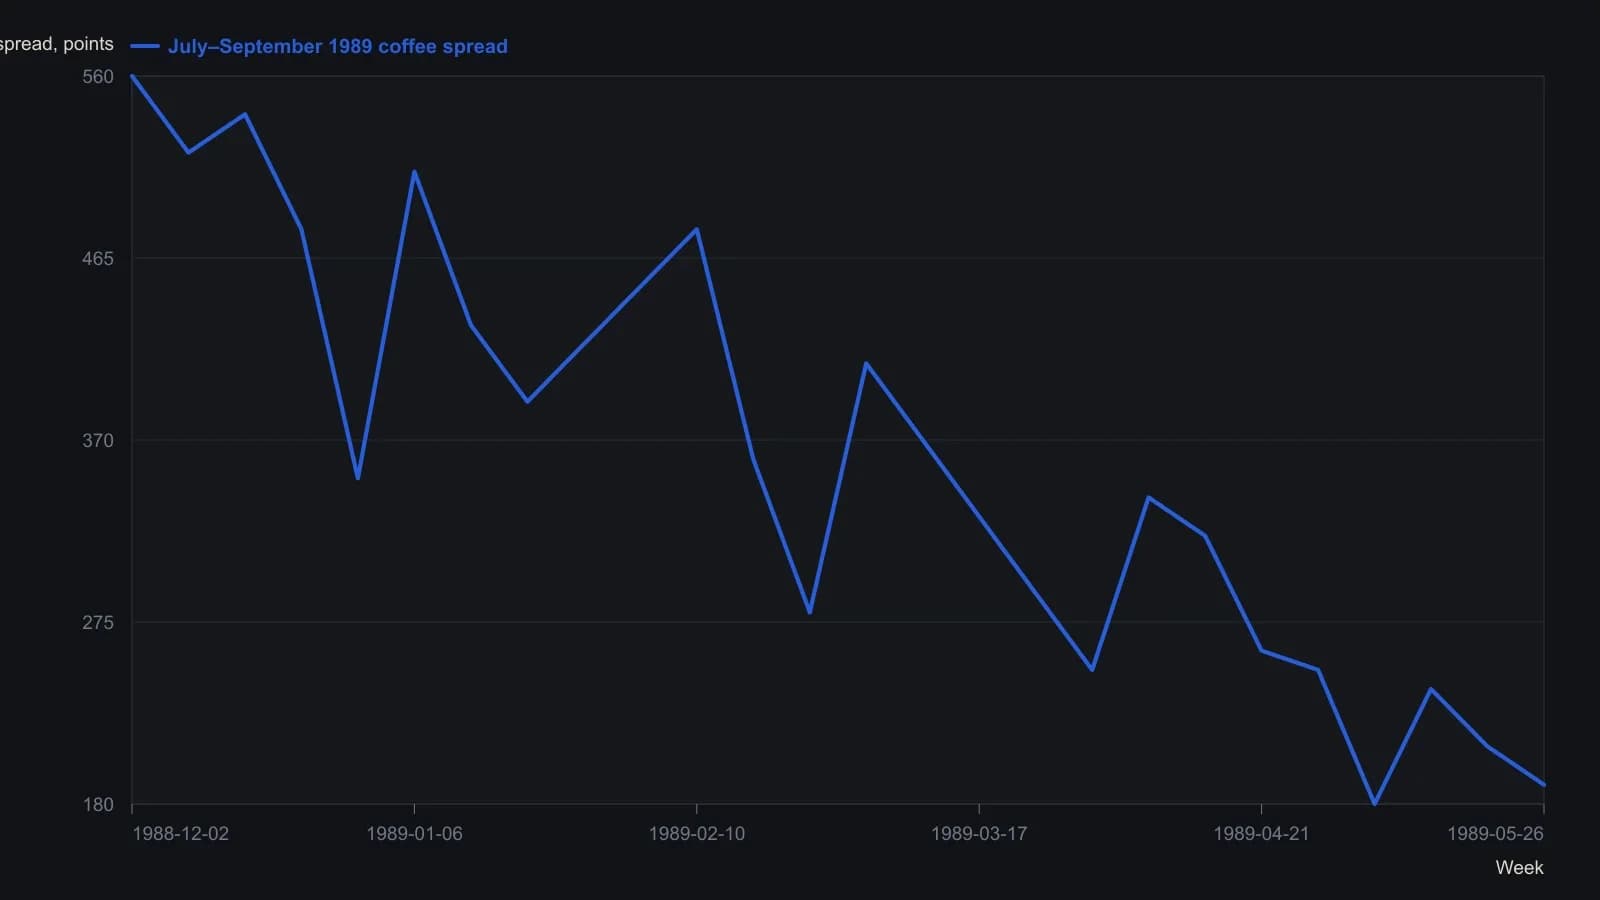
Значения по оси Y — приблизительные недельные закрытия, снятые с сетки отсканированного рисунка 1b. Цифры на оси напечатаны как 500/400/200/800 и трактуются как пункты спреда (сотые доли цента за фунт) — обычная котировка для этого календарного спреда на кофе. Последнюю цифру нельзя считать точной.
Вход, выход и воздержание как одна процедура
Архивный рабочий процесс задаёт цены закрытия для спреда. Внутрисессионные помесячные разницы могут сильно колебаться, когда не каждый месяц контракта торгуется непрерывно. Поэтому рабочим входом служит расчётный спред.
Редакторское прочтение TradersWeek записывает остальное как единую процедуру. Воздерживайтесь, пока текущий контракт и календарный спред ещё согласны. Рассматривайте разворот только когда дивергенция цены спреда появляется вблизи экстремума графика: аутрайт и помесячный спред расходятся. Оставайтесь при этом прочтении разворота только пока часы спроса продолжают противоречить растянутой ценовой структуре. Возвращайтесь к воздержанию, если два ряда снова выравниваются или если расхождение не удерживается. Процедура срабатывает на подтверждении или противоречии, а не на одном лишь экстремуме аутрайта.
Направленное расхождение между текущим контрактом и помесячным спредом представлено как возможное раннее предупреждение о развороте. Оно описано как полезное, но не всегда надёжное.
Исторические совпадения
В кофейном кейсе июля 1989 года двойное дно февраля-марта в аутрайте совпало с более высоким минимумом более позднего марта в спреде июль-сентябрь, после чего рынок пошёл вверх.
В медном кейсе 1989 года более низкий минимум февраля в июльском контракте возник, пока спред июль-сентябрь удерживал плоское основание, и за этим последовало ралли. Более поздняя апрельская двойная вершина в аутрайте совпала с более слабым спредом и резким снижением.
Редакторское примечание: кофейный эпизод и первый медный эпизод читаются как часы спроса, поддерживающие разворот от экстремума аутрайта. Более поздний медный эпизод читается как часы, противоречащие контракту, который уже сформировал вершину.
Все разборы дорожки · 18 разборов
- 1982Построение товарных спредов, календарных ног и опционных стрэпов
- 1987Сезонные календарные спреды как профинансированные слоты капитала
- 1989Сезонные даты, подтверждение и реконструированные бары спреда
- 1991Дивергенция календарного спреда как часы спроса для разворотов на товарных рынках
- 1992Принудительная конвергенция к экспирации для сделок по базису, календарю и опционному доходу
- 1993Запишите календарный intercrop по сое как одну процедуру
- 1996Переработка товарной корзины, прочитанная как прокси и как календарный спред
- 2003Построение календарного спреда по перекосу волатильности
- 2003Календарные спреды на скот во время ролла товарного индекса
- 2004Построение календарного спреда на одном страйке, доход от распада и фильтры счёта
- 2004Календарные спреды в диапазоне и заранее заданные выходы
- 2007Формируйте размер фьючерсной позиции из депозита добросовестности и спреда
- 2007Критика календарных спредов, когда развороты перехлёстывают
- 2010Назовите спред, затем сконструируйте ноги
- 2012Ежемесячный календарный доход в процессе режима волатильности
- 2016Кейс календарного спреда VIX после всплеска волатильности 2015 года
- 2017Изломы кривой доходности как лаборатории спредов
- 2018Выбор контракта фьючерсов на биткоин, процентная маржа и календарные спреды