1992выпуск C071-5
Commodity-bond-ratio как оверлей режима акций
Этот кейс строит commodity-bond-ratio и читает его как inverse-overlay на спотовый индекс S&P 500. Редакторская интерпретация: оценивать пробой линии тренда акций по тому, пробил ли этот коэффициент уже свою линию, застопорился или завершил ratio-double-top.
- Commodity-bond-ratio формируется делением товарного индекса Commodity Research Bureau на цены фьючерсов на казначейские облигации, а его наклон читается как inflation-pressure-reading.
- Тот же наклон несёт portfolio-context-mapping: акцент на товары против облигаций, когда коэффициент растёт, и на облигации против товаров, когда он падает.
- Кейс читает коэффициент и спотовый индекс S&P 500 как inverse-overlay и отмечает развороты через ratio-trendline или ratio-double-top.
- Редакторская интерпретация: прежде чем считать пробой линии тренда акций самостоятельным событием, спросите, пробила ли линия товар-против-облигаций уже свою линию, застопорилась или завершила разворот с двумя вершинами.
Оценивать движение акций относительно коэффициента
Архивный кейс ставит commodity-bond-ratio рядом со спотовым индексом S&P 500, чтобы движение акций читалось на фоне товаров-против-облигаций. Редакторская интерпретация: прежде чем считать пробой линии тренда акций самостоятельным событием, спросите, пробила ли эта линия относительной силы уже свою линию, застопорилась или завершила разворот с двумя вершинами.
Эта привычка опирается на three-sector-linkage. Товары, облигации и акции читаются вместе, а не как изолированные графики.
Как строится оверлей
Оверлей строится делением товарного индекса Commodity Research Bureau на цены фьючерсов на казначейские облигации. Полученная линия и есть commodity-bond-ratio.
Inflation-pressure-reading придаёт смысл наклону. Растущее значение описывается как опережение товарами облигаций при росте инфляционного давления. Падающее значение описывается как опережение облигациями товаров при снижении инфляционного давления.
То же направление несёт portfolio-context-mapping. Растущий коэффициент сопоставляется с акцентом на товары против облигаций. Падающий коэффициент сопоставляется с акцентом на облигации против товаров.
Кейс утверждает, что растущий коэффициент в целом связан с негативным фоном для акций, а падающий — с более позитивным. Эта связка и есть inverse-overlay.
Линии тренда и двойная вершина на коэффициенте
Коэффициент трактуется как линия, которую можно анализировать линиями тренда и пробоями, чтобы выявлять развороты. Ratio-trendline — наклонная линия, проведённая по commodity-bond-ratio и используемая, чтобы отметить пробой, застопоривание или подтверждение, так же как линия тренда используется на цене.
Ratio-double-top — формация из двух вершин на commodity-bond-ratio, используемая, чтобы отметить потенциальный разворот режима товары-против-облигаций.
Противоположные тренды с середины 1987
С середины 1987 по середину апреля 1992 спотовый индекс S&P 500 и коэффициент описываются как в целом движущиеся в противоположных направлениях. Несколько пиков коэффициента описываются как совпадающие с разворотами акций вверх, включая развороты в конце 1987 и осенью 1990. Растущий коэффициент отмечается перед пробоем акций 1987.
Развороты коэффициента вверх весной 1988 и в конце 1989 описываются как совпадающие с менее поддерживающими условиями для акций. Разворот конца 1989 характеризуется как более негативное совпадение.
S&P 500 против отношения индекса CRB к казначейским облигациям, середина 1987 — апрель 1992
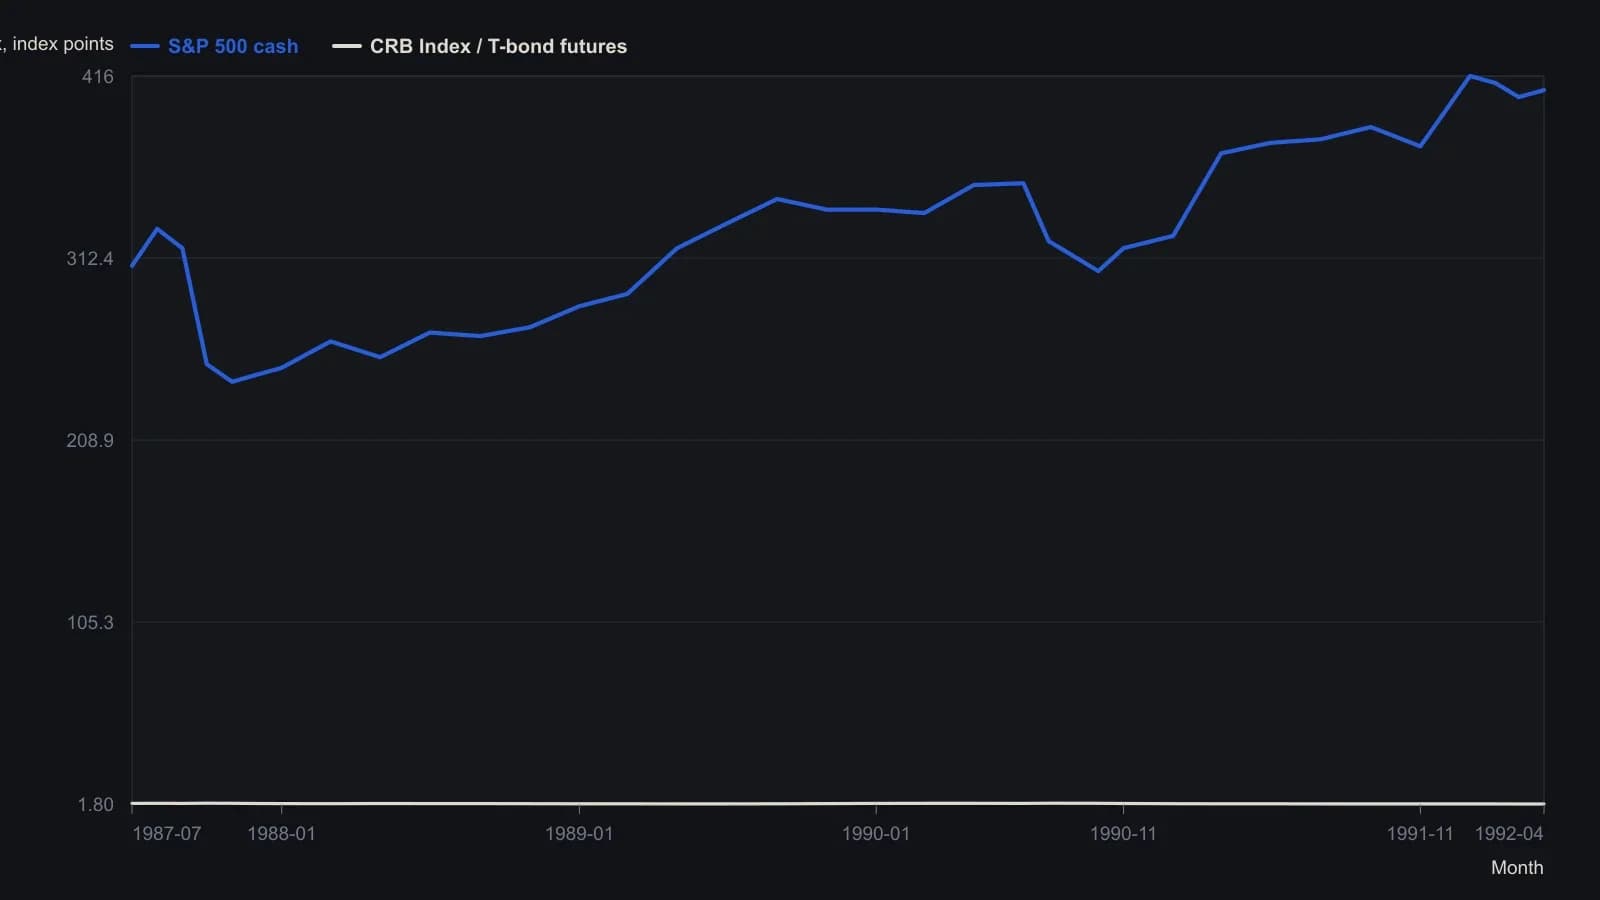
Численной таблицы в статье нет. Следы, похожие на недельные, сняты с растра печатного рисунка 1; значения по оси y приблизительны относительно подписанных делений графика (спотовый S&P в пунктах индекса; отношение — CRB ÷ фьючерсы на казначейские облигации). Аннотации линий тренда с исходной страницы не воспроизведены.
Январский пробой и ratio-double-top
В окне с середины 1989 по апрель 1992 восходящий пробой коэффициента в январе 1990 описывается как совпадающий со спадом акций. На коэффициенте между апрелем и сентябрём 1990 идентифицируется ratio-double-top. Завершение второй вершины к концу 1990 описывается как совпадающее с крупным ростом S&P 500.
Отскок коэффициента весной 1992 описывается как застопорившийся у нисходящей линии тренда в окне, которое по-прежнему трактуется как поддерживающее для акций.
Крупный план ноября 1991
С ноября 1991 по середину апреля 1992 падающий коэффициент в конце 1991 описывается как сопровождающий рост акций к новым максимумам. Разворот вверх в начале января описывается как совпадающий с коррекцией акций на фоне силы товаров и слабости облигаций. Пробой восходящей линии тренда на коэффициенте в начале апреля описывается как предшествующий выходу S&P 500 выше 13-недельной нисходящей линии тренда.
Редакторская интерпретация: этот крупный план показывает привычку. Движение акций выше нисходящей линии тренда оценивается после того, как commodity-bond-ratio уже пробил свою восходящую ratio-trendline, а не читается изолированно.
Все разборы дорожки · 32 разбора
- 1988Длина реакции как проверка целостности тренда
- 1991Распроданные двойные донья как трёхшлюзовый тест инвентаря
- 1991Классификатор по ширине рынка для V-доньев и W-доньев
- 1991Заранее рассчитанные кластеры ценовых соотношений и тесты двойной вершины
- 1992Разворотные точки облигаций как проверка режима для двойных вершин и пробоев акций
- 1992Commodity-bond-ratio как оверлей режима акций
- 1992Подтверждение опережения золота для разворотов товарного индекса
- 1994Построение индикатора thousand-line advance-decline
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1996Построение двойных вершин от ретеста сопротивления до пробоя впадины
- 1996Четырёхэтапная конструкция двойного дна
- 1998Подтверждение двойного дна и постановка стопа
- 2000Конструкция двухбарного разворота
- 2001Построение двойных вершин по неудачным ретестам сопротивления
- 2002Двойные дни Eve-Eve: ширина, подтверждение и сопротивление сверху
- 2002Построение Eve-and-Eve и классических двойных доньев
- 2003Двойное дно Ева-Адам как двухшаговый учебный тест
- 2003Контраст форм, затем подтверждение пробоя в двойном дне Адам и Ева
- 2003Чтение циклических минимумов внутри секулярных медвежьих режимов
- 2004Кейс коррекции Фибоначчи в модели shark-attack
- 2004Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
- 2005Пятиволновый кейс евро/доллара и поддержка, которая всё ещё должна была сломаться
- 2007Построение товарных сезонных индексов для контекста режима
- 2009Построение сетапов на шорт по округлой и двойной вершине
- 2010Входы, выходы и воздержание по часовым паттернам как единый плейбук
- 2016Уродливое двойное дно после годового минимума
- 2016Неподтверждённое двойное дно акции рядом с подтверждённым индексом
- 2016Построение скользящей средней range-midpoint
- 2017Оценка задержек у целого доллара на пробоях паттернов
- 2018Днища и пробои, подтверждённые объёмом, со скользящими средними
- 2018Оценка двойных оснований с зафиксированным подтверждением стохастика
- 2019Пары Форекс как относительная стоимость: спреды доходностей, поддержка и двойное дно