2007выпуск C111-3
Построение товарных сезонных индексов для контекста режима
Сезонный индекс — это прежде всего процентная карта типичного положения цены на фиксированном окне выборки. Только после построения этой карты архив масштабирует более позднее сезонное плечо под более крупное реализованное движение, а затем независимое измерение двойной вершины отмечает, где цикл может сломаться.
- Сезонный индекс строится усреднением цен на выбранном дневном, недельном или месячном окне и выражением каждого интервала как индексного рейтинга относительно среднего по всему окну.
- Сельскохозяйственные индексы могут использовать маркетинговый год, чтобы слабость уборки и сила посевной оказались в правильных окнах.
- Проекция, масштабированная по волатильности, задаёт величину более позднего сезонного плеча по отношению недавнего реализованного движения к типичному движению более раннего плеча.
- Измерение двойной вершины — отдельная проверка вниз, а пики и впадины ожидаются внутри сезонного окна, а не на обязательную дату.
Товарные циклы как процентная карта
Товарные рынки описываются как имеющие годовые календарные циклы спроса и предложения: зерновые обычно слабее всего около уборки и сильнее всего в посевную.
Сезонный индекс превращает этот цикл в процентную карту типичного положения цены по интервалам. Он строится делением среднего каждого интервала на среднее всех интервалов выборки.
Зафиксируйте выборку, затем оцените каждый интервал
Шаг построения — усреднить цены на выбранном дневном, недельном или месячном окне и оценить каждый интервал как процент от среднего по всему окну. Эта оценка и есть индексный рейтинг: среднее интервала, выраженное как процент от среднего по всей выборке, поэтому значения ниже 100 отмечают исторически слабые окна, а значения выше 100 — исторически сильные.
Сельскохозяйственные ряды не обязаны следовать календарю. Маркетинговый год — это год, выровненный по культуре и используемый вместо календарного года при построении сельскохозяйственного индекса; здесь с июня по следующий май для чикагской пшеницы.
Пятилетний сезонный индекс чикагской пшеницы
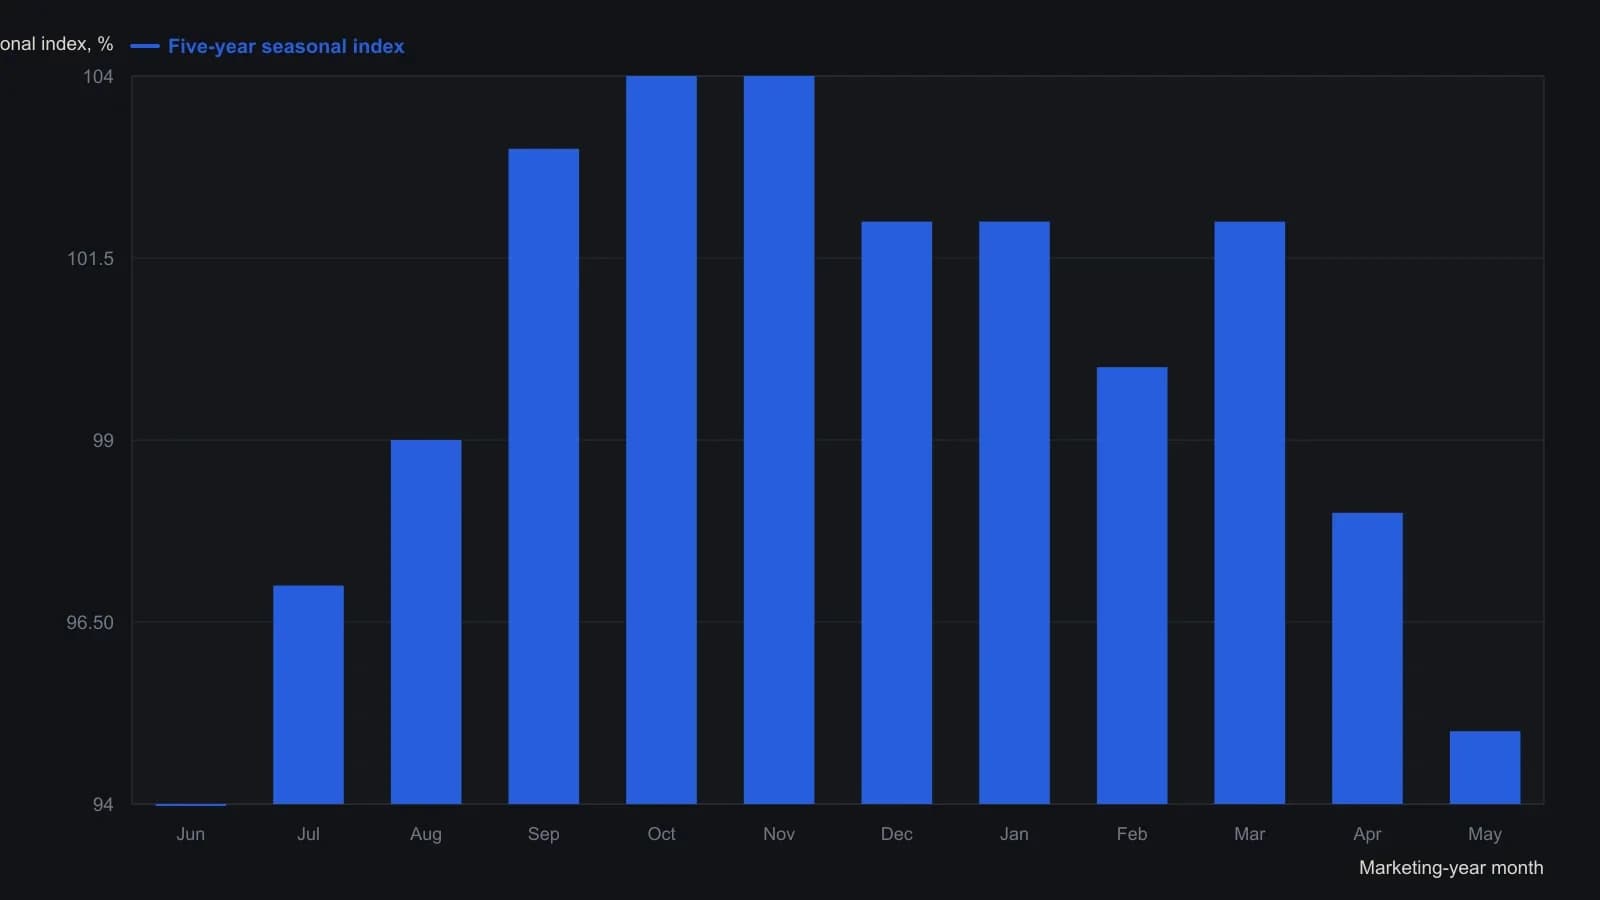
Источник фиксирует пятилетнее окно месячных закрытий ближайшего контракта и маркетинговый год июнь–май. Июнь и май оба дают среднее закрытие $2.93, однако таблица ставит им 94 процента и 95 процентов; эти напечатанные оценки перенесены как есть.
Карты пшеницы и бензина на пятилетнем окне
Пятилетний индекс чикагской пшеницы по месячным закрытиям маркетингового года с июня по май оценил июнь в 94 процента от годового среднего 3.10, а ноябрь — в 104 процента.
Пятилетний недельный индекс бензина за 2002–2006 годы поместил типичную впадину около 85 процентов в середине февраля и типичный пик около 112 процентов в середине августа.
Когда недавнее плечо обгоняет индекс
Рост бензина в начале 2006 года примерно на 50 процентов сравнивался с типичным ростом индекса на 22 процента. Полученное отношение 2.22 к 1 применили к более позднему сезонному плечу, которое индекс отмечал примерно в 13 процентов.
Этот шаг — проекция, масштабированная по волатильности: величина более позднего сезонного плеча, полученная умножением типичного процентного изменения индекса на отношение недавнего реализованного движения к типичному движению более раннего плеча. Применение этого масштабированного процента более позднего плеча к наличной цене конца апреля 2.1374 дало оценку летнего пика около 3.55.
Двойная вершина как отдельная мера
Наличный бензин затем сформировал двойную вершину около 3.40 с промежуточной впадиной около 2.90. Снижающаяся волатильность указывалась как причина того, что более позднее повышение остановилось ниже 3.55.
Измерение двойной вершины берёт цель вниз из двух сходных максимумов и впадины между ними, затем вычитает эту высоту из впадины. Вычитание высоты двойной вершины 0.50 из впадины 2.90 дало оценку минимума более позднего цикла около 2.40, совпадающую с окном сезонного снижения с середины августа по середину февраля.
Структура может сохраняться внутри сезонного окна
Пятилетний сезонный индекс сырой нефти продолжал отслеживать фьючерсы ближайшего месяца после того, как открытый интерес почти удвоился с 2005 года, вопреки доводу, что электронный поток и поток long-only фондов сотрёт сезонную структуру.
Сезонные индексы подаются как приблизительные ориентиры: пикам и впадинам позволено приходить внутри временного окна, а не в фиксированный день, неделю или месяц. Сезонное окно — это грубый промежуток недель, в котором ожидается сезонный пик или впадина, а не одна обязательная дата.
Все разборы дорожки · 32 разбора
- 1988Длина реакции как проверка целостности тренда
- 1991Распроданные двойные донья как трёхшлюзовый тест инвентаря
- 1991Классификатор по ширине рынка для V-доньев и W-доньев
- 1991Заранее рассчитанные кластеры ценовых соотношений и тесты двойной вершины
- 1992Разворотные точки облигаций как проверка режима для двойных вершин и пробоев акций
- 1992Commodity-bond-ratio как оверлей режима акций
- 1992Подтверждение опережения золота для разворотов товарного индекса
- 1994Построение индикатора thousand-line advance-decline
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1996Построение двойных вершин от ретеста сопротивления до пробоя впадины
- 1996Четырёхэтапная конструкция двойного дна
- 1998Подтверждение двойного дна и постановка стопа
- 2000Конструкция двухбарного разворота
- 2001Построение двойных вершин по неудачным ретестам сопротивления
- 2002Двойные дни Eve-Eve: ширина, подтверждение и сопротивление сверху
- 2002Построение Eve-and-Eve и классических двойных доньев
- 2003Двойное дно Ева-Адам как двухшаговый учебный тест
- 2003Контраст форм, затем подтверждение пробоя в двойном дне Адам и Ева
- 2003Чтение циклических минимумов внутри секулярных медвежьих режимов
- 2004Кейс коррекции Фибоначчи в модели shark-attack
- 2004Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
- 2005Пятиволновый кейс евро/доллара и поддержка, которая всё ещё должна была сломаться
- 2007Построение товарных сезонных индексов для контекста режима
- 2009Построение сетапов на шорт по округлой и двойной вершине
- 2010Входы, выходы и воздержание по часовым паттернам как единый плейбук
- 2016Уродливое двойное дно после годового минимума
- 2016Неподтверждённое двойное дно акции рядом с подтверждённым индексом
- 2016Построение скользящей средней range-midpoint
- 2017Оценка задержек у целого доллара на пробоях паттернов
- 2018Днища и пробои, подтверждённые объёмом, со скользящими средними
- 2018Оценка двойных оснований с зафиксированным подтверждением стохастика
- 2019Пары Форекс как относительная стоимость: спреды доходностей, поддержка и двойное дно