2016выпуск C018-11
Уродливое двойное дно после годового минимума
Уродливое двойное дно — это первая впадина, за которой следует более высокая вторая впадина; поиск ведётся только после годового минимума на растущем рынке. Исторический рабочий процесс рассматривает эту форму как вход только после pattern-confirmation, заранее выставленного стопа и выбранного выхода.
- Уродливое двойное дно использует более высокую вторую впадину, а не две впадины на одном или почти одном уровне цены.
- Исторический поиск применяет ограничение bull-market-filter и yearly-low-first-bottom, поэтому первая впадина — это экстремальная слабость внутри растущего рынка.
- Структура остаётся графической гипотезой, пока закрытие выше вершины паттерна, защитный стоп и выбранный выход не образуют один набор правил.
- Стоп ниже первого дна — предпочтительное размещение, потому что акции, обновляющие минимумы, часто печатают ещё более низкие минимумы; эта глубина рассматривается как структурный недостаток, а не как жёсткий краткосрочный контроль риска.
Что такое уродливое двойное дно
Уродливое двойное дно определяется как первая впадина, за которой следует вторая, более высокая впадина. Эта форма отличается от традиционного двойного дна, чьи впадины находятся на одном или почти одном уровне цены.
Второе дно должно находиться внутри bottom-separation-band выше первого, поэтому пара представляет собой структуру с более высокой впадиной, а не совпадающую.
Где допускается поиск
Исторический рабочий процесс искал сетап только при bull-market-filter. Также требовался yearly-low-first-bottom: акция должна была обновлять годовой минимум, и этот годовой минимум должен был быть первым дном пары с более высокой впадиной.
Дна находились как самый низкий минимум внутри короткого окна вокруг каждого кандидата. До pattern-confirmation более высокая впадина не рассматривается как валидный сетап.
Подтверждение и вход
Паттерн становится валидным только при pattern-confirmation, когда цена закрывается выше вершины структуры из двух впадин. Фильтр закрытия предназначен, чтобы отсекать однодневные всплески.
После этого закрытия исторический рабочий процесс использовал покупку на открытии следующего дня или бай-стоп чуть выше вершины паттерна.
Стопы, цели и период удержания
Стоп чуть ниже первого дна — предпочтительное защитное размещение. Стоп ниже второго дна — более тесная альтернатива.
Архив рассматривает глубокий стоп под первым дном как структурный недостаток, который всё же необходим, потому что акции, обновляющие минимумы, часто делают ещё более низкие минимумы. В архивном примере стоп под вторым дном сработал бы на более позднем откате.
height-multiple-target использовался как измеренный выход, проецируя величину, кратную высоте паттерна, выше вершины паттерна или цены покупки. Высокие паттерны описываются как полезные, но они не гарантируют смену тренда.
Тот же рабочий процесс представляет сетап как лучше подходящий для более длинных периодов удержания, чем для жёсткого краткосрочного риска.
Некрасивое двойное дно Manpower после годового минимума 2014
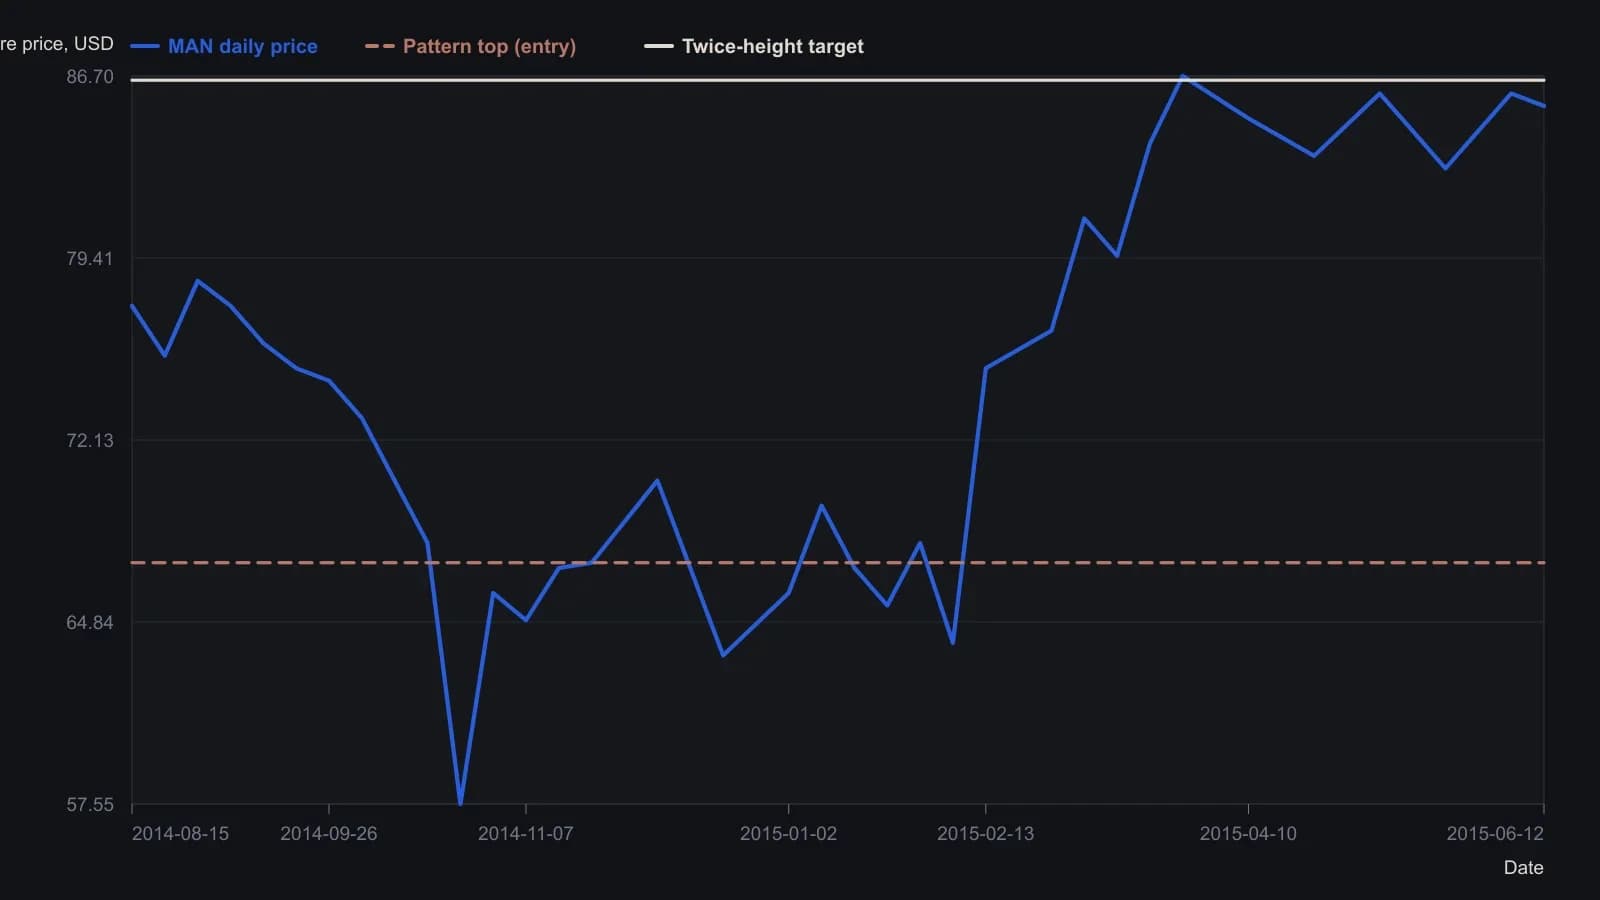
Предпочтительная схема в источнике: донья на расстоянии 10–20 процентов (здесь 13 процентов), бай-стоп на пенни выше вершины фигуры, цель — удвоенная высота фигуры. Неподписанные вершины — приблизительные отсчёты по свечам, а не тиковые данные.
Все разборы дорожки · 32 разбора
- 1988Длина реакции как проверка целостности тренда
- 1991Распроданные двойные донья как трёхшлюзовый тест инвентаря
- 1991Классификатор по ширине рынка для V-доньев и W-доньев
- 1991Заранее рассчитанные кластеры ценовых соотношений и тесты двойной вершины
- 1992Разворотные точки облигаций как проверка режима для двойных вершин и пробоев акций
- 1992Commodity-bond-ratio как оверлей режима акций
- 1992Подтверждение опережения золота для разворотов товарного индекса
- 1994Построение индикатора thousand-line advance-decline
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1996Построение двойных вершин от ретеста сопротивления до пробоя впадины
- 1996Четырёхэтапная конструкция двойного дна
- 1998Подтверждение двойного дна и постановка стопа
- 2000Конструкция двухбарного разворота
- 2001Построение двойных вершин по неудачным ретестам сопротивления
- 2002Двойные дни Eve-Eve: ширина, подтверждение и сопротивление сверху
- 2002Построение Eve-and-Eve и классических двойных доньев
- 2003Двойное дно Ева-Адам как двухшаговый учебный тест
- 2003Контраст форм, затем подтверждение пробоя в двойном дне Адам и Ева
- 2003Чтение циклических минимумов внутри секулярных медвежьих режимов
- 2004Кейс коррекции Фибоначчи в модели shark-attack
- 2004Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
- 2005Пятиволновый кейс евро/доллара и поддержка, которая всё ещё должна была сломаться
- 2007Построение товарных сезонных индексов для контекста режима
- 2009Построение сетапов на шорт по округлой и двойной вершине
- 2010Входы, выходы и воздержание по часовым паттернам как единый плейбук
- 2016Уродливое двойное дно после годового минимума
- 2016Неподтверждённое двойное дно акции рядом с подтверждённым индексом
- 2016Построение скользящей средней range-midpoint
- 2017Оценка задержек у целого доллара на пробоях паттернов
- 2018Днища и пробои, подтверждённые объёмом, со скользящими средними
- 2018Оценка двойных оснований с зафиксированным подтверждением стохастика
- 2019Пары Форекс как относительная стоимость: спреды доходностей, поддержка и двойное дно