2004выпуск C081-5
Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
На дневных графиках основных фондовых индексов сетап точки разворота остаётся фальсифицируемой гипотезой, пока цена не находится на экстремуме конверта скользящей средней, не появляется дивергенция ценового осциллятора и широта рынка по объёму растущих акций не сжимается или не разворачивается вниз. Двойные вершины, двойные дна и касания конверта сами по себе не завершают аргумент.
- Используйте дневной конверт скользящей средней только чтобы отметить, находится ли свинг индекса на экстремуме относительно типичного диапазона вокруг 21-дневной средней.
- Рассматривайте застопорившуюся двойную вершину или двойное дно как структурный намёк, затем потребуйте расхождения ценового осциллятора — например, неподтверждённых максимумов или минимумов на 14-периодном RSI.
- Читайте 10-дневную среднюю объёма растущих акций как сжатие к повторяющейся базовой линии или разворот вниз после неудачных ралли, а не как фиксированный уровень вершины или дна.
- Держите положение относительно конверта, дивергенцию и широту рынка в согласии, прежде чем рассматривать идею разворота как проверяемую гипотезу тайминга.
Трёхшаговая проверка на дневном графике
Редакционная рамка: TradersWeek преподаёт точки разворота индексов как трёхшаговую проверку подтверждения на дневном графике. Сначала найдите цену на экстремуме конверта скользящей средней. Затем потребуйте расхождения ценового осциллятора. Затем потребуйте сжатия или разворота вниз широты рынка по объёму растущих акций.
В этой рамке двойная вершина, двойное дно или касание конверта остаются фальсифицируемой гипотезой, пока дивергенция и широта рынка независимо не согласуются. Сам архив требует, чтобы положение относительно конверта, дивергенция осциллятора и широта рынка подтверждали друг друга, а не использовались по отдельности.
Найдите экстремум конверта
На дневных графиках основных фондовых индексов цены описываются как обычно колеблющиеся примерно на 3 to 4 процента выше или ниже 21-дневной простой скользящей средней закрытия. Эти проценты используются, чтобы провести полосы конверта, отмечающие верхние и нижние экстремумы.
Ширина конверта рассматривается как зависящая от тренда и рынка. Обычная стартовая ширина — 3 процента для S&P и Dow industrials. Сильные тренды могут требовать 4 to 5 процентов или больше. Конверты Nasdaq composite обычно шире, около 5 to 6 процентов.
Метод предназначен для более крупного дневного тренда, а не для часовых или внутридневных таймфреймов. Он описывается как менее устойчивый на отдельных акциях, чем на индексах. Экстремум конверта — это касание, второе касание или краткое продление через верхнюю или нижнюю процентную полосу. Он отмечает зону перекупленности или перепроданности, сам по себе не доказывая, что тренд развернулся.
Поведение конверта на дневном тренде
Перечислены семь правил поведения конверта. Среди них пересечение выше 21-дневной средней рассматривается как потенциальная поддержка с запасом хода вверх до верхней полосы. Пересечение ниже этой средней рассматривается как потенциальное сопротивление с запасом хода вниз до нижней полосы.
Движение сквозь полосу рассматривается как более вероятный источник реакции, чем крупного продолжения, особенно когда свинг идёт против тренда.
Застопорившаяся двойная вершина — это не разворот
После роста начала 2004 года к верхнему конверту 3.5 процента S&P 500 неоднократно застопоривался в зоне 1155-60 и снова не смог достичь верхней полосы. Эта застопорившаяся структура представлена как возможная двойная или тройная вершина и как признак угасающего восходящего импульса, а не как окончательный разворот сама по себе.
Двойная вершина или двойное дно — это повторный тест одной и той же зоны сопротивления или поддержки, который не удаётся продлить. Здесь это лишь структурный намёк. Положение относительно конверта, дивергенция и широта рынка по-прежнему должны подтвердить гипотезу разворота.
Потребуйте дивергенцию ценового осциллятора
Дивергенция ценового осциллятора определяется по аналогии со средними, которые не подтверждают новые максимумы или минимумы друг друга. Если цена формирует пик или впадину, а осциллятор, например 14-периодный RSI, этого не делает, расхождение рассматривается как предупреждение, что свинг может развернуться.
С конца января по начало марта 2004 года повторные максимумы S&P в той же области или лишь незначительно выше совпали с последовательно более низкими пиками RSI, формируя медвежью дивергенцию цена/RSI.
Минимум нисходящего свинга конца марта вместо этого совпал со слегка более высоким значением RSI и вторым касанием нижнего конверта, формируя бычью дивергенцию на экстремуме конверта.
S&P 500, дневной график, октябрь 2003 — март 2004
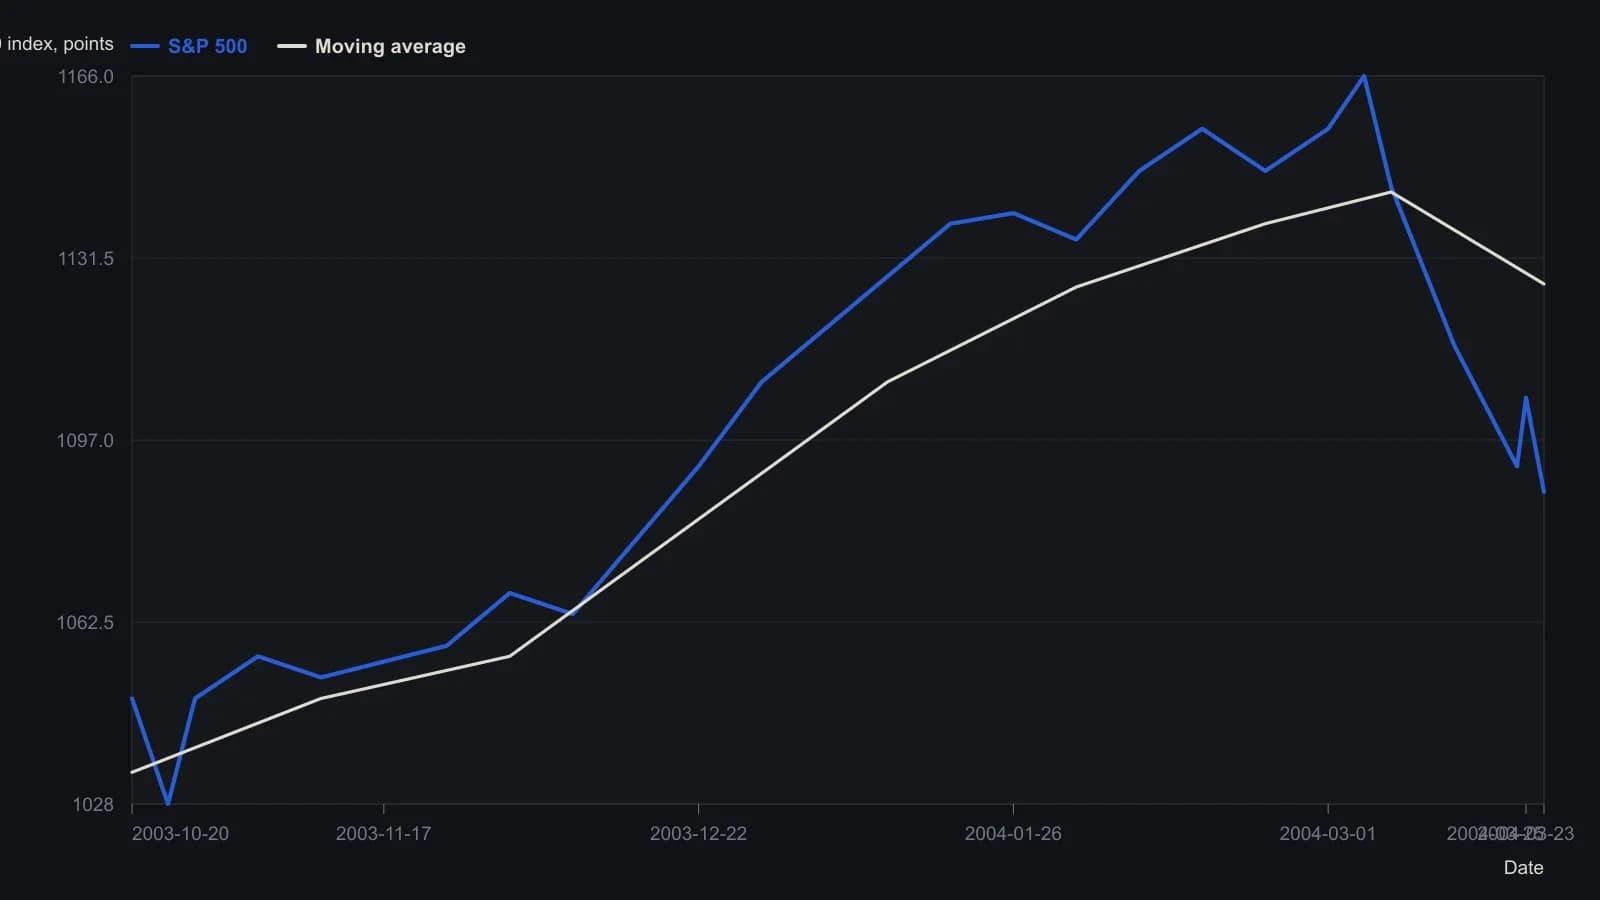
Неподписанные цены оцифрованы с растра eSignal от 25 марта 2004 и округлены до ближайшего пункта индекса. Точны только отмеченный максимум (1165.99), последнее закрытие (1087.13) и последнее значение скользящей средней (1126.56). Линии конверта 3.5% из статьи и кривая RSI (последняя подпись 43.99) на этом скане не нанесены, а панель объёма роста NYSE не может быть совмещена с этой ценовой шкалой.
Далее проверьте широту рынка по объёму растущих акций
Широта рынка измеряется 10-дневной средней объёма растущих акций NYSE и Nasdaq, то есть акций, торгуемых на аптиках. Многомесячные и многолетние отрезки описываются как формирующие повторяющуюся базовую линию сжатия для этой средней. В иллюстрированном периоде базовая линия NYSE составляла около 525 to 550 миллионов акций, и снижения к ней связываются со значимыми минимумами индекса.
Конкретные уровни объёма падающих акций и конкретные уровни объёма растущих акций описываются как ненадёжные маркеры вершин индекса. На потенциальных вершинах продолжающийся спад 10-дневной средней объёма растущих акций рассматривается лишь как вторичное подтверждение, особенно когда попытки ралли не удаются у сопротивления, а средний объём роста сокращается.
После того как 10-дневная средняя объёма растущих акций сжалась к иллюстрированной базовой линии в конце ноября 2003 года, индекс описывается как формирующий приблизительный минимум двойного дна относительно предыдущего месяца.
Держите три проверки в согласии
Положение относительно конверта, дивергенция осциллятора и широта рынка должны подтверждать друг друга, а не использоваться по отдельности. Многоиндикаторное подтверждение — это правило, согласно которому эти три показания должны согласовываться, прежде чем сетап вершины или дна рассматривается как проверяемая гипотеза тайминга.
Все разборы дорожки · 32 разбора
- 1988Длина реакции как проверка целостности тренда
- 1991Распроданные двойные донья как трёхшлюзовый тест инвентаря
- 1991Классификатор по ширине рынка для V-доньев и W-доньев
- 1991Заранее рассчитанные кластеры ценовых соотношений и тесты двойной вершины
- 1992Разворотные точки облигаций как проверка режима для двойных вершин и пробоев акций
- 1992Commodity-bond-ratio как оверлей режима акций
- 1992Подтверждение опережения золота для разворотов товарного индекса
- 1994Построение индикатора thousand-line advance-decline
- 1995Оценка паттернов нулевой линии на осцилляторе широты и цены
- 1996Построение двойных вершин от ретеста сопротивления до пробоя впадины
- 1996Четырёхэтапная конструкция двойного дна
- 1998Подтверждение двойного дна и постановка стопа
- 2000Конструкция двухбарного разворота
- 2001Построение двойных вершин по неудачным ретестам сопротивления
- 2002Двойные дни Eve-Eve: ширина, подтверждение и сопротивление сверху
- 2002Построение Eve-and-Eve и классических двойных доньев
- 2003Двойное дно Ева-Адам как двухшаговый учебный тест
- 2003Контраст форм, затем подтверждение пробоя в двойном дне Адам и Ева
- 2003Чтение циклических минимумов внутри секулярных медвежьих режимов
- 2004Кейс коррекции Фибоначчи в модели shark-attack
- 2004Подтверждение разворотов индексов конвертами, дивергенцией и широтой рынка
- 2005Пятиволновый кейс евро/доллара и поддержка, которая всё ещё должна была сломаться
- 2007Построение товарных сезонных индексов для контекста режима
- 2009Построение сетапов на шорт по округлой и двойной вершине
- 2010Входы, выходы и воздержание по часовым паттернам как единый плейбук
- 2016Уродливое двойное дно после годового минимума
- 2016Неподтверждённое двойное дно акции рядом с подтверждённым индексом
- 2016Построение скользящей средней range-midpoint
- 2017Оценка задержек у целого доллара на пробоях паттернов
- 2018Днища и пробои, подтверждённые объёмом, со скользящими средними
- 2018Оценка двойных оснований с зафиксированным подтверждением стохастика
- 2019Пары Форекс как относительная стоимость: спреды доходностей, поддержка и двойное дно