1994выпуск C041-6
Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
Повседневные преобразования переписывают ценовой ряд так, чтобы выбранный признак было легче рассмотреть, чем в исходном ряде. То же переписывание применяется перед быстрым преобразованием Фурье: убирают тренд из цен закрытия, приводят концы к нулю, дополняют ряд до длины, равной степени двойки, считывают спектральные пики как длины циклов и берут половину каждой длины как отсечку скользящего среднего.
- Предобработка переписывает упорядоченные цены так, чтобы последующий количественный инструмент мог считать намеченный признак чище, чем исходный ряд.
- Быстрое преобразование Фурье измеряет циклические компоненты в законченной, подготовленной выборке; эти циклы не предполагаются устойчивыми как торговое правило.
- Тапер Хэннинга и дополнение нулями придают остаточному ряду совпадающие уровни на концах и длину, равную степени двойки.
- Каждый читаемый спектральный пик переводится в цикл в днях, затем делится пополам, чтобы задать отсечку скользящего среднего.
Зачем переписывают исходный ряд
Повседневные технические преобразования, такие как скользящее среднее или осциллятор, переписывают ценовой ряд так, чтобы выбранный признак было легче рассмотреть, чем в исходном ряде. Выбранным признаком может быть тренд после сглаживания или экстремумы после удаления тренда.
Предобработка — это математическое переписывание упорядоченных ценовых наблюдений, чтобы последующий количественный инструмент мог считать намеченный признак чище, чем исходный ряд. Методу, заимствованному из другой области, может понадобиться перемасштабирование входов или иная подгонка. Один случай — сеть, которая лучше всего работает на значениях между +1 и -1, в диапазоне, который исходные цены не занимают.
Измеряйте циклы после подготовки окна
Быстрое преобразование Фурье применяется после предобработки, чтобы измерить циклические компоненты. Преобразование переводит равномерно расположенный, скорректированный по длине ряд в спектр мощности частот, присутствующих в этом окне. Циклы, найденные в законченной выборке, не предполагаются устойчивыми, поэтому преобразование используют, чтобы помочь сконструировать индикаторы и выбрать параметры, а не как прямое торговое правило.
Уберите тренд, затем приведите концы к нулю
Первый показанный шаг подготовки FFT — вычесть линейную аппроксимацию методом наименьших квадратов из дневных цен закрытия. Такое удаление тренда оставляет остаточные колебания для измерения спектром вместо дрейфа. Остаточный ряд выглядит более циклическим, но его первое и последнее значения не равны нулю.
Преобразование в том виде, в каком оно здесь используется, ожидает совпадающие начальный и конечный уровни и длину, равную степени двойки. Окно Хэннинга, тапер косинусной формы, подводит концы к нулю, чтобы преобразование не получало ступеньку на границах. Затем добавляются нули, чтобы достичь 256 точек. Ноль не добавляет циклического содержания, поэтому дополнение нулями меняет длину, не добавляя циклических компонент.
Переведите пики в длины средних
В декабрьском окне 1993 года по меди самый сильный спектральный пик составляет 3.9375 цикла в год, что при 252 торговых днях даёт 64-дневный цикл. Этот бин — доминирующий цикл: частота с наибольшей мощностью в подготовленной выборке, выраженная как lookback в днях. Следующий пик на 19.6875 цикла в год переводится в 12.80 дня.
Отсечка скользящего среднего берётся как половина измеренного цикла. 32-периодное среднее используется, чтобы отсекать колебания короче 64 дней, а шестипериодное среднее — чтобы отсекать колебания короче 12 дней, что соответствует этим двум спектральным пикам. Скользящее среднее — это сглаживатель, длина которого задаётся по измеренному циклу, чтобы колебания короче этой отсечки ослаблялись.
Выборка по меди ограничена одним нисходящим сегментом с 8 июля 1993 по 18 ноября 1993, потому что крупный разворот внутри окна может исказить преобразование.
FFT-спектр оконной меди декабря 1993
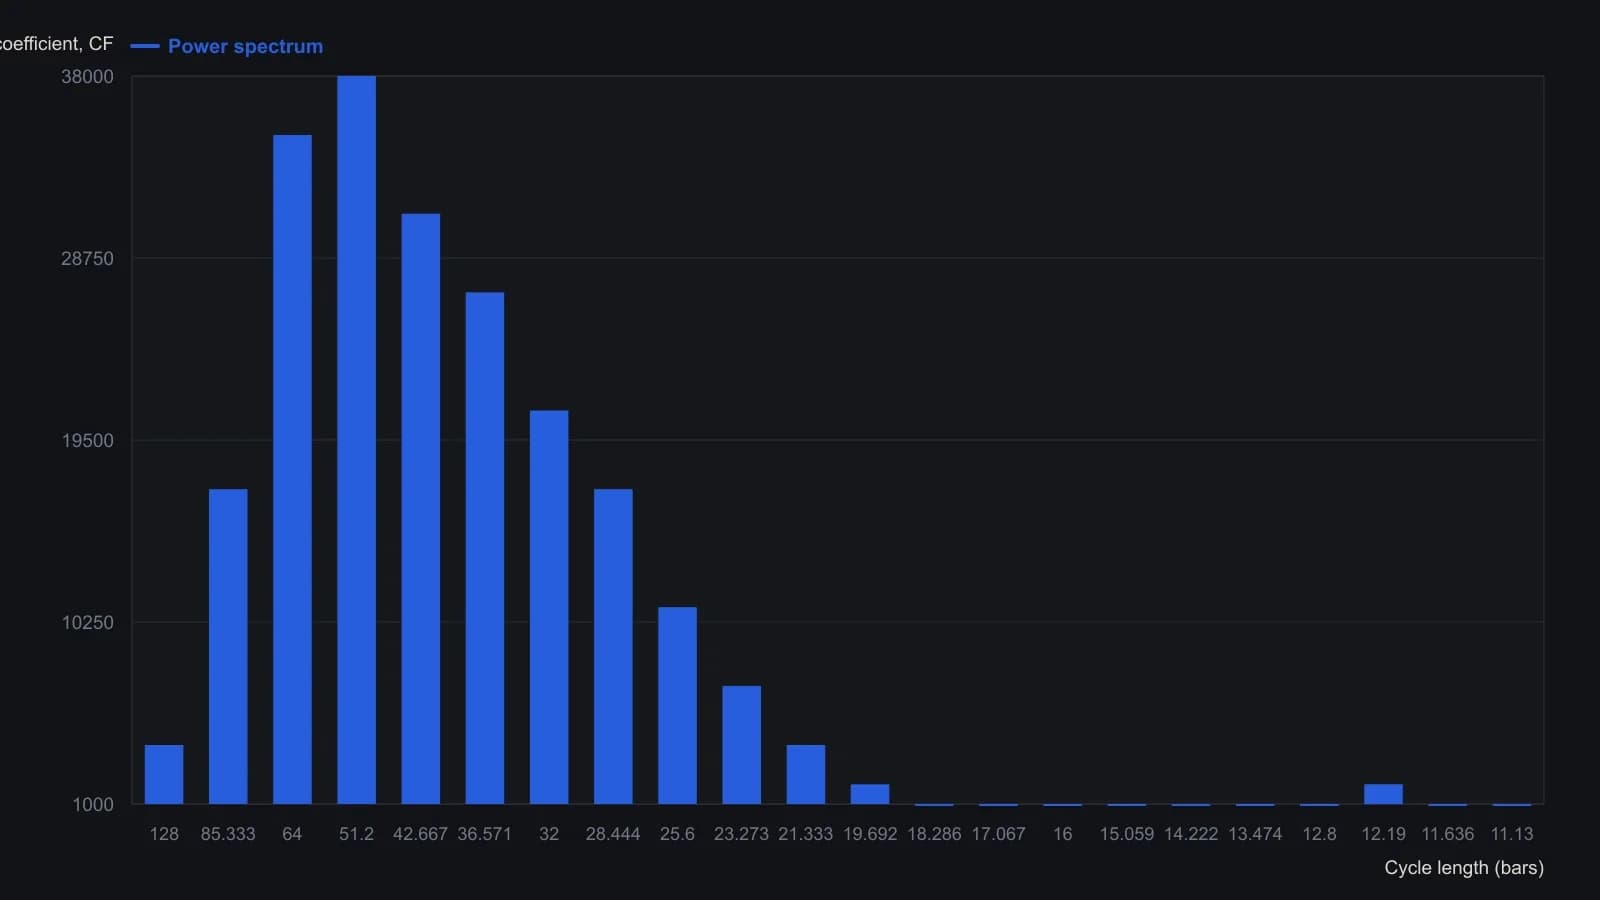
Хартл использует эти исторические пики, чтобы подобрать размеры средних, а не как живой прогноз циклов. Высоты — приблизительные отсчёты со столбчатой диаграммы в журнале, округлённые до ближайшей тысячи по напечатанной шкале CF 0–40000. Периоды соответствуют преобразованию на 256 точек (256/n).
Все разборы дорожки · 16 разборов
- 1982Построение спектров FFT для выбора длины циклических фильтров
- 1988Циклические модели Фурье ломаются на крупных свингах
- 1988Построение фильтров скользящих средних по быстрому преобразованию Фурье цены
- 1989Поэтапная конструкция Fast Fourier при ограничениях памяти
- 1993Построение входных данных прогноза с помощью скользящих средних, преобразований Фурье и межрыночных спредов
- 1994Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
- 1994Построение спектра мощности FFT в электронной таблице по дневным ценам
- 1994Построение спектров доминирующего цикла с предобработкой FFT
- 1994Построение размеченных длин циклов из спектров FFT
- 1999Реконструкция Fast Fourier Transform не является инструментом walk-forward решений
- 1999Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
- 2002От спектра мощности к окнам индикаторов
- 2003Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
- 2004Построение сигнала и шума из рыночных волновых форм
- 2012Двухэтапный кейс по анализу рыночных циклов
- 2015Отбеливание розового шума для построения циклического осциллятора с почти нулевым лагом