1999выпуск C051-10
Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
Наложение Фурье на полном окне по позднее известным ценам может выглядеть так, будто оно опережает пик, который окно того же дня не сигнализирует. Выравнивание концевых точек и walk-forward индикатор, который сохраняет только последнюю отфильтрованную от шума точку Фурье каждого дня, превращают это наложение в кривую реального времени, которую может тестировать механическая торговая система.
- Наложение Фурье на полном окне по позднее известным ценам может выглядеть так, будто оно опережает пик, который окно того же дня не сигнализирует.
- Дискретное построение Фурье трактует выбранное окно как периодическое, поэтому неудалённый тренд и среднее порождают ложные частоты, которые забивают настоящие.
- Выравнивание концевых точек принуждает первое и последнее значения окна к нулю, чтобы скачки при смыкании концов не доминировали в спектре.
- Walk-forward индикатор соединяет последние отфильтрованные от шума точки Фурье каждого дня в кривую реального времени, которая отставала от крупных разворотов на ноль–четыре дня, а не опережала ценовой ряд.
Проблема наложения на полном окне
Наложение Фурье на полном окне по позднее известным ценам может выглядеть так, будто оно опережает пик, который окно того же дня не сигнализирует. Анализ Фурье завершённого окна поэтому использует цены, которых у окна того же дня нет, и окно того же дня не даёт этого опережающего наложения.
БПФ с фильтрацией шума на всём окне по фьючерсам на S&P 500 через пик 1998 года
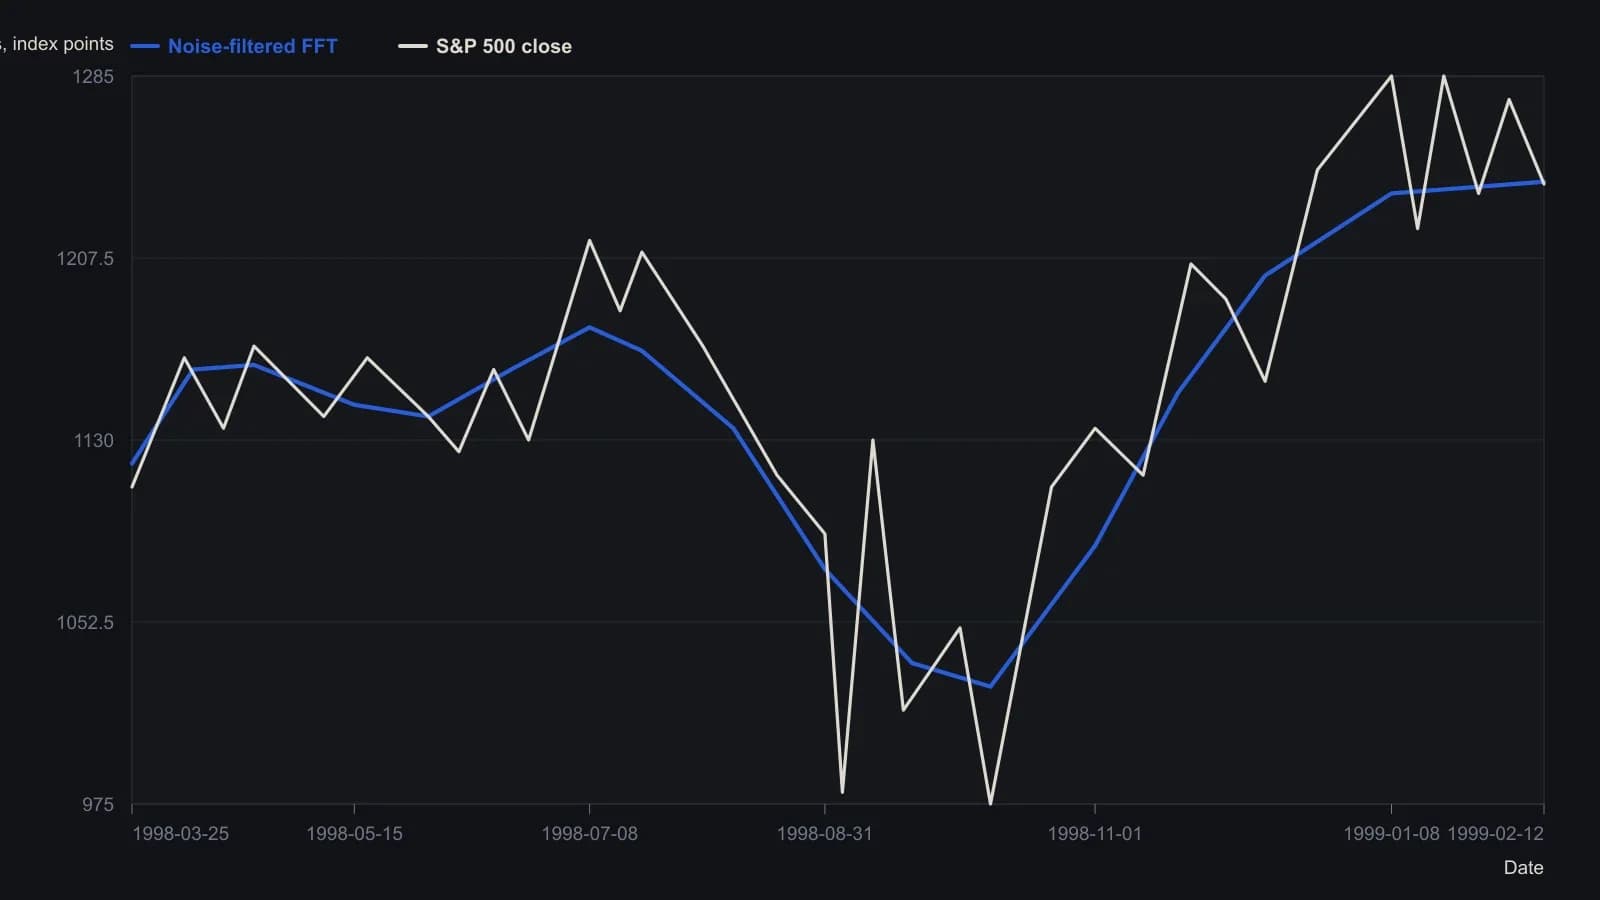
Мейерс вычислил БПФ на окне 16 January 1998–22 January 1999; снимок экрана датирован 12 February 1999, напечатанное закрытие — 1239.27. Внутримесячные даты следуют подписям месячной оси; 20 July — максимум закрытия, названный в тексте. Оцифрованные уровни приведены с точностью до ближайших пяти индексных пунктов.
Периодические окна и ложные частоты
Дискретное построение Фурье трактует выбранное окно как периодическое, поэтому неудалённый тренд и среднее порождают ложные частоты, которые забивают настоящие. Окно нужно подготовить до быстрого преобразования Фурье, иначе артефакты смыкания концов доминируют в спектре.
Выравнивание концевых точек
Выравнивание концевых точек принуждает первое и последнее значения окна к нулю, чтобы скачки при смыкании концов не доминировали в спектре. Когда эти концы зафиксированы, быстрое преобразование Фурье меньше занято искусственным скачком, который возникает, когда выбранное окно трактуется как петля.
Walk-forward кривая концевых точек
Walk-forward индикатор сохраняет только последнюю отфильтрованную от шума точку Фурье каждого дня и соединяет эти концевые точки в кривую реального времени. Каждый новый день даёт новое окно, новое выровненное преобразование и одну сохранённую концевую точку.
Эта кривая концевых точек отставала от крупных разворотов на ноль–четыре дня, а не опережала ценовой ряд. Построение того же дня не воспроизводит кажущееся опережение наложения на полном окне.
Все разборы дорожки · 16 разборов
- 1982Построение спектров FFT для выбора длины циклических фильтров
- 1988Циклические модели Фурье ломаются на крупных свингах
- 1988Построение фильтров скользящих средних по быстрому преобразованию Фурье цены
- 1989Поэтапная конструкция Fast Fourier при ограничениях памяти
- 1993Построение входных данных прогноза с помощью скользящих средних, преобразований Фурье и межрыночных спредов
- 1994Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
- 1994Построение спектра мощности FFT в электронной таблице по дневным ценам
- 1994Построение спектров доминирующего цикла с предобработкой FFT
- 1994Построение размеченных длин циклов из спектров FFT
- 1999Реконструкция Fast Fourier Transform не является инструментом walk-forward решений
- 1999Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
- 2002От спектра мощности к окнам индикаторов
- 2003Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
- 2004Построение сигнала и шума из рыночных волновых форм
- 2012Двухэтапный кейс по анализу рыночных циклов
- 2015Отбеливание розового шума для построения циклического осциллятора с почти нулевым лагом