1994выпуск C041-3
Построение спектра мощности FFT в электронной таблице по дневным ценам
95-дневный ряд декабрьской меди с 8 июля 1993 года по 18 ноября 1993 года используется, чтобы показать, как линейное удаление тренда, окно Hanning, дополнение нулями до 256 точек и перевод оси в торговые дни дают спектр мощности Фурье, который можно читать по частоте или по длине цикла.
- Дневные цены закрытия были преобразованы в остатки вычитанием линейного тренда методом наименьших квадратов до применения любого окна.
- Окно Hanning сузило края этих остатков, и взвешенный ряд стал входом, который фактически подавался в быстрое преобразование Фурье.
- 95 оконных значений были дополнены нулями до 256 точек, потому что длина преобразования должна была быть степенью двойки.
- Те же значения спектра мощности были построены против частоты в циклах в год и против длины цикла после перевода на 252 торговых дня.
Дневной ряд готовят до преобразования
Исторический рабочий процесс использовал 95 дневных цен закрытия декабрьской меди с 8 июля 1993 года по 18 ноября 1993 года. Эти упорядоченные цены закрытия не подавались сразу в преобразование. Сначала их превратили в ряд остатков, сузили окном Hanning и дополнили нулями, чтобы быстрое преобразование Фурье могло работать на длине, равной степени двойки.
Анализ Фурье в этой конструкции — это разложение подготовленных наблюдений на синусоидальные компоненты, которые затем можно построить как спектр мощности. Спектральный анализ — это просмотр этой мощности по частоте или длине цикла после предварительной обработки и преобразования. Быстрое преобразование Фурье — это дискретное отображение в частотные бины, когда длина входа равна степени двойки.
Сначала уберите линейный тренд
Цены сначала преобразовали в ряд остатков, вычитая линейный тренд методом наименьших квадратов из каждого закрытия. Шаг удаления тренда — это удаление линейной подгонки методом наименьших квадратов из ценового ряда до оконной обработки.
Примените окно Hanning к остаткам
Окно Hanning строилось с однопериодным приращением 2π, делённым на число наблюдений плюс один, затем применялось как 0.5, умноженное на единицу минус косинус этого приращения, умноженного на индекс наблюдения. Этот вес приподнятого косинуса сужает концы конечной выборки до преобразования.
Веса окна умножались на очищенные от тренда цены закрытия, чтобы получить ряд, который фактически передавался в преобразование.
Дополните до длины, равной степени двойки
Диапазоны входа и выхода Фурье должны были быть степенью двойки, поэтому 95 оконных значений дополнили нулями до массива из 256 точек. Дополнение нулями означает приписывание нулей, чтобы длина преобразования стала допустимой степенью двойки.
То же правило длины формулировалось более общо. Если исходное число наблюдений меньше 64, массив преобразования должен иметь длину 128. Если число наблюдений между 128 и 256, массив должен иметь длину 512.
Читайте мощность по частоте и по длине цикла
Каждая ордината спектра мощности была суммой квадрата мнимой части и квадрата действительной части соответствующего комплексного бина Фурье. Этот квадрат модуля — вертикальная ось графика спектра.
Частота в циклах в год имела шаг 252, делённый на 256, что соответствует дневной выборке, преобразованию на 256 точках и 252 торговым дням в году.
Длину цикла получали обращением частоты и умножением на 252, чтобы те же значения мощности можно было построить против длины, а не против частоты. Длина цикла — это обратная величина частоты, масштабированная на число торговых дней в году, когда наблюдения дневные.
Спектр мощности FFT меди, December 1993
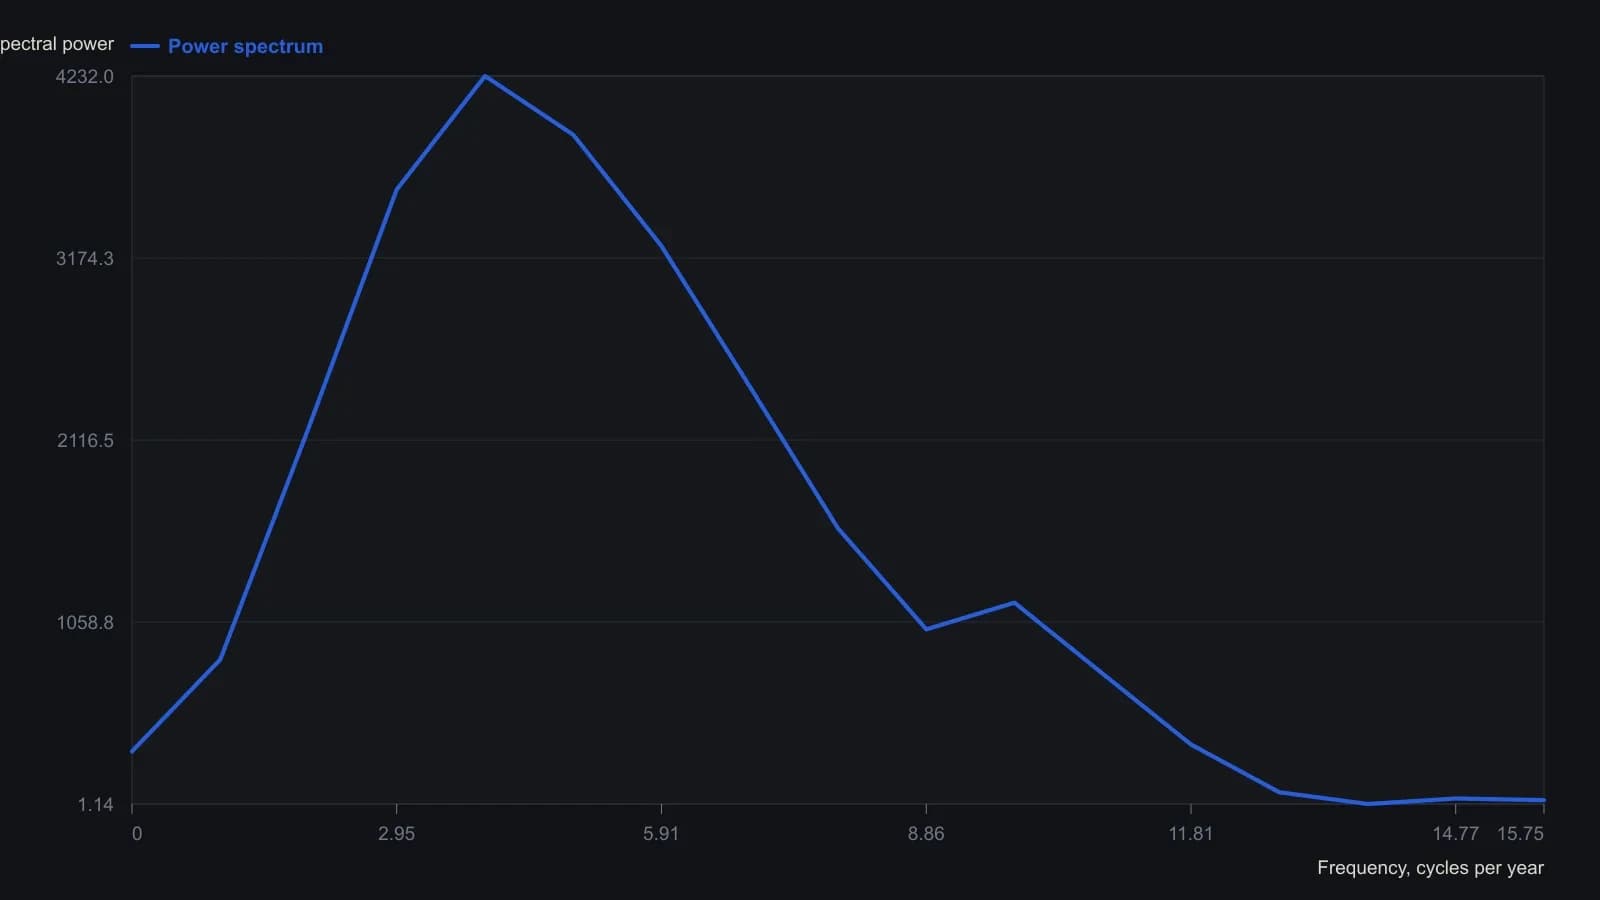
Девяносто пять дневных закрытий были линейно детрендированы, умножены на окно Хэннинга и дополнены нулями до 256 бинов. Частота — это 252 торговых дня в году, делённые на 256-точечное FFT. На печатном листе видны только нижние 16 бинов.
Все разборы дорожки · 16 разборов
- 1982Построение спектров FFT для выбора длины циклических фильтров
- 1988Циклические модели Фурье ломаются на крупных свингах
- 1988Построение фильтров скользящих средних по быстрому преобразованию Фурье цены
- 1989Поэтапная конструкция Fast Fourier при ограничениях памяти
- 1993Построение входных данных прогноза с помощью скользящих средних, преобразований Фурье и межрыночных спредов
- 1994Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
- 1994Построение спектра мощности FFT в электронной таблице по дневным ценам
- 1994Построение спектров доминирующего цикла с предобработкой FFT
- 1994Построение размеченных длин циклов из спектров FFT
- 1999Реконструкция Fast Fourier Transform не является инструментом walk-forward решений
- 1999Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
- 2002От спектра мощности к окнам индикаторов
- 2003Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
- 2004Построение сигнала и шума из рыночных волновых форм
- 2012Двухэтапный кейс по анализу рыночных циклов
- 2015Отбеливание розового шума для построения циклического осциллятора с почти нулевым лагом