2002выпуск C071-4
От спектра мощности к окнам индикаторов
Редакторское прочтение: рассматривайте быстрое преобразование Фурье как конструкционный стенд для окон ретроспекции, учитывающих цикл. Сначала удалите тренд, примените окно и дополните ряд, затем превратите самый высокий спектральный пик в явное окно индикатора.
- Анализ Фурье восстанавливает сложный ряд как синусоиды с амплитудой, частотой и фазой, а спектральный анализ использует ту же конструкцию, чтобы выявить доминирующие частоты в упорядоченных наблюдениях.
- Быстрое преобразование Фурье переводит упорядоченные во времени наблюдения в спектр мощности, чтобы длину цикла можно было считать по частоте и повторно использовать как параметр индикатора.
- Корректная конструкция удаляет любой тренд длиннее выборки, применяет окно Хэннинга и дополняет массив до степени двойки, например 64, 128 или 256.
- После того как длина цикла измерена, отсечку скользящей средней можно задать на половине этой длины, чтобы более короткие колебания трактовались как шум.
Преобразование как конструкционный стенд
Редакторское прочтение состоит в том, что быстрое преобразование Фурье — это конструкционный стенд для окон ретроспекции, учитывающих цикл, а не дисплей, на котором уже содержится готовый сигнал.
Анализ Фурье восстанавливает сложный ряд как сумму синусоид, каждая из которых задана амплитудой, частотой и фазой. Спектральный анализ рассматривается как та же конструкция, что и анализ Фурье, и используется, чтобы выявить доминирующие частоты или частотные полосы в упорядоченных наблюдениях.
Быстрое преобразование Фурье переводит упорядоченные во времени наблюдения в спектр мощности, горизонтальная ось которого — частота, а вертикальная — мощность цикла. Спектр мощности — это график частоты против мощности, получаемый после того, как наложенные циклы разделены.
Удаление тренда, окно и дополнение
Корректная конструкция требует удалить любой тренд длиннее выборки, привести начальные и конечные значения к близким величинам окном Хэннинга и дополнить массив до степени двойки, например 64, 128 или 256.
Детрендирование удаляет компоненту длиннее выборки, часто вычитая линейную аппроксимацию или скользящую среднюю, до запуска преобразования. Окно Хэннинга — это предобрабатывающее сглаживание краёв, которое приводит начальные и конечные значения к близким величинам, чтобы скачки на концах не искажали преобразование.
После применения окна Хэннинга пиковая мощность остаётся на тех же частотах, хотя рядом с этими пиками появляется дополнительная энергия.
Ценовые ряды усложняют конструкцию, потому что в них есть тренд, они не обязаны быть периодическими и содержат гэпы выходных и праздников, которые могут скрывать части цикла.
Считайте длину цикла по частоте
При 260-сессионном годе период равен 260, делённому на частоту, поэтому частота 20 циклов в год соответствует периоду в 13 сессий.
В 64-точечном примере суммированной волны один цикл на окно соответствует длине 64 периода, а пять циклов на окно — длине 12.8 периода.
Показанный ценовой ряд разложен на три ранжированных цикла длиной 341, 64 и 102 сессии, причём сильнейшая компонента показана первой.
Преобразуйте пик в длину отсечки
Как только длина цикла считана из преобразования, отсечку скользящей средней можно задать на половине этой длины, чтобы более короткие колебания трактовались как шум.
Редакторская конструкция повторно использует эту длину отсечки как окно индикатора, поэтому измеренный цикл становится окном ретроспекции, а не остаётся только пиком на спектре мощности.
Циклы БПФ Ford и окна индикаторов по половине периода
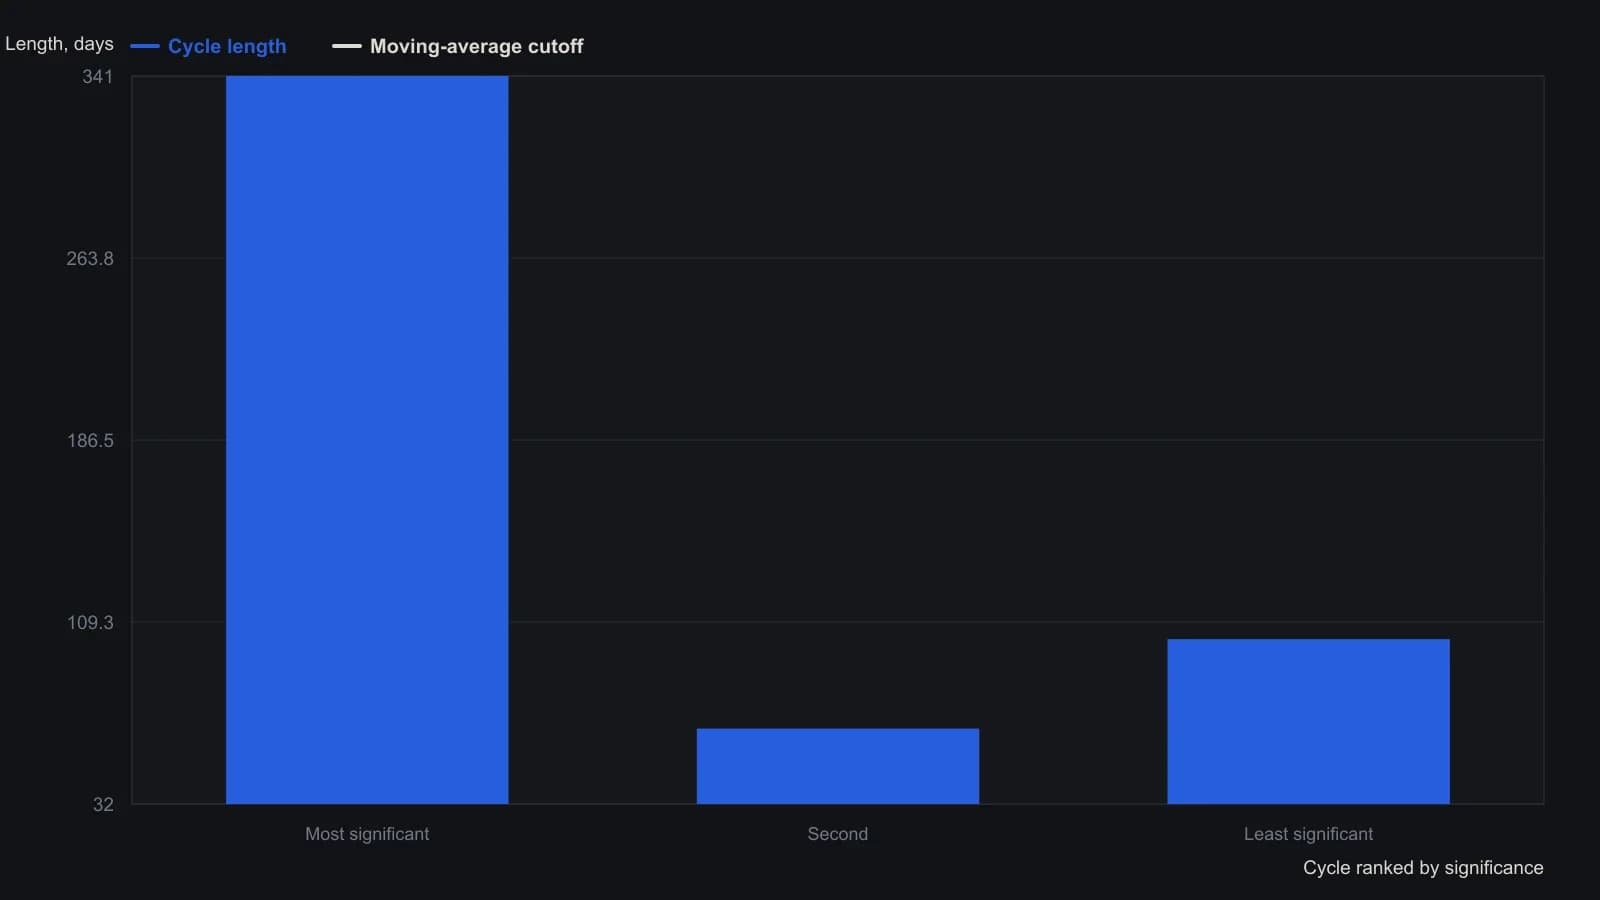
Длина отсечки равна длине цикла, делённой на два, — правило статьи для скользящей средней, отсекающей шум. Цикл в 341 день длиннее одного года дневных баров; во врезке предупреждают, что цикл длиннее выборки может исказить спектр, если предварительно не удалить тренд из ряда.
Все разборы дорожки · 16 разборов
- 1982Построение спектров FFT для выбора длины циклических фильтров
- 1988Циклические модели Фурье ломаются на крупных свингах
- 1988Построение фильтров скользящих средних по быстрому преобразованию Фурье цены
- 1989Поэтапная конструкция Fast Fourier при ограничениях памяти
- 1993Построение входных данных прогноза с помощью скользящих средних, преобразований Фурье и межрыночных спредов
- 1994Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
- 1994Построение спектра мощности FFT в электронной таблице по дневным ценам
- 1994Построение спектров доминирующего цикла с предобработкой FFT
- 1994Построение размеченных длин циклов из спектров FFT
- 1999Реконструкция Fast Fourier Transform не является инструментом walk-forward решений
- 1999Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
- 2002От спектра мощности к окнам индикаторов
- 2003Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
- 2004Построение сигнала и шума из рыночных волновых форм
- 2012Двухэтапный кейс по анализу рыночных циклов
- 2015Отбеливание розового шума для построения циклического осциллятора с почти нулевым лагом