2004выпуск C111-4
Построение сигнала и шума из рыночных волновых форм
Соберите упорядоченную ценовую запись как волновую форму до любого прогноза. Вейвлет-преобразование отделяет измеренный остаток от более грубого тренда, длинная скользящая средняя может выступить как несущий сигнал, и тот же объект затем помещается под базовую линию Фурье или спектральную базовую линию.
- Повседневное изучение рыночной истории формулируется как поиск модели последующих цен, и эта предпосылка остаётся открытой гипотезой, а не замкнутым законом.
- Парный шаг вейвлет-преобразования разделяет последовательные цены на более грубый тренд и остаточную шумовую компоненту, которую можно отбросить, подвергнуть пороговой обработке или инвертировать.
- Длинная скользящая средняя может проиллюстрировать несущий сигнал, но она подмешивает шум в эту траекторию и не показывает, растёт остаточный шум или снижается.
- Когда запись рассматривается как волновая форма, быстрое преобразование Фурье, фильтры и связанные инструменты спектрального анализа становятся следующими вариантами построения на том же ряде.
Открытая гипотеза, а не замкнутый закон
Повседневное изучение рыночной истории формулируется как поиск модели последующих цен. Эта предпосылка рассматривается как открытая гипотеза, а не как замкнутый закон.
Ошибки во временном ряде могут сделать так, что исторический тест выглядит прибыльным, когда на фактической траектории соответствующей возможности не было.
Цена как волновая форма
Построение рассматривает упорядоченную ценовую запись как волновую форму. Амплитуда — это цена, долгосрочная экономическая траектория или траектория доходности — несущая, а кратковременные случайные отклонения — шум.
Несущий сигнал скользящей средней
600-дневная скользящая средняя Dow Jones Industrial Average с 1970 года использовалась как простой долгосрочный несущий сигнал, который сворачивает меньшие движения в одну сглаженную траекторию.
Длинные скользящие средние подмешивают шум в несущую и не дают отдельного показания того, растёт остаточный шум внутри ряда или снижается.
Закрытие DJIA как долгосрочная волновая форма рынка
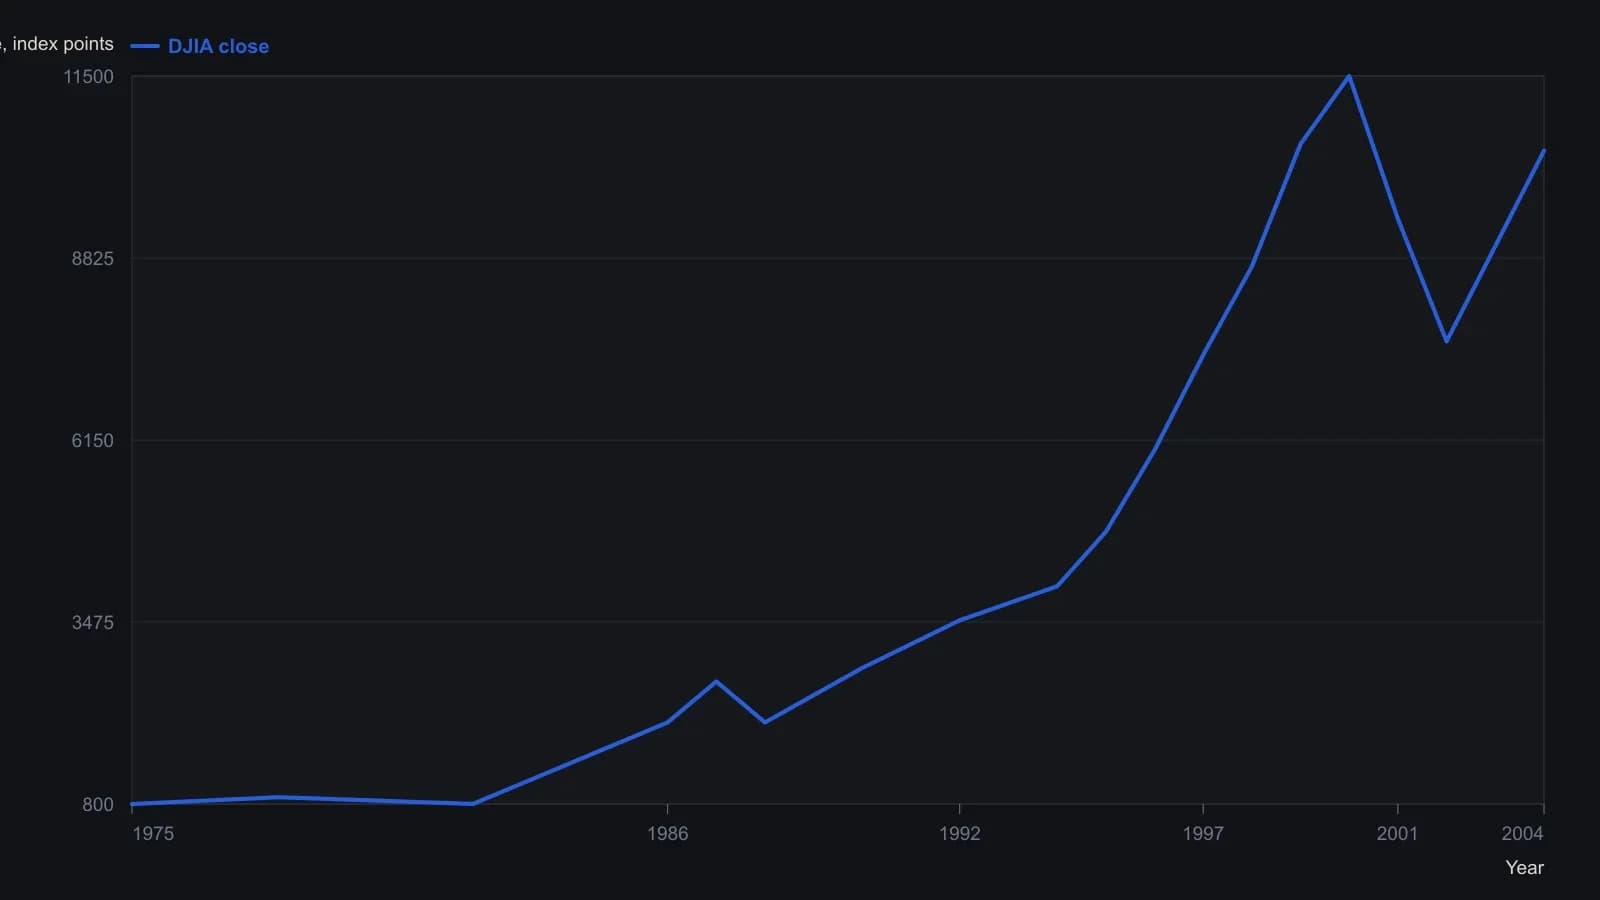
Источник использует 600-дневную простую скользящую среднюю как несущую. На этом растре средняя видна только как горизонтальная линия последнего значения на уровне 10452.8, поэтому её историческая траектория не оцифровывалась. Показания за ранние годы грубые, потому что линия проходит всего в нескольких пикселях над базовой линией.
Попарное вейвлет-преобразование
Вейвлет-преобразование — это попарное разделение упорядоченного ценового ряда на более грубую трендовую компоненту и остаточную шумовую компоненту, которую можно отбросить, подвергнуть пороговой обработке или инвертировать.
Двухточечный шаг на последовательных значениях Nasdaq 1697.8 и 1760.27 дал значение тренда 2445.225 и значение шума -44.173. Парное сжатие повторяет этот двухточечный шаг среднего и разности, так что каждый проход оставляет вдвое меньше значений, чем предыдущий.
Что делать с остатком
После вейвлет-разложения остаточный шум можно отбросить, либо шум ниже выбранного порога можно свернуть обратно в сигнал, обратив парный шаг.
На ряде нормализованного шума Nasdaq с ноября 1998 года высокий уровень индекса сам по себе не означал высокий объём шума. Нормализованный шум выражает остаток как отношение к уровню индекса, так что высокая цена не раздувает кажущийся объём шума.
Варианты Фурье и спектральные варианты на том же ряде
Когда запись рассматривается как волновая форма, а не как начерченная линия, становится доступным быстрое преобразование Фурье. Фильтры и связанные инструменты спектрального анализа — следующие варианты построения на тех же упорядоченных наблюдениях цены, объёма или широты рынка.
Все разборы дорожки · 16 разборов
- 1982Построение спектров FFT для выбора длины циклических фильтров
- 1988Циклические модели Фурье ломаются на крупных свингах
- 1988Построение фильтров скользящих средних по быстрому преобразованию Фурье цены
- 1989Поэтапная конструкция Fast Fourier при ограничениях памяти
- 1993Построение входных данных прогноза с помощью скользящих средних, преобразований Фурье и межрыночных спредов
- 1994Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
- 1994Построение спектра мощности FFT в электронной таблице по дневным ценам
- 1994Построение спектров доминирующего цикла с предобработкой FFT
- 1994Построение размеченных длин циклов из спектров FFT
- 1999Реконструкция Fast Fourier Transform не является инструментом walk-forward решений
- 1999Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
- 2002От спектра мощности к окнам индикаторов
- 2003Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
- 2004Построение сигнала и шума из рыночных волновых форм
- 2012Двухэтапный кейс по анализу рыночных циклов
- 2015Отбеливание розового шума для построения циклического осциллятора с почти нулевым лагом