2003выпуск C011-7
Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
Fast Fourier Transform, подогнанное к завершённому ценовому окну, может выглядеть как опережение крупного максимума, хотя лишь реконструирует историю. Endpoint-построение, механическая торговая система и walk-forward анализ превращают тот же спектральный инструмент в проверяемую процедуру оценки без overnight-позиции.
- Отфильтрованная от шума кривая Фурье, подогнанная к завершённому ценовому окну, может выглядеть как опережение крупного максимума, тогда как то же преобразование, вычисленное только до этого максимума, может указывать в противоположную сторону.
- Endpoint-построение сохраняет только последнее значение отфильтрованного преобразования, пока скользящее окно продвигается на один бар за шаг, что соответствует тому, что было бы видно в реальном времени.
- Невыровненные первая и последняя цены могут внести wraparound-искажение на endpoint, поэтому выравнивание уменьшает этот wraparound ценой низкочастотного спектрального артефакта.
- Механическая торговая система на endpoint-ряде может закрывать позицию до закрытия сессии и оцениваться walk-forward анализом, потому что одноминутная динамика e-mini описывалась как меняющаяся.
Отфильтрованная от шума кривая Фурье, подогнанная к завершённому ценовому окну, может выглядеть как опережение крупного максимума, тогда как то же преобразование, вычисленное только до этого максимума, может указывать в противоположную сторону. Этот контраст — исходная точка для оценки Fast Fourier Transform как инструмента реального времени, а не ретроспективной подгонки.
Шумоотфильтрованный FFT, подогнанный через июльский максимум S&P 1998 года
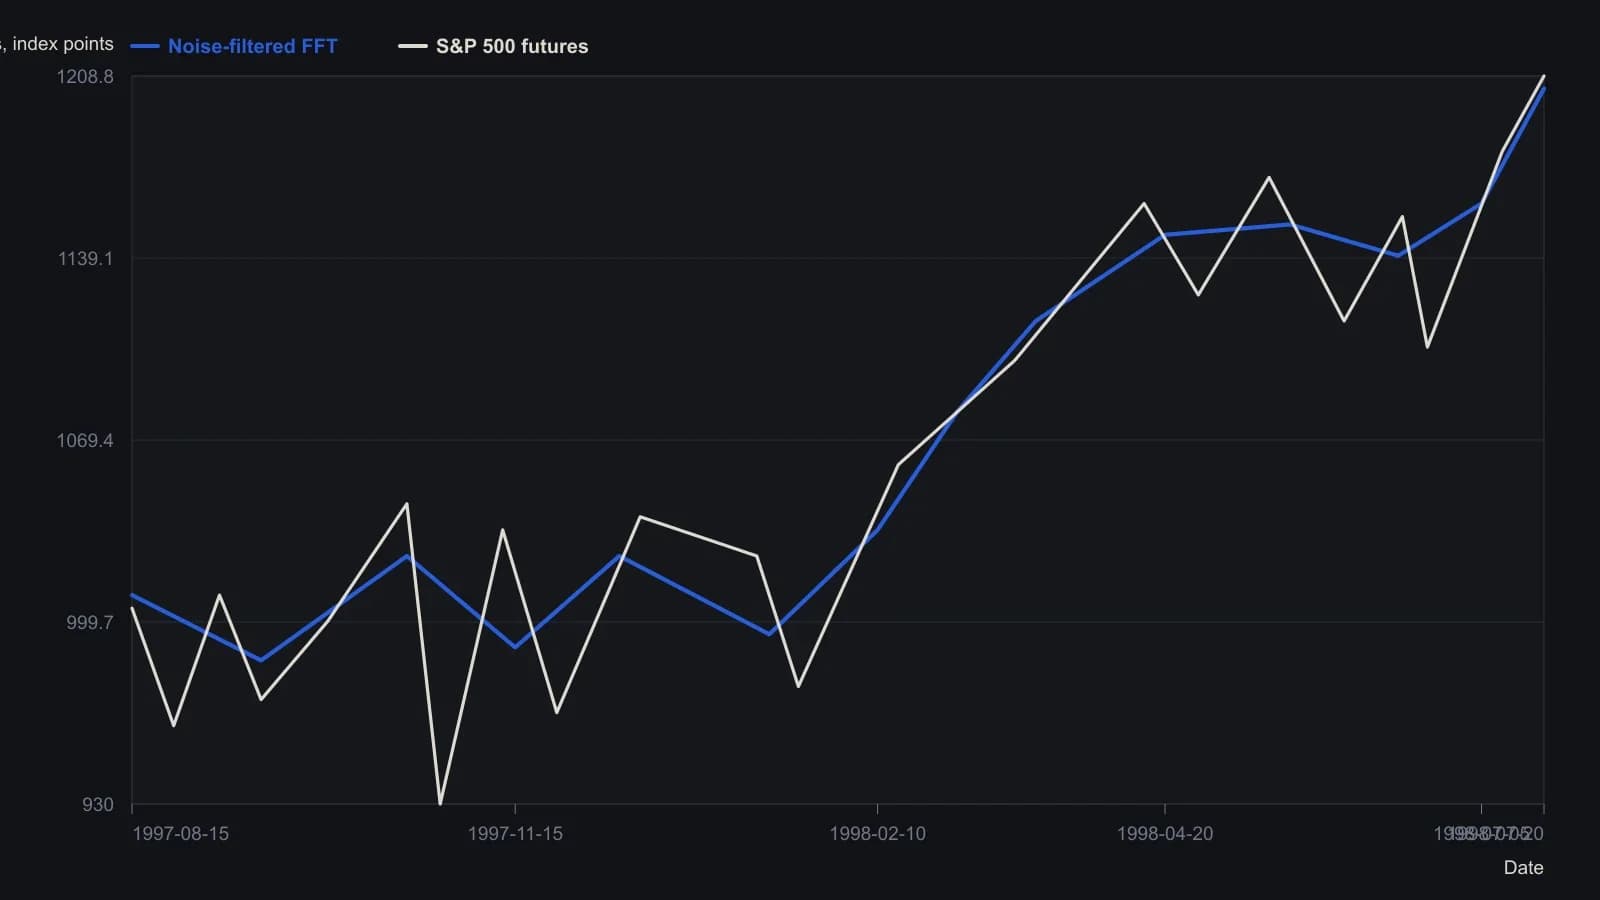
Значения приблизительные: перевод выполнен только по усечённому исходному фрагменту, без восстановления обрезанного текста.
Что сохраняет endpoint-построение
Endpoint-построение сохраняет только последнее значение отфильтрованного преобразования, пока скользящее окно продвигается на один бар за шаг, поэтому итоговая кривая соответствует тому, что было бы видно в реальном времени, а не ретроспективной подгонке по всей выборке.
На проиллюстрированном дневном сравнении endpoint-кривая отставала от крупных точек разворота на ноль–четыре дня, вместо того чтобы опережать цену так, как это выглядело у подгонки по полному окну.
Wraparound в оцениваемом значении
Дискретное преобразование трактует конечную выборку как периодическую, поэтому невыровненные первая и последняя цены могут внести wraparound-искажение именно в той endpoint-точке, которую процедура пытается оценить.
Endpoint-выравнивание вычитает линейную рампу так, что первый и последний отсчёты становятся нулём, уменьшая wraparound и добавляя в спектр низкочастотный артефакт.
От endpoint-ряда к механической торговой системе
Одноминутное построение использовало 512-барное окно логарифма цены, порог амплитуды, обнуляющий более слабые частоты, обратное преобразование и суммированный ряд последовательных изменений endpoint, чтобы сгладить скачки от окна к окну.
Механическая торговая система покупает после того, как endpoint-ряд поднимается больше порога лонга от своего минимума на стороне шорта, продаёт после того, как падает больше порога шорта от своего максимума на стороне лонга, и закрывает позицию за одну минуту до закрытия сессии, чтобы не оставалось overnight-позиции.
Walk-forward анализ как рамка оценки
Walk-forward анализ был выбран потому, что одноминутная динамика e-mini описывалась как меняющаяся вместе с новостями, настроениями и календарными эффектами, поэтому параметры, полученные месяцами ранее, могут не отражать текущее окно.
В заявленном однонедельном holdout средние прибыльные сделки, убыточные сделки и просадки описывались как сходные с четырёхнедельным тестовым сегментом, что автор трактовал как свидетельство того, что тестовое окно уловило внутридневную динамику следующей недели.
Тот же holdout отдавал предпочтение шортам во время почти 8-процентного снижения, всё же захватил ралли в конце сессии и был представлен как требующий ещё 10–20 дополнительных тестовых и holdout-окон, прежде чем результат можно считать чем-то большим, чем случайность.
Все разборы дорожки · 16 разборов
- 1982Построение спектров FFT для выбора длины циклических фильтров
- 1988Циклические модели Фурье ломаются на крупных свингах
- 1988Построение фильтров скользящих средних по быстрому преобразованию Фурье цены
- 1989Поэтапная конструкция Fast Fourier при ограничениях памяти
- 1993Построение входных данных прогноза с помощью скользящих средних, преобразований Фурье и межрыночных спредов
- 1994Предобработка цен, чтобы пики Фурье задавали длины скользящих средних
- 1994Построение спектра мощности FFT в электронной таблице по дневным ценам
- 1994Построение спектров доминирующего цикла с предобработкой FFT
- 1994Построение размеченных длин циклов из спектров FFT
- 1999Реконструкция Fast Fourier Transform не является инструментом walk-forward решений
- 1999Walk-forward построение Фурье по концевой точке как механическая процедура того же дня
- 2002От спектра мощности к окнам индикаторов
- 2003Оценка endpoint Fast Fourier Transform с механическими правилами walk-forward
- 2004Построение сигнала и шума из рыночных волновых форм
- 2012Двухэтапный кейс по анализу рыночных циклов
- 2015Отбеливание розового шума для построения циклического осциллятора с почти нулевым лагом