1988выпуск C121-7
Почему мгновенная маршрутизация корзин перегружает ликвидность специалиста
Компьютеризированные корзины могут за секунды исчерпать инвентарь специалиста, пассивную книгу и толпу. Когда first-level-contra-side объём исчерпан, tactical-allocators часто ждут, поэтому исполнение — это одно решение о liquidity-filter, импакте и маршрутизации, а пауза published-book — это то, как более медленный капитал противоположной стороны возвращается в рынок.
- liquidity-filter должен считать инвентарь специалиста, пассивные лимиты и зафиксированный интерес толпы единственным немедленно исполняемым объёмом противоположной стороны.
- Маршрутизация ордеров, которая подаёт автоматизированную корзину из нескольких бумаг, а не предлагает блок апстейрс, как раз и доставляет практически неограниченный спрос за секунды.
- Когда first-level-contra-side объём поглощён, tactical-allocators часто ждут, поэтому market-impact-model должен допускать, что тот же всплеск станет беспорядочным обвалом или взлётом.
- open-book-call-auction, который публикует дисбаланс, даёт более сильную паузу, чем простой ценовой лимит, потому что более медленные трейдеры противоположной стороны видят расписание и могут его пополнить.
Спрос, который приходит за секунды
Компьютеризированная подача ордеров позволяет профессиональным дескам за секунды сфокусировать практически неограниченный спрос на ликвидность на одной площадке. Этот поток включает стратегии в стиле страхования, индексные и другие быстрые корзинные стратегии. Отправители — dynamic-allocators: участники, которые требуют почти мгновенную ликвидность через страховые, арбитражные или другие инициированные компьютером корзины.
Годовые процентили 30-минутного пути подвыборки S&P 500
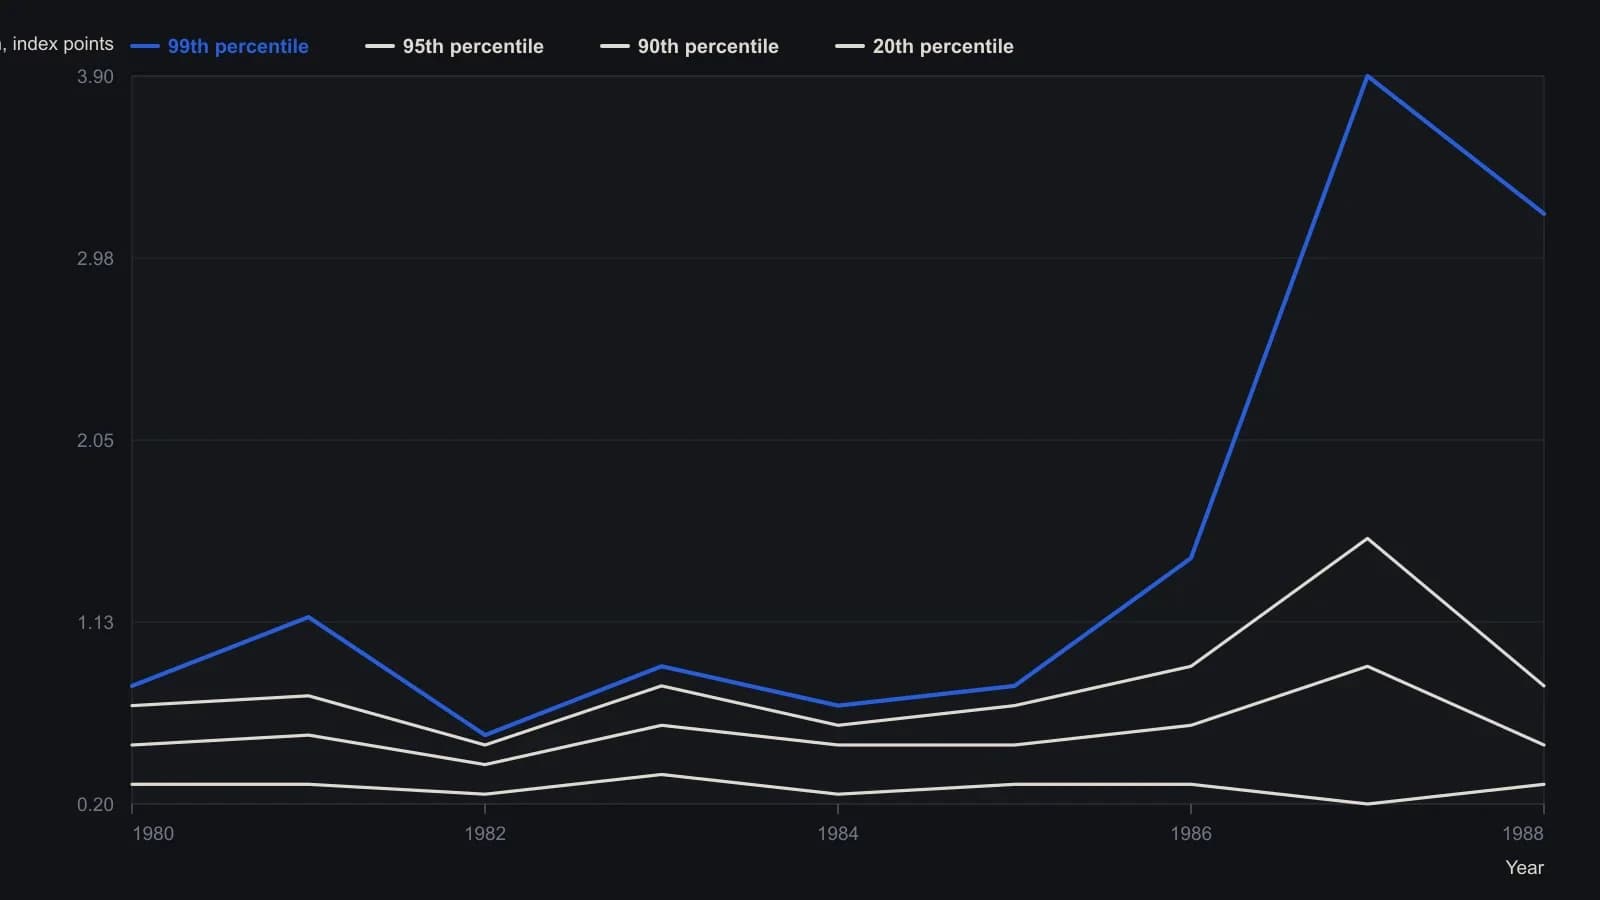
Путь — сумма абсолютных изменений индекса от минуты к минуте внутри каждого 30-минутного окна, которое не охватывает разрыв сессии. Выборка — 1980–86, семь месяцев 1987 и пять месяцев 1988; наличная сессия удлинилась 3 October 1985. Оцифровано с рисунка, поэтому точки приблизительны с точностью около 0.05 пункта индекса.
Фильтр и выбор маршрутизации
liquidity-filter считает инвентарь специалиста, пассивные лимиты и зафиксированный интерес толпы единственным немедленно исполняемым объёмом противоположной стороны. Этот экран — first-level-contra-side: специалист, лимитная книга и толпа, чей зафиксированный объём может быть исчерпан за секунды.
Маршрутизация ордеров — это выбор между предложением блока апстейрс и подачей автоматизированной корзины из нескольких бумаг. Выбор задаёт, насколько быстро приходит спрос на ликвидность. Автоматизированные корзины из нескольких бумаг требуют мгновенную ликвидность, в отличие от апстейрс-блоков, которые можно предлагать со временем, поэтому специалиста просят встать в рынок именно тогда, когда инвентарь не может покрыть объём.
Когда first-level объём исчерпан
После того как first-level объём специалиста, книги и толпы поглощён, более медленные тактические трейдеры часто отступают и ждут импакта, поэтому тот же всплеск спроса может дать беспорядочный обвал или взлёт. Эти более медленные участники — tactical-allocators: стоимостные или тайминговые трейдеры, которые могут отойти и дождаться окончания ценового давления, прежде чем предложить другую сторону.
market-impact-model — это описание от секунд до жизни ордера того, как концентрированный поток кэша и фьючерсов двигает каждый рынок и как эти краткосрочные реакции взаимодействуют.
Статистика пути, которая суммирует абсолютные поминутные движения large-cap кэш-индекса внутри 30-minute окон, росла по всему распределению начиная с 1980, при этом 99th процентиль ускорился в 1986-1987 и затем снизился в 1988. Редакция: TradersWeek читает это расширение пути как след кэш-индекса от спроса, который приходит быстрее, чем first-level-contra-side объём успевает пополниться.
19 October 1987 одна страховая деска продала 1.7 миллиарда индексных фьючерсов, а три другие фирмы продали более 800 миллионов каждая, тогда как специалисты и фьючерсные локалы поглотили лишь около 700 миллионов чистых покупок.
Принудительное наращивание капитала специалиста всё равно требует, чтобы этот капитал зарабатывал риск-скорректированную доходность, поэтому стоимость капитала эмитента растёт, не закрывая разрыв между инвентарём специалиста и современным размером корзины.
Публикуемая книга против ценового лимита
Простые ценовые лимиты — слабый circuit breaker. Более сильная конструкция запускает call-аукцион, когда опрос потока ордеров обнаруживает сильный дисбаланс, и открывает книгу, чтобы более медленные трейдеры противоположной стороны видели расписание. Эта конструкция — open-book-call-auction: запускаемое сведение, которое публикует расписания спроса и предложения, чтобы противоположная сторона видела дисбаланс и могла его пополнить.
Утверждалось, что индексные цены сначала открываются на более дешёвых и быстрых фьючерсах. Блокировка автоматизированной маршрутизации для арбитража сузила бы конкурентный набор до нескольких вручную доставленных тикетов и могла бы повысить волатильность и стоимость капитала.
Импакт агента и импакт принципала
Гипотетическая принципальная последовательность продаёт кэш-корзины в ожидаемый страховой поток, чтобы фьючерсы падали быстрее. Покрывается ли это дешевле, чем продажа акций, зависит от краткосрочных кэш-, фьючерсных и кросс-эластичностей, которые рассматривались как неизвестные. Последовательность — manipulative-legging: принципальная последовательность, которая сначала продаёт кэш-корзины, накладывает клиентский поток и покрывает фьючерсы в образовавшемся падении, выглядя как обычный арбитраж.
Одна и та же фирма не может минимизировать импакт клиента как агент и максимизировать этот импакт как принципал. Аукцион published-book, который прерывает дисбаланс, повышает риск таких стратегий подталкивания равновесия.
Все разборы дорожки · 30 разборов
- 1988Почему мгновенная маршрутизация корзин перегружает ликвидность специалиста
- 2004Розничные форекс-тикеты как контракты на издержки исполнения
- 2005Двухшлюзовый фильтр ликвидности для маршрутизации фьючерсных ордеров
- 2006Ручная маршрутизация во внеурочную сессию и риск исполнения в open outcry
- 2010Котировка фьючерсного брокера — это спецификация исполнения
- 2011Smart order routing, мейкер-тейкер и издержки исполнения на мидпоинте
- 2012Сравнивайте эквивалентные листинги до маршрутизации
- 2012Rebate-aware routing и стоимость исполнения
- 2012Маршрутизация на платформе, комиссии и серверные стопы
- 2013Сравните эквивалентные листинги, затем направьте заявку
- 2013Подтвердите маршрутизацию, маржу и издержки исполнения перед живым форекс-ордером
- 2013Выбор брокера как фильтр издержек исполнения и маршрутизации
- 2014Маршрутизация ордеров, pass-through rebates и выбор ликвидности
- 2014Сравнение биржевых площадок до маршрутизации заявки
- 2014Выбор фьючерсного брокера как задача архитектуры исполнения
- 2014Шопинг комиссий — неверный первый фильтр для фьючерсного ордера
- 2015Маршрутизация заявок, когда эквивалентные продукты торгуются на нескольких площадках
- 2015Проверки форекс-площадки по скорости, марже и стоимости реализации
- 2015Резервные площадки и разделение символов в маршрутизации фьючерсов
- 2016Маршрутизируйте заявки между конкурирующими биржевыми площадками
- 2016Фильтруйте торговые площадки перед маршрутизацией заявок
- 2017Выбор площадки как фильтр маршрутизации заявок
- 2017Маршрутизация на площадки для эквивалентных листинговых контрактов
- 2017Проверки форекс-брокера по скорости исполнения, соблюдению котировок и марже
- 2017Выбор брокера как фильтр скорости исполнения и комиссии
- 2018Маршрутизация эквивалентных контрактов между конкурирующими площадками
- 2018Выбор форекс-площадки по скорости исполнения, маржинальным условиям и соблюдению цены
- 2019Фильтры исполнения на форексе для маршрутизации, издержек и ликвидности
- 2020Маршрутизация эквивалентных листингов между конкурирующими биржами
- 2020Брокерские фильтры по маршрутизации, комиссиям и ликвидности