1990выпуск C031-7
Неполные выборки volume-at-price и аукционные прочтения
Публичный файл volume-at-price позволил нечленам биржи видеть активность по каждой цене, которую наблюдатели в зале раньше смотрели в яме. Опубликованная выгрузка была построена по раннему клиринговому срезу, поэтому прочтения Market Profile, volume-profile и volume-confirmation брались из выборки, которую более поздние сверки ещё должны были дополнить.
- Опубликованный файл volume-at-price строится по второй сверке — раннему срезу, который оставляет большую долю дня без присвоения цены.
- Выборка три из четырёх всё ещё не перепись, если исключённые сделки группируются по цене, часовому периоду или типу участника.
- Попарные срезы занижали институциональный объём CTI4, а пропущенные принты группировались в последние два часа, а не в активности предыдущего вечера.
- Market Profile, volume profile и volume confirmation наследуют эти неприсвоенные цены, включая разрыв поздней сессии, который может доминировать на закрытии.
Публичный файл для третьего измерения аукциона
Market Profile рассматривает объём на каждой цене как третье измерение аукциона, которое определяет принятие или стоимость. Смежные работы price-time-volume делают то же самое, поэтому дневной файл volume-at-price — обязательный вход.
В 1984 биржа опубликовала публичный файл volume-at-each-price, чтобы нечлены могли видеть активность по каждой цене, которую наблюдатели в зале раньше смотрели в яме.
Опубликованный файл берётся из второй сверки
Опубликованный файл строится по второй клиринговой сверке, подаваемой около 17:00 Central. В этом срезе лишь около 70 процентов объёма того дня.
Остаток сессии приходит в третьей сверке около 21:00 и в четвёртой на следующее утро около 10:00 после урегулирования out-trades.
Типичные опубликованные файлы показывают лишь около 75 процентов итогового клирингового объёма. Следовательно, около 25 процентов сделок не имеют присвоенной цены в файле, который многие пользователи считают полным.
Большая выборка всё ещё не перепись
Неформальный опрос пользователей показал, что более 80 процентов считали, что просматривают всю предыдущую сессию, а не выборку.
Выборка три из четырёх всё ещё не перепись. Издатель не показал ни того, что включённые принты случайны, ни того, что исключённые сделки систематически не опускают определённые цены или часовые периоды.
Опубликованный файл LDB против более поздней третьей клиринговой сводки
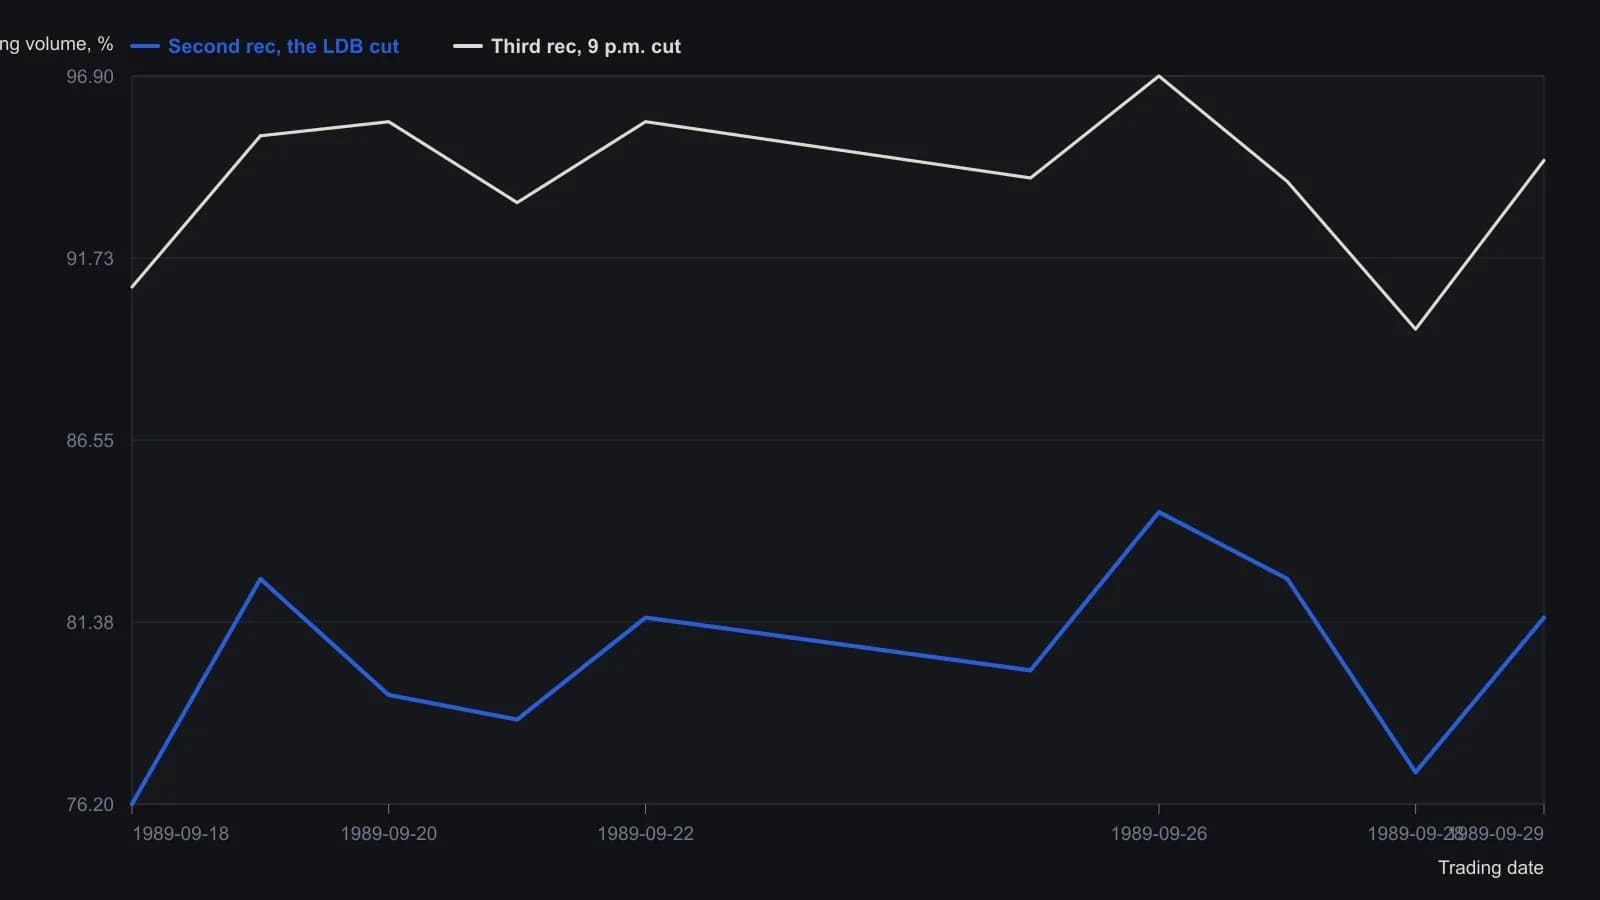
В тексте статьи типичная доля второй сводки указана примерно как 70 процентов дня. Эта десятидневная выборка на печати даёт выше — от 76.2 до 84.5 процента итога.
Что оставили за бортом пропущенные принты
Попарные вторая и третья сверки последовательно занижали институциональный объём CTI4. Поэтому пользователи Market Profile и volume-confirmation, вероятно, занижали участие более длинного горизонта в облигациях.
Пропущенные принты оказались связаны с последними двумя часами дня, а не с активностью предыдущего вечера. Это окно может доминировать на закрытии и в volume profile.
Как файл считает объём
Объём в файле указан как парные покупки и продажи. Этот итог нужно делить пополам, чтобы восстановить торговый объём.
Редакторская интерпретация: Market Profile — это аукционная карта price-time-volume принятия или стоимости по тому, сколько торговалось на каждой цене, а не только по цене и времени. Volume profile — это распределение этого размера по ценам. Volume confirmation использует объём по цене и по периоду, чтобы квалифицировать, кто участвовал и было ли закрытие тонким или тяжёлым принтом. Каждое из этих прочтений может использовать только тот размер, который присвоил ранний файл.
Редакторская интерпретация: разрыв поздней сессии в последние часы может доминировать в положении закрытия и в форме volume profile, а заниженный срез CTI4 меняет то, как volume confirmation читает устойчивого участника.
Все разборы дорожки · 20 разборов
- 1987Внутридневное построение Value Area по счёту TPO
- 1987Построение сессионных маркет-профилей из получасовых аукционов
- 1988Зона стоимости по объёму против фильтров по временным принтам
- 1988Контроль аукциона из реестра цены, объёма и времени
- 1988Построение внутридневных процентильных таблиц фасилитации торговли
- 1988Построение решений по сессии из возраста аукциона и объёма
- 1989Расширение диапазона после аукциона открытия
- 1989Построение карт стоимости по наложениям объёма аукциона
- 1989Bull hook как фильтр opening-range breakout следующей сессии
- 1990Неполные выборки volume-at-price и аукционные прочтения
- 1990Построение оверлей-профилей для карты аукционной стоимости
- 1990Построение дневных оверлей-профилей для брэкетов и пробоев аукциона
- 1990Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
- 1992Построение volume-box с именованными макросами электронной таблицы
- 1993Кэпы коммерческого объёма вне зоны стоимости
- 1993Почасовой объём участников как живой фильтр для внутридневных сделок
- 1999Сборка дневного аукциона из временных ценовых возможностей
- 2000Кто первым принял цену в аукционе
- 2002Рассматривайте сессию как аукцион: найдите стоимость, затем оцените пробой
- 2002Структура аукциона, ограничения трейдера и opening range