1993выпуск C011-11
Кэпы коммерческого объёма вне зоны стоимости
Объём коммерческих членов обычно находится внутри зоны стоимости сессии. Когда этот поток печатается плотно вне стоимости, архив трактовал экстремум как собственную поддержку или сопротивление аукциона, а не как линию, проведённую задним числом.
- На брэкетинговом рынке зона стоимости — это биржевая полоса, в которой сосредоточено 70 процентов объёма сессии, а коммерческие участники описываются как стремящиеся совершать сделки внутри неё.
- Спокойный коммерческий инвентарь остаётся внутри этой полосы. Коммерческий кэппинг — это необычно тяжёлый объём коммерческих членов на экстремуме, который прерывает пробу и возвращает цену к принятой стоимости.
- Пара июльских сессий по сое и декабрьская сессия T-bond использовали одно и то же разделение volume-profile, чтобы отметить верхние и нижние кэпы, хотя коммерческие участники составляли около 4 процентов объёма сои и около 16 процентов объёма T-bond.
- Эти концентрации вне стоимости позднее трактовались как поддержка и сопротивление и, по смыслу, как подсказки к многодневной стоимости.
Стоимость на брэкетинговом рынке
На брэкетинговом рынке аукцион двусторонний и ограничен диапазоном. Краткосрочная стоимость — это ценовая область, которая привлекает наибольший оборот за охватываемый период, а не однонаправленная миграция стоимости. Биржа отмечает зону стоимости сессии как полосу, содержащую 70 процентов объёма этого дня, и трактует эту полосу как принятую стоимость дня.
Карта market-profile по цене, тайм-бэкетам и структуре принятой стоимости используется, чтобы увидеть, где оборот был построен и где он был отвергнут. Запись volume-profile — это поценовой счёт совершённого объёма, включая доли классов участников, и используется, чтобы локализовать концентрацию внутри и вне зоны стоимости сессии. Тайм-бэкет — это метка получасового периода аукциона, которой восстанавливают, когда объём печатался на данной цене.
Коммерческие участники как локатор принятой стоимости
Коммерческие участники описываются как использующие фьючерсы в основном для делового инвентаря, а не для чистой спекуляции, и как стремящиеся совершать сделки внутри зоны стоимости дня. Объём коммерческих членов — это доля, относимая к этой группе. На volume-profile эта доля трактуется как текущий локатор принятой стоимости.
Спокойная сессия по сое и сессия кэппинга
В одной спокойной сессии по сое коммерческий объём составил 3 процента дня, из них 2.5 процентных пункта внутри зоны стоимости и лишь 0.2 выше и 0.3 ниже. Почти весь объём коммерческих членов этого дня находился внутри принятой стоимости.
На следующей сессии по сое коммерческий объём сконцентрировался на 5900, 5896 и 5890 — все выше зоны стоимости. Тиковый объём с 12:30 до 1:00 p.m. сгруппировался вокруг этих максимумов. Затем закрытие вернулось в зону стоимости сессии на 5874.
Эта вторая сессия — коммерческий кэппинг: необычно тяжёлый коммерческий объём на экстремуме сессии, который прерывает пробу и возвращает цену к принятой стоимости. Более поздняя дневная сводка трактовала печать 5900 по сое как устойчивый верхний кэп и как последнее сопротивление, выявленное до того, как рынок развернулся вниз.
В одной июльской выборке по сое 15 из 21 сессии показали необычно высокую коммерческую активность вне зоны стоимости, поэтому вмешательство на экстремумах в том месяце было чаще, чем спокойное невмешательство.
Нижние кэпы в T-bonds
В декабрьской сессии T-bond коммерческие участники составили 15.6 процента объёма, из которых 3.4 процентных пункта напечатались ниже зоны стоимости против 12.0 внутри и 0.2 выше. Эта доля ниже стоимости описывалась как на 70 процентов выше среднего 2.0 для объёма ниже стоимости.
Тяжёлые коммерческие печати шли от 9826 вверх к 9905 в зону стоимости T-bond. Схожий нижний кэппинг был выявлен 5, 9 и 12 июня, включая немедленный коммерческий ответ после ранней пробы к 9825.
Коммерческая доля объёма мартовских казначейских облигаций 1993 года по ценам
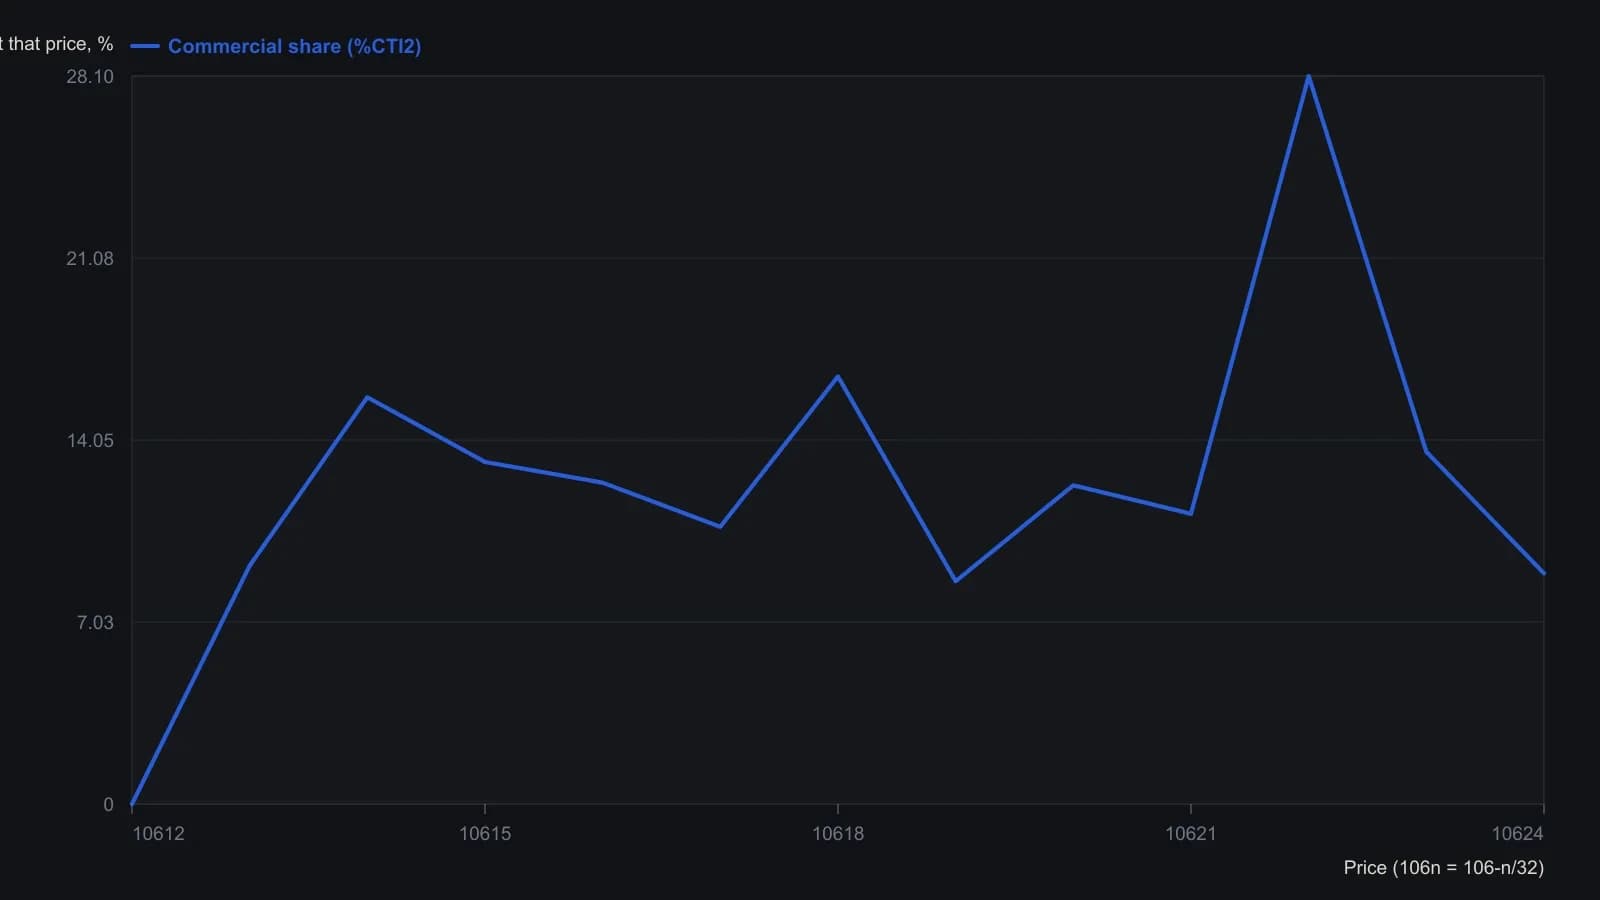
Внутрисессионная выгрузка Liquidity Data Bank в 10:06, а не официальный полный дневной объём. Цена 10622 означает 106-22/32.
Одно и то же прочтение при двух разных долях коммерческих участников
Коммерческие участники составляли около 4 процентов объёма сои и около 16 процентов объёма T-bond, однако оба случая использовались одинаково: чтобы локализовать поддержку и сопротивление и, по смыслу, более долгосрочную стоимость.
В этом рабочем процессе поддержка и сопротивление — это экстремумы аукциона, где коммерческий инвентарь повторно поглощает пробу, оставляя пол или потолок, пока условия не изменятся. Зона стоимости сессии остаётся принятой стоимостью одного дня. Многодневная стоимость — это область справедливой цены более длинного горизонта, построенная из наложенных дневных аукционов и отличная от зоны стоимости одной сессии.
Прочитайте кэп, прежде чем проводить линию
Редакторская интерпретация: сначала разделите объём коммерческих членов на спокойный инвентарь внутри зоны стоимости и коммерческий кэппинг вне неё. Затем трактуйте эти кэпы как собственную поддержку и сопротивление аукциона. Архив уже локализовал печать 5900 по сое и повторные минимумы T-bond в volume-profile. Проведение тех же линий позднее не добавляет нового уровня.
Все разборы дорожки · 20 разборов
- 1987Внутридневное построение Value Area по счёту TPO
- 1987Построение сессионных маркет-профилей из получасовых аукционов
- 1988Зона стоимости по объёму против фильтров по временным принтам
- 1988Контроль аукциона из реестра цены, объёма и времени
- 1988Построение внутридневных процентильных таблиц фасилитации торговли
- 1988Построение решений по сессии из возраста аукциона и объёма
- 1989Расширение диапазона после аукциона открытия
- 1989Построение карт стоимости по наложениям объёма аукциона
- 1989Bull hook как фильтр opening-range breakout следующей сессии
- 1990Неполные выборки volume-at-price и аукционные прочтения
- 1990Построение оверлей-профилей для карты аукционной стоимости
- 1990Построение дневных оверлей-профилей для брэкетов и пробоев аукциона
- 1990Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
- 1992Построение volume-box с именованными макросами электронной таблицы
- 1993Кэпы коммерческого объёма вне зоны стоимости
- 1993Почасовой объём участников как живой фильтр для внутридневных сделок
- 1999Сборка дневного аукциона из временных ценовых возможностей
- 2000Кто первым принял цену в аукционе
- 2002Рассматривайте сессию как аукцион: найдите стоимость, затем оцените пробой
- 2002Структура аукциона, ограничения трейдера и opening range