1989выпуск C071-9
Построение карт стоимости по наложениям объёма аукциона
Конструкция рынка-аукциона локализует принятую стоимость на ценах, которые притягивают концентрированный объём, а не только по сводкам open-high-low-close. Наложение объёма либо стягивается к одному примерно колоколообразному распределению вокруг центрального узла, либо показывает дискретные пики стоимости, когда аукцион перемещается.
- Конструкция рынка-аукциона локализует принятую стоимость на ценах, которые притягивают концентрированный объём, читая эти области высокого объёма как дневной консенсус, а не выводя стоимость только из сводок open-high-low-close.
- Наложение объёма, которое формирует одно примерно колоколообразное распределение, с полосой 68 процентов, удерживающей около двух третей дневных отсчётов, и полосой 95 процентов как внешней границей, конструирует скобочный рынок, всё ещё находящийся в ценовой ротации вокруг одного узла.
- Пик стоимости квалифицируется как узел только если активность на этой цене растёт, а не затухает. Возможный второй центр, чьи дневные отсчёты снижаются, не принимается.
- Пять отдельных пиков с последовательными задержками в 3, 6, 15 и 20 дней конструируют ступенчатый тренд, который открылся быстро, а затем замедлился. Позднейшее переписывание последнего узла, возврат через этот пик и более широкая последняя область стоимости отмечают переход в новую скобку.
Принятая стоимость — это концентрированный объём
Конструкция рынка-аукциона локализует принятую стоимость на ценах, которые притягивают концентрированный объём, читая эти области высокого объёма как дневной консенсус, а не выводя стоимость только из сводок open-high-low-close.
Аукционная стоимость — это цена, которую рынок принял, сконструированная как концентрированный объём, эквивалентно цене, умноженной на затраченное время, а не как долгосрочная оценка аналитика. Та же конструкция объёма, идентифицированного по цене, считается применимой к акциям, облигациям и другим аукционным рынкам всякий раз, когда торговый объём можно привязать к каждой проторгованной цене.
Карты, которые локализуют текущий аукцион
Market Profile — это карта принятых цен от одного дня до нескольких сессий, построенная по time-at-price или эквивалентному объёму и используемая, чтобы локализовать текущий аукцион, а не прогнозировать далёкую внутреннюю стоимость. Volume Profile — это гистограмма проторгованного объёма, сложенная по цене, чей пик отмечает узел консенсуса, а плечи отмечают, как далеко аукцион всё ещё ротируется вокруг этого узла.
Наложение объёма — это композит строк volume-at-price нескольких сессий, включая дневной отсчёт того, сколько сессий напечатали каждую цену, используемый, чтобы выявить один колокол или несколько последовательных колоколов. Volume Price Analysis читает форму объёма против цены — один колокол, перекрывающиеся колокола или последовательность дискретных пиков — как фальсифицируемое утверждение о том, статична стоимость или переписывается.
Один колокол и его процентные полосы
Наложение казначейских облигаций за 10 сессий, охватывающее период с 12 по 25 июля 1988, дало одно примерно колоколообразное распределение объёма с пиком вблизи центра на 86:00. Это наложение включало 55 событий дневного отсчёта. Взяв 18 отсчётов с каждой стороны от 86:00, полосу 68 процентов поместили между 86:12 и 85:24 — интервал, в котором всё ещё скобочный аукцион был сконструирован проводить около двух третей своего времени.
Конструкция 95 процентов на тех же 55 событиях использовала 52 дневных отсчёта и ограничила активность между 86:20 и 85:12. Отпечатки вне этого интервала читались как свидетельство того, что 86:00 перестал быть узлом консенсуса.
Процентная полоса — это правило построения, которое рассматривает около двух третей дневных отсчётов наложения как зону ротации в одно стандартное отклонение и около 95 процентов как внешнюю границу, за которой текущий узел больше не принят. Скобочный рынок — это сбалансированный аукцион, чьё наложение стягивается к одному примерно колоколообразному распределению и чьи цены ротируются обратно через центральный узел. Ценовая ротация — это размах отпечатков вверх и вниз вокруг всё ещё принятого узла, пока наложение остаётся одним колоколом.
Более длинное наложение, которое остаётся одним колоколом
На протяжении 40 сессий с 1 июня по 27 июля диапазон 89:24–85:12 по-прежнему формировал по сути один квазиколокол. Около одной трети дней торговалось вблизи центра, а вся экскурсия составила 4 пункта против средних дневных диапазонов около 1 пункта.
Возможный второй центр на 88:04 не был принят как действительный пик, потому что дневные отсчёты снизились с 7 до 6 вместо роста. Пик стоимости — это локальный максимум объёма или дневного отсчёта, который квалифицируется как узел только если активность на этой цене растёт, а не затухает.
Пять пиков вместо одного колокола
Предыдущие 40 сессий с 5 апреля по 31 мая охватывали диапазон 91:04–85:04, всего на 50 процентов шире позднейшей скобки, однако наложение показало пять отдельных пиков стоимости, а не один колокол или два перекрывающихся.
Эти пять пиков располагались вблизи 90:14 12 апреля, 89:16 15 апреля, 88:20 21 апреля, 87:20 6 мая и 85:22 26 мая, с последовательными задержками в 3, 6, 15 и 20 дней, так что тренд открылся быстро, а затем замедлился.
Ступенчатый тренд — это направленный аукцион, который не печатает гладкий путь, а перемещается, формируя короткоживущий колокол, затем оставляя его ради следующего.
Когда последний узел переписывается
Конструкция конца тренда рассматривала переписывание последнего узла как диагностический признак. После пика 31 мая на 85:20 последующее движение обратно вверх через этот пик вместе с расширением последней области стоимости отметили переход от ступенчатого тренда в новую скобку.
Пять узлов объёма на наложении T-bond за апрель–май 1988
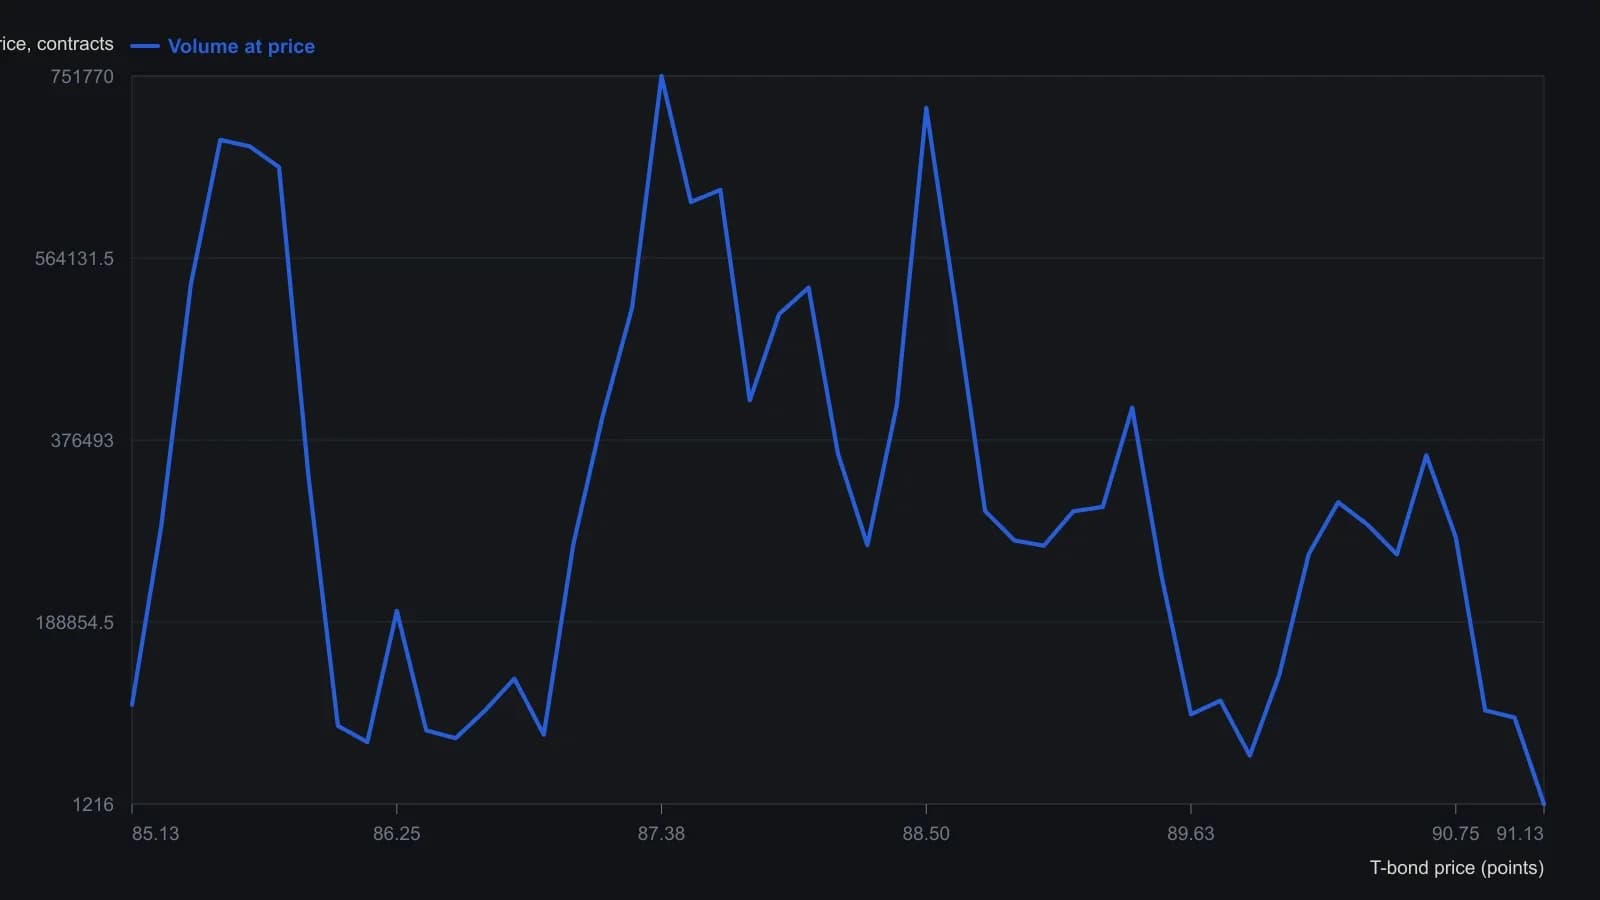
Цены в таблице — это 32-е доли CBOT, записанные как 8504 для 85-04; они переведены в десятичные пункты, чтобы ось цены поднималась ровными тиками по 4/32. Напечатанные крестики Peak=50 — лишь масштаб гистограммы и на график не наносятся.
Все разборы дорожки · 20 разборов
- 1987Внутридневное построение Value Area по счёту TPO
- 1987Построение сессионных маркет-профилей из получасовых аукционов
- 1988Зона стоимости по объёму против фильтров по временным принтам
- 1988Контроль аукциона из реестра цены, объёма и времени
- 1988Построение внутридневных процентильных таблиц фасилитации торговли
- 1988Построение решений по сессии из возраста аукциона и объёма
- 1989Расширение диапазона после аукциона открытия
- 1989Построение карт стоимости по наложениям объёма аукциона
- 1989Bull hook как фильтр opening-range breakout следующей сессии
- 1990Неполные выборки volume-at-price и аукционные прочтения
- 1990Построение оверлей-профилей для карты аукционной стоимости
- 1990Построение дневных оверлей-профилей для брэкетов и пробоев аукциона
- 1990Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
- 1992Построение volume-box с именованными макросами электронной таблицы
- 1993Кэпы коммерческого объёма вне зоны стоимости
- 1993Почасовой объём участников как живой фильтр для внутридневных сделок
- 1999Сборка дневного аукциона из временных ценовых возможностей
- 2000Кто первым принял цену в аукционе
- 2002Рассматривайте сессию как аукцион: найдите стоимость, затем оцените пробой
- 2002Структура аукциона, ограничения трейдера и opening range