1990выпуск C111-8
Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
Range-per-tick facilitation и рост тикового объёма задают подтверждение plus-plus на 30-минутных барах индексных фьючерсов. Редакторское прочтение: эта пара — шлюз исполнения для однобарового стрэддла, а inside-bar cancel трактует неисполненную заявку как завершённый отказ от сделки.
- Range-per-tick facilitation — это диапазон бара high-low, делённый на тиковый объём; метка plus или minus ставится только относительно непосредственно предыдущего бара.
- Подтверждение plus-plus требует одновременно более высокого значения facilitation и более высокого тикового объёма, чем у предыдущего бара, прежде чем заявка на пробой может быть выставлена.
- Однобаровый стрэддл стоит на один тик за high и low сигнального бара, а inside-bar cancel снимает оба стопа, если следующий бар не исполняет ни одну из сторон.
- Процедура 2:00 Central Standard Time сравнивает бар 1:00-1:30 с баром 1:30-2:00 и использует закрытие той же сессии, а не перенос через ночь.
Исторический рабочий процесс рассчитывает range-per-tick facilitation на последовательных 30-минутных барах индексных фьючерсов и не выставляет заявку на пробой, пока нет подтверждения plus-plus. Редакторское прочтение TradersWeek: эта последовательность — шлюз разрешения на исполнение, а не прогноз того, какая сторона будет торговаться.
Как маркируется range-per-tick facilitation
На 30-минутном баре индексных фьючерсов range-per-tick facilitation — это диапазон бара high-low, делённый на его тиковый объём, читаемый как пункты движения на тик. Диапазон в 200 пунктов при 100 тиках равен 0.5 пункта движения на тик.
Показание — только последовательная метка. Текущее значение — plus, если оно превышает предыдущий бар, и minus, если оно ниже. В некомбинированном виде у фильтра нет фиксированного числового порога, поэтому он подстраивается под режимы волатильности, сравнивая последовательные бары, а не абсолютный cutoff.
Когда бар считается торгуемым
Бар считается торгуемым только когда он facilitating и одновременно имеет больший тиковый объём, чем предыдущий бар. Это совместное состояние и есть подтверждение plus-plus; оба условия обязательны, прежде чем заявка на пробой выставляется.
One-bar straddle и inside-bar cancel
Оцениваемый вход — однобаровый стрэддл: buy-stop на один тик выше high сигнального бара и sell-stop на один тик ниже его low. Обе рабочие заявки отменяются, если следующий бар не исполняет ни одну из сторон. Когда этот следующий бар остаётся внутри сигнального диапазона, inside-bar cancel снимает отложенные стопы, потому что пробоя не произошло.
Выделенное закрытие той же сессии в 2:00
Каждый уникальный получасовой пробой сводился в таблицу отдельно, после чего бары 1:30 и 2:00 Central Standard Time выделялись для выходов по закрытию той же сессии. Это выделение противопоставлено тому, чтобы брать каждый бар plus-plus и держать позицию через ночь.
Процедура 2:00 сравнивает бар 1:00-1:30 с баром 1:30-2:00 и выставляет стрэддл только если выросли и facilitation, и тиковый объём. Заявки отменяются в 2:30 при отсутствии исполнения. После исполнения неисполненная сторона заменяется стопом управления капиталом $1,500 до выхода по закрытию в 3:15.
Прибыль на сделку по 30-минутным пробоям S&P ++, 1989–March 1990
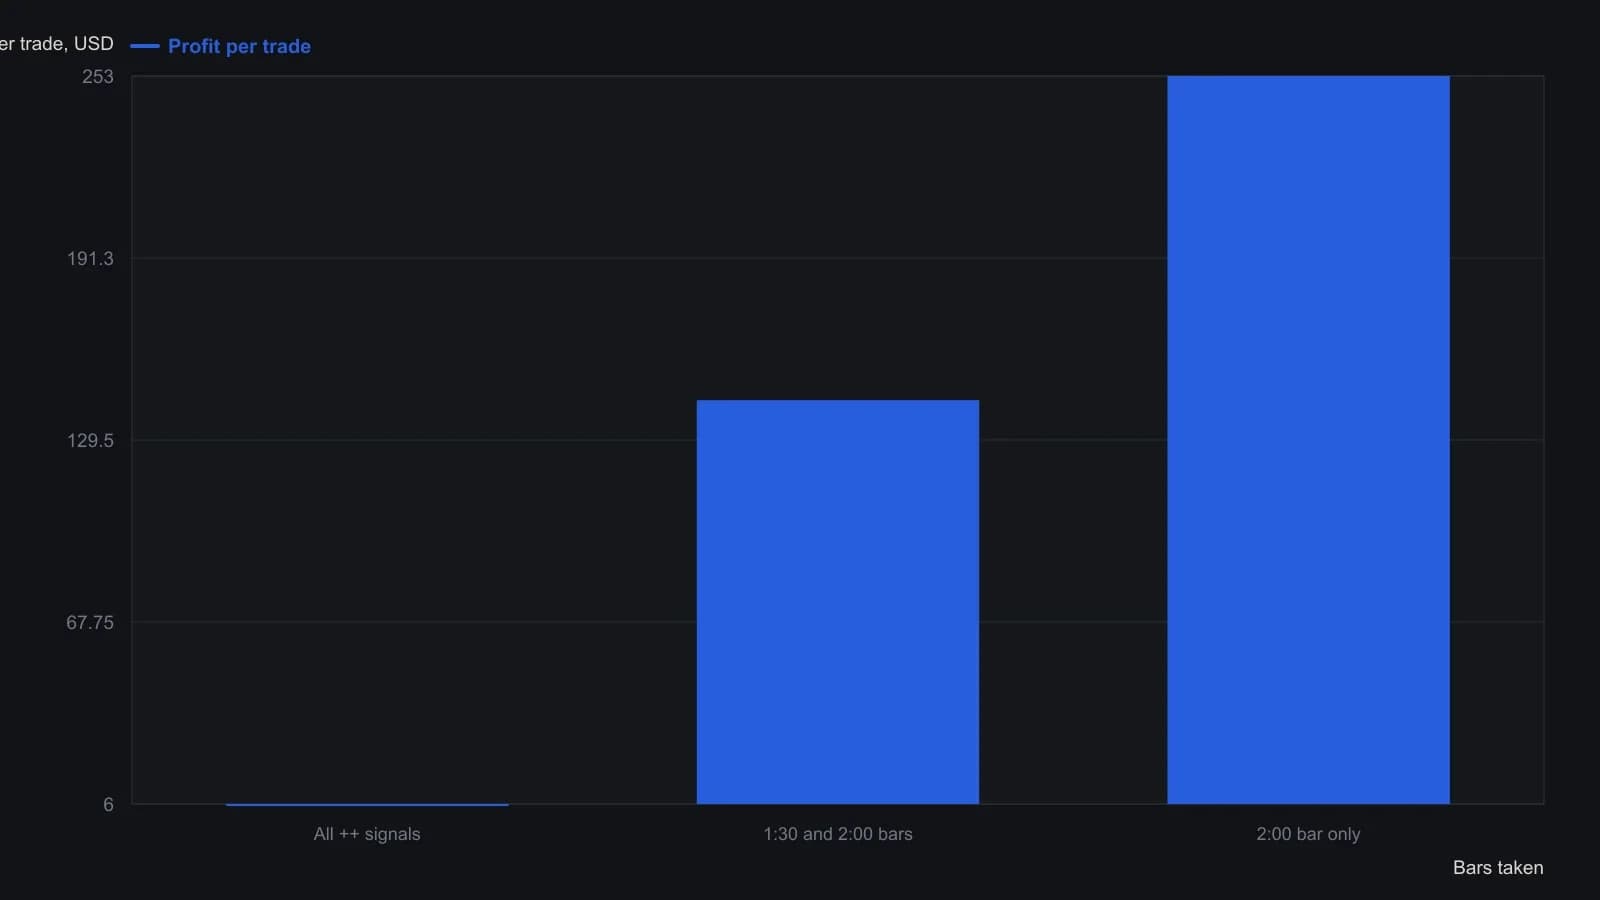
В каждом тесте заложена комиссия $25 и ничего за проскальзывание. Строка All держит позицию через ночь; строки 1:30 и 2:00 выходят по закрытию того же дня. Соответствующие чистые прибыли составили $1,750, $18,200 и $18,700.
Как оценивалась историческая проверка
В тестах взималась комиссия $25, проскальзывание не предполагалось, и использовался return on intradrawdown вместо return on account, чтобы изменяющаяся маржа и неиспользуемые маржинальные остатки не входили в коэффициент.
Позднейшая оценка продлила выборку до 1989 года и большей части первого квартала 1990. Одна проверка на длинном окне пробоя plus-plus в 2:00 шла с первого квартала 1986 по первый квартал 1990.
Все разборы дорожки · 20 разборов
- 1987Внутридневное построение Value Area по счёту TPO
- 1987Построение сессионных маркет-профилей из получасовых аукционов
- 1988Зона стоимости по объёму против фильтров по временным принтам
- 1988Контроль аукциона из реестра цены, объёма и времени
- 1988Построение внутридневных процентильных таблиц фасилитации торговли
- 1988Построение решений по сессии из возраста аукциона и объёма
- 1989Расширение диапазона после аукциона открытия
- 1989Построение карт стоимости по наложениям объёма аукциона
- 1989Bull hook как фильтр opening-range breakout следующей сессии
- 1990Неполные выборки volume-at-price и аукционные прочтения
- 1990Построение оверлей-профилей для карты аукционной стоимости
- 1990Построение дневных оверлей-профилей для брэкетов и пробоев аукциона
- 1990Facilitation, подтверждённая объёмом, как шлюз исполнения для получасовых пробоев
- 1992Построение volume-box с именованными макросами электронной таблицы
- 1993Кэпы коммерческого объёма вне зоны стоимости
- 1993Почасовой объём участников как живой фильтр для внутридневных сделок
- 1999Сборка дневного аукциона из временных ценовых возможностей
- 2000Кто первым принял цену в аукционе
- 2002Рассматривайте сессию как аукцион: найдите стоимость, затем оцените пробой
- 2002Структура аукциона, ограничения трейдера и opening range