1997выпуск C111-6
Трёхчастный план отката с RSI, коррекциями Фибоначчи и плотной линией тренда
Подтвердите направление свинга по значению 14-периодного RSI относительно 50, отметьте уровни коррекции Фибоначчи 38.2%, 50% и 61.8% свинга между изолированным максимумом и изолированным минимумом, затем дождитесь бара с проходом buy-stop или пробоя короткой контртрендовой линии, прежде чем считать зону рабочей гипотезой.
- Сначала определите свинг: восходящий тренд — это последовательность более высоких минимумов и более высоких максимумов, нисходящий тренд — последовательность более низких минимумов и более низких максимумов, а рынки, которые не удерживаются за пределами предыдущих экстремумов, рассматриваются как нетрендовые диапазоны.
- Используйте 14-периодный RSI как фильтр импульса: значения выше 50 разрешают сетапы покупки на откате, а значения ниже 50 разрешают сетапы продажи на ралли.
- Нанесите уровни коррекции Фибоначчи 38.2%, 50% и 61.8% диапазона от изолированного максимума до изолированного минимума как зоны наблюдения, а не как автоматические цены отложенных заявок.
- Считайте коррекцию рабочей гипотезой только после исполнения бара с проходом buy-stop или нарушения плотной линии тренда вдоль коррекции.
Трёхчастный порядок
Архивный рабочий процесс — это трёхчастный чек-лист отката. Сначала подтвердите направление свинга по значению 14-периодного RSI относительно 50. Затем отметьте уровни коррекции Фибоначчи 38.2%, 50% и 61.8% свинга, который идёт от изолированного минимума к изолированному максимуму или от изолированного максимума к изолированному минимуму. После этого дождитесь пробоя короткой контртрендовой линии или стопа через бар, который коснулся коррекции, прежде чем считать уровень рабочей гипотезой.
Пока не выполнен этот третий шаг, цены коррекции остаются зонами наблюдения. Они не являются автоматическими уровнями отложенных заявок.
Тренд, диапазон и когда не измерять
Восходящий тренд определяется как последовательность более высоких минимумов и более высоких максимумов. Нисходящий тренд определяется как последовательность более низких минимумов и более низких максимумов. Рынки, которые не удерживаются за пределами предыдущих экстремумов, рассматриваются как нетрендовые диапазоны.
Коррекция Фибоначчи измеряется по размеченному свингу. Диапазон, который не удерживается за пределами предыдущих экстремумов, такого свинга не даёт.
Изолированные максимумы и изолированные минимумы
Изолированный максимум — это трёхбаровый паттерн с более низким максимумом на каждом соседнем баре. Изолированный минимум — это трёхбаровый паттерн с более высоким минимумом на каждом соседнем баре. Эти точки отмечают начало и конец свинга, по которому измеряются коррекции.
В терминах, используемых здесь, изолированный максимум также служит краткосрочным ориентиром сопротивления, а изолированный минимум — также краткосрочным ориентиром поддержки.
Зоны коррекции Фибоначчи
Последовательные числа Фибоначчи стремятся к отношению 1.618 и его обратному 0.618. Члены через один дают 2.618 и обратное 0.382. Трейдеры наносят эти отношения как уровни коррекции 38.2%, 50% и 61.8% размеченного свинга.
Коррекция Фибоначчи — это процентный откат этого размеченного свинга, проведённый на этих трёх процентах диапазона от изолированного минимума к изолированному максимуму или от изолированного максимума к изолированному минимуму.
Фильтр импульса RSI
RSI, используемый в этом плане, — это 14-периодный осциллятор импульса по ценам закрытия. Значение выше 50 используется как фильтр бычьего импульса, который разрешает сетапы покупки на откате. Значение ниже 50 используется как фильтр медвежьего импульса, который разрешает сетапы продажи на ралли.
Это разделение и есть фильтр импульса. Сторона RSI относительно 50 решает, трактовать ли коррекцию как сетап покупки на просадке или продажи на ралли, а не как самостоятельный ценовой уровень.
Два измерительных кейса Treasury-bond
В примере Treasury-bond June 1997 изолированный минимум на 106-30 и изолированный максимум на 110-10 дали коррекцию 38.2% около 109-03. Четыре дня спустя контракт открылся на 108-31 и затем продвинулся к новым максимумам.
В примере Treasury-bond March 1997 изолированный максимум на 116-17 и изолированный минимум на 112-22 дали коррекцию 50% на 114-19, после чего контракт сделал новые минимумы в течение трёх дней.
Два триггера входа после касания коррекции
Цены коррекции рассматриваются как зоны наблюдения, а не как автоматические уровни отложенных заявок. Одно правило входа — бар с проходом buy-stop: buy-stop выше максимума бара, который первым торгуется в 38.2%, 50% или 61.8%, с защитным стопом под минимумом того же бара.
Второе правило входа — провести плотную линию тренда вдоль максимумов коррекции бычьего рынка или минимумов ралли медвежьего рынка и входить только когда эта линия нарушена после достижения коррекции Фибоначчи. Триггером является закрытие или сделка сквозь эту линию.
Совмещённый лонг на кейсе June 30
В примере June 30 зелёные RSI-положительные бары, коррекция 61.8% трёх изолированных минимумов и ралли следующего дня, которое и превысило предыдущий максимум, и пробило линию нисходящего тренда, были представлены как совмещённый сигнал лонг, который предшествовал новому максимуму.
Sep-97 T-bonds поднимаются сквозь сетку Фибоначчи середины июня
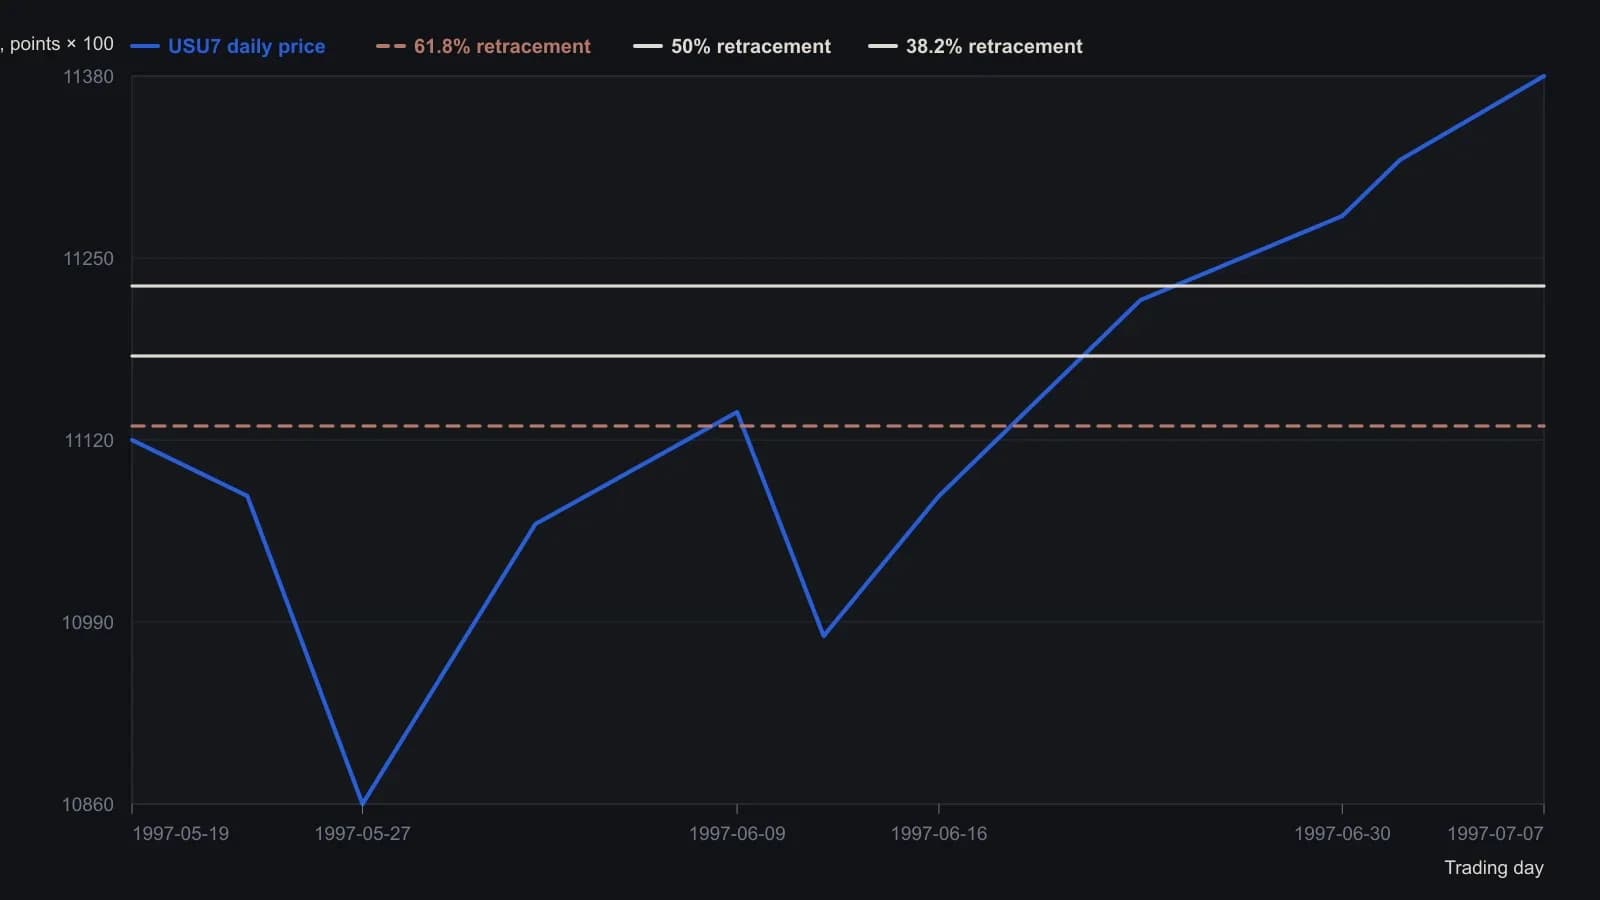
CQG FiboR на дневном графике USU7: 0 процентов на максимуме начала июля, 100 процентов на изолированном минимуме середины июня. Цены оцифрованы до ближайших 20 по шкале points×100. 14-period RSI в нижнем окне опущен, поскольку использует другую единицу измерения.
Все разборы дорожки · 53 разбора
- 1984Построение медленного стохастика из пятисессионного диапазона
- 1985Трендовые линии золотого прокси и январская база поддержки
- 1988Постройте пятинедельный итог новых максимумов как график широты рынка
- 1988Наслоенные предупреждения канала, линии тренда и скользящей средней в 1987 году
- 1989Аудит разметки пятой волны по равенству, Фибоначчи и трендовым линиям
- 1990Срок до погашения фондов денежного рынка как сопутствующий график евродоллара
- 1990Построение волновых целей по соотношениям, треугольникам и трендовым линиям
- 1992Вложенные таймфреймы для сигналов тренда и канала
- 1992Предторговый чек-лист для пробоев линии тренда и ограничений убытка
- 1992Тайминг фондов облигаций внутри линий тренда, коррекций и двойных средних
- 1992Построение двухточечной линии тренда через отношение подъёма к прогону
- 1993Одноразовые графические рейтинги по подтверждённым тестам уровней
- 1993Когда трендовые каналы определяют справедливую стоимость после дислокаций
- 1993Допустимые якоря трендовой линии для трёхчастных разворотов
- 1994Сочетание стохастической дивергенции с инвалидацией по трендовой линии
- 1995Построение измеренных целей после пробоев трендовых линий
- 1997Трёхчастный план отката с RSI, коррекциями Фибоначчи и плотной линией тренда
- 1998Rule-based построение Trendline для проверяемых входов
- 2000Построение трендовых линий, пробои и смена роли
- 2000Построение линий скоростного сопротивления от экстремумов тренда
- 2000Стадии технологического цикла Nasdaq с 15-дневной средней и линиями тренда
- 2002Двухсессионные свечи, которые проверяют поддержку, сопротивление и линии тренда
- 2002Построение сеток соотношений Фибоначчи от максимума и минимума
- 2002Оцените геометрию трендовой линии, прежде чем доверять пробою
- 2002Гипотезы линии тренда, объёма и пробоя против историй о конце цикла
- 2003Запись стыка длинной линии тренда S&P 500 и цикла как одной гипотезы
- 2003Чек-лист разворота по линии тренда из трёх событий
- 2003Обратно рассчитанные ценовые кривые Relative Strength Index
- 2003Построение линии тренда по двум якорям без прорезания
- 2004Рассматривайте 15-минутный ступенчатый ход e-mini как консолидацию под дневной крышкой
- 200550-дневная средняя, пробой трендовой линии и открытая смена роли барьера
- 2005Сопоставление сорокадневной средней с трендовой линией по нефти
- 2006Построение осциллятора относительной силы спреда для поэтапного подтверждения цикла
- 2006Построение линии вероятности по логарифмическим изменениям для правил тренда и диапазона
- 2007Пробои связанных кроссов как фильтры долларовых пар
- 2007Кейс по поддержке, сопротивлению и смене роли трендлайна на валютных графиках
- 2007Чтение пробоев линии тренда в кейсе жилищного сектора
- 2007Построение сменяемых трендовых линий для сигналов пробоя
- 2007Чтение пробоев трендовых линий до механического сигнала
- 2007Торговля неровными форекс-трендами с помощью каналов и пробоев Фибоначчи
- 2007Составная гипотеза из волны, трендовой линии, соотношения и свечи
- 2008Правила выхода до входа: трендовая линия, поддержка и стопы
- 2008Заголовкам о капитуляции нужно подтверждение тренда
- 2008Классы дивергенции RSI, пороговые значения соотношения и проверки по трендовой линии
- 2010Поддержка и сопротивление как фальсифицируемые графические гипотезы
- 2012Чтение каталога программного обеспечения 2012 года как учебного кейса по пробою и каналу
- 2013Рассматривайте валютную позицию как режим, затем нанесите общие уровни
- 2014Оценка размера свинга линии тренда по каждому рынку
- 2018Межрыночный стресс режима и пробой линии тренда в январе 2018
- 2018Построение недельного и дневного стохастического осциллятора на одном дневном графике
- 2018Построение линий тренда, поддержки и целей пробоя по выходам толпы
- 2019Пробой линии тренда и Fibonacci retracement как фальсифицируемая проверка сценария
- 2019Месячный ложный пробой S&P 500 против трендовой линии десятилетия