2015выпуск C048-9
Обратная диверсификация, когда один победитель входит в тихую книгу
Иллюстрация на десять рукавов смешала девять исходов по 2% с одним исходом 30% и дала среднее в стиле компаундирования 4.504%. Архивная переписка затем отделила sequential-compounding от concurrent-book-average и переосмыслила громкий рукав как reverse-diversification, а не как risk-reducing-spread.
- Проверяйте историю диверсификации вопросом, должен ли новый рукав приглушить одну громкую позицию или поднять среднее тихой книги.
- sequential-compounding наращивает поздний процент на уже большей ставке и не является той же величиной, что concurrent-book-average.
- reverse-diversification может поднять среднее книги, пока волатильность тоже растёт; risk-reducing-spread действует в противоположную сторону.
- ex-post-winner уже известен, поэтому повторное использование этого рукава во многих новых книгах — хрупкая привычка, а не план риска.
Компаунд-среднее на десять рукавов
Иллюстрация на десять рукавов представила девять исходов по 2% плюс один исход 30% как среднее в стиле компаундирования 4.504%. Исход 30% был единственным крупным результатом рядом с девятью тихими рукавами по 2%.
Такая подача обращалась с десятью напечатанными ставками так, будто они уже входят в одно среднее книги. Поздняя переписка спросила, какого рода это среднее и какую историю диверсификации просят рассказать дополнительный рукав.
Почему приписанный прирост не совпал
Оспаривание этой иллюстрации говорило, что прирост 1.15%, приписанный единственному исходу 30%, не совпадает с переходом от 2% к 4.504%. Заявленное приращение и напечатанное изменение среднего не были одной и той же арифметикой.
Приращение 1.15% позже отозвали как остаточную арифметику более ранней версии примера. После этого отзыва оставшийся спор шёл о том, как усреднять десять исходов, а не о сохранении отозванного прироста.
Последовательное компаундирование — это не одновременное среднее
При sequential-compounding поздние приросты применяются к уже выросшей ставке. Девять исходов по 2% дают 19.5 центов прироста на единичной ставке, а вставка исхода 30% даёт 55.4 цента, кратность 2.84.
Если те же десять исходов трактовать как одновременные равные веса, concurrent-book-average, простое среднее рукавов, удерживаемых в одно время, составляет 4.8%, а не компаунд-величину 4.504%.
Девять рукавов по 2%, один рукав на 30% и оба средних по книге
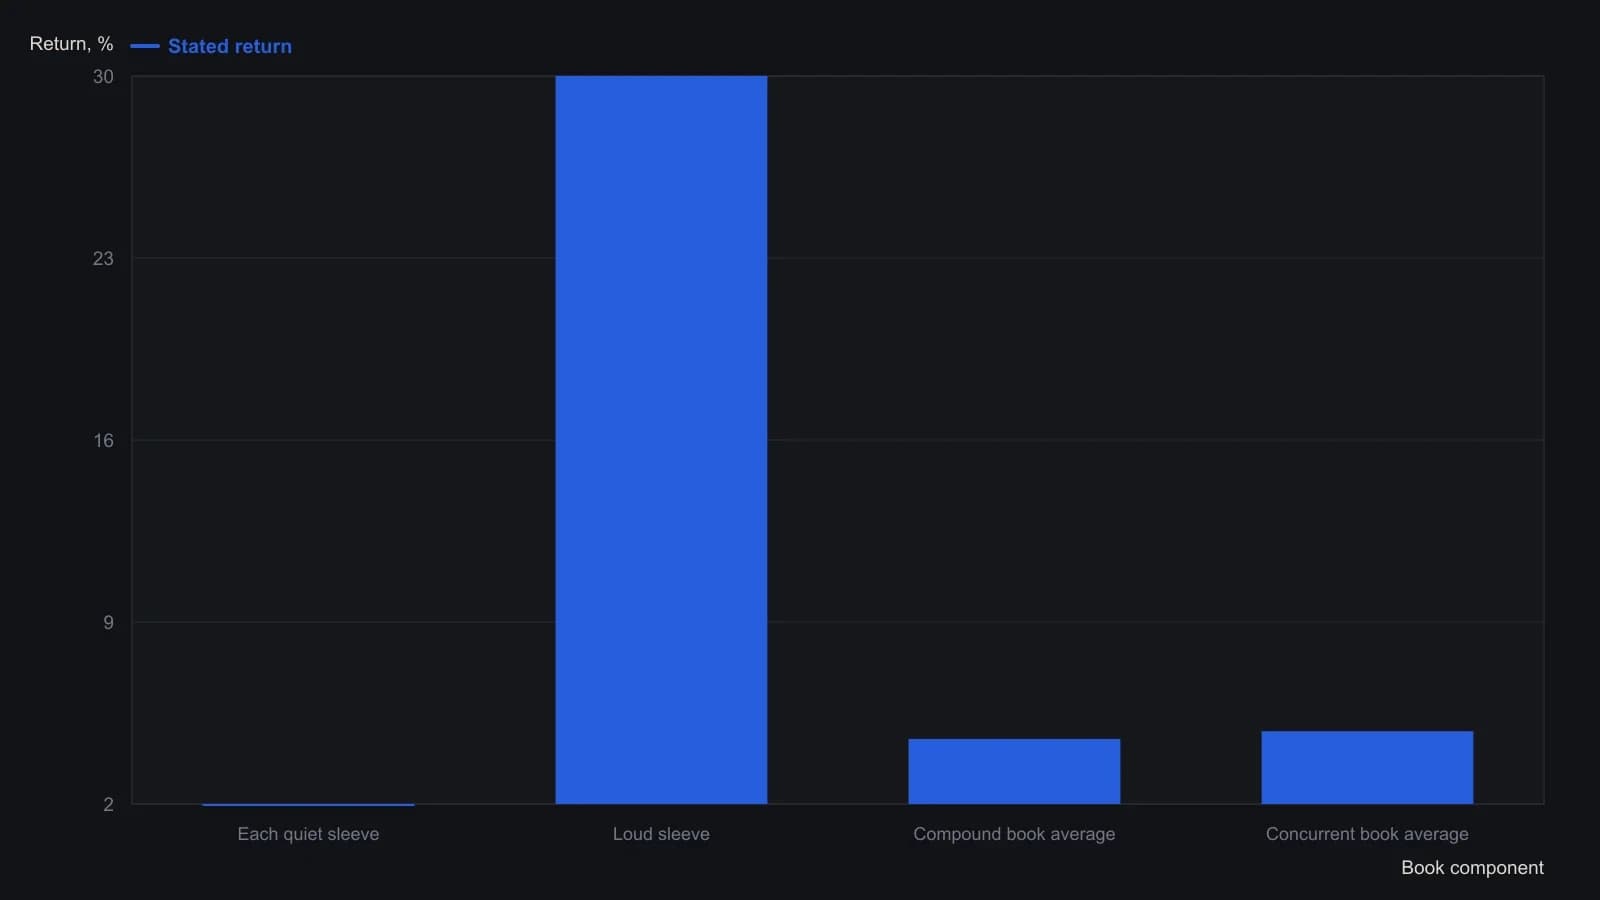
Показатель 4.504% трактует десять доходностей как последовательные и компаундируемые. Показатель 4.8% равен (9×2% + 1×30%)/10. Vandycke отозвал приписываемый прирост 1.15% как остаток от более ранних расчётов.
Обратная диверсификация и противоположный спред
Добавление рукава 30% к девяти рукавам по 2% переосмыслили как reverse-diversification, потому что средняя доходность может вырасти, пока волатильность тоже растёт. Тихую книгу не защищают. Её среднее поднимает более громкий рукав.
Диверсификация, снижающая риск, была определена в противоположную сторону как risk-reducing-spread: сочетать рукава с более низкой доходностью и более низким риском с рукавом высокой доходности, чтобы приглушить подразумеваемый риск этого рукава.
Распределение одной позиции 30% по рукавам 2% якобы срезает автономное среднее 30% примерно до 4.8%, если позиции одновременны, или примерно до 4.5%, если доходности компаундируются. Этот разрыв считали вторичным относительно пункта о риске.
Уже известный победитель — это не план риска
Сопровождающая оговорка в том, что победители опознаются только после того, как уже победили. ex-post-winner — это рукав, чей крупный прирост уже известен, и поэтому его нельзя трактовать так, будто будущие победители столь же видны.
Повторное использование известного победителя во многих новых рукавах описали как хрупкую привычку, а не план риска. Архивная оговорка стоит на этой проблеме времени, а не на утверждении, что следующая тихая книга будет содержать ещё один видимый рукав 30%.
Все разборы дорожки · 13 разборов
- 1989Оценивайте механические системы по просадке peak-to-trough
- 1991Попарная ковариация доходностей как фильтр при конструировании
- 1999Конструирование управляемых фьючерсов из тренда, плеча и диверсификации
- 2000Рассматривайте отдельную бумагу как узел на дереве корреляций
- 2002Растущая корреляция подрывает диверсификацию через иностранные листинги
- 2003Направленный прогноз — не тот навык, который сохраняет счёт
- 2006Доходность с поправкой на риск для кросс-рыночных трендовых систем
- 2010Диапазон iron condor, волатильность и диверсификация
- 2015Обратная диверсификация, когда один победитель входит в тихую книгу
- 2016Пересоберите книгу, когда корреляции и комментарии разворачиваются
- 2017Простаивающие экраны и неиспользованный выбор на разных рынках
- 2018Навык профессионального трейдера как поэтапная операционная система
- 2019Механические системы как критика дискреции