2017выпуск C0518-21
Фиксированная доля против теоретического преимущества паттерна
Постоянная ставка в один доллар задаёт теоретическое преимущество паттерна. Конечный капитал вынуждает делать дробную ставку, а издержки и выбранное историческое окно сокращают, какая часть этого преимущества остаётся пригодной к использованию.
- Теоретическое преимущество — это исторический средний профит-фактор от ставки постоянной номинальной суммы на каждый случай паттерна, схема, которую конечный капитал счёта не позволяет удерживать.
- Дробная ставка выделяет фиксированный процент текущего капитала на каждую новую возможность и даёт реализованное преимущество, которое приближается к теоретическому только когда этот процент стремится к нулю.
- Процентная прибыль обычно растёт вместе с долей, достигает пика при optimal r, после чего дальнейшее увеличение размера в основном добавляет риск, а реализованное преимущество продолжает снижаться.
- Комиссии, спреды и проскальзывание нельзя смоделировать точно, а историческое окно, принятое за релевантную выборку, может оставить интервал, который включает существенные убытки.
Постоянная ставка задаёт теоретическое преимущество
Постоянная ставка в один доллар на каждый исторический случай — теоретическая база, которой задают преимущество паттерна. Конечный капитал счёта делает эту схему невыполнимой и вынуждает уменьшать размер, когда счёт сокращается.
Теоретическое преимущество — это исторический средний профит-фактор, подразумеваемый ставкой постоянной номинальной суммы на каждый случай паттерна. Эта величина описывает паттерн при неизменной ставке, а не при размере, который конечный счёт реально способен выставить.
Дробная ставка меняет реализованное преимущество
Дробная ставка — это правило антимартингейла, которое выделяет фиксированный процент текущего капитала счёта на каждую новую возможность, чтобы серия убытков не могла обнулить счёт. Такое фиксированно-процентное выделение создаёт связанное, но не обязательно равное реализованное преимущество, потому что схема ставки отходит от постоянного номинального размера по мере изменения счёта.
Реализованное преимущество — это преимущество, полученное при выбранном проценте доли. Когда процент доли стремится к нулю, реализованное преимущество стремится к теоретическому. И реализованное преимущество, и процентная прибыль равны нулю, когда процент доли равен нулю.
Процентная прибыль достигает пика при оптимальной доле
Процентная прибыль обычно сначала растёт вместе с долей, затем достигает пика при оптимальной доле. После этой точки дальнейшее увеличение размера в основном добавляет риск, а реализованное преимущество продолжает снижаться. Optimal r — это тот процент доли: точка, в которой процентная прибыль достигает пика, после чего дополнительный размер в основном добавляет риск, а реализованное преимущество продолжает падать.
В приведённой иллюстрации дробной ставки доля 13.1 процента дала 20.31 процента процентной прибыли и 8.87 процента реализованного преимущества. Полностью пригодными к использованию оказались не более 8.87 процента из 17.5 процента теоретического преимущества.
Конечный капитал требует ограничения до следующей сделки
Неограниченный капитал позволил бы после убытков увеличивать ставку по мартингейлу и вынуждать прибыльность независимо от теоретического преимущества. Конечный капитал исключает этот путь и требует ограниченной экспозиции до каждой сделки.
Издержки делают бэктестированное преимущество завышенным
Комиссии, спреды и проскальзывание нельзя смоделировать точно, поэтому бэктестированное преимущество паттерна почти наверняка выше того преимущества, которое доступно после реальных издержек.
Консервативное по издержкам исполнение — это защитное допущение бэктеста, которое использует неблагоприятные цены и жёсткие комиссии, чтобы оценённое преимущество не было завышено. Вход по максимуму бара входа, выход по минимуму бара выхода и применение жёстких комиссий либо сосредоточение на проявлениях более длинного горизонта помогают не дать эффектам издержек раздуть пригодное к использованию преимущество.
Окно выборки может стереть кажущееся преимущество
Выбор совокупности — это решение о том, какое историческое окно случаев паттерна считается релевантной выборкой для оценки преимущества, которым трейдер реально может пользоваться.
Историческое преимущество паттерна чашка в 16.6 процента с 1982 по 2014 распалось на 35.8 процента за 1982–2000 и 1.35 процента за 2000–2014. 99-процентный интервал позднего окна от -6 процента до 9 процента включает существенную отрицательную область.
Накопленный дневной фактор прибыли паттерна «чашка», 1982–2014
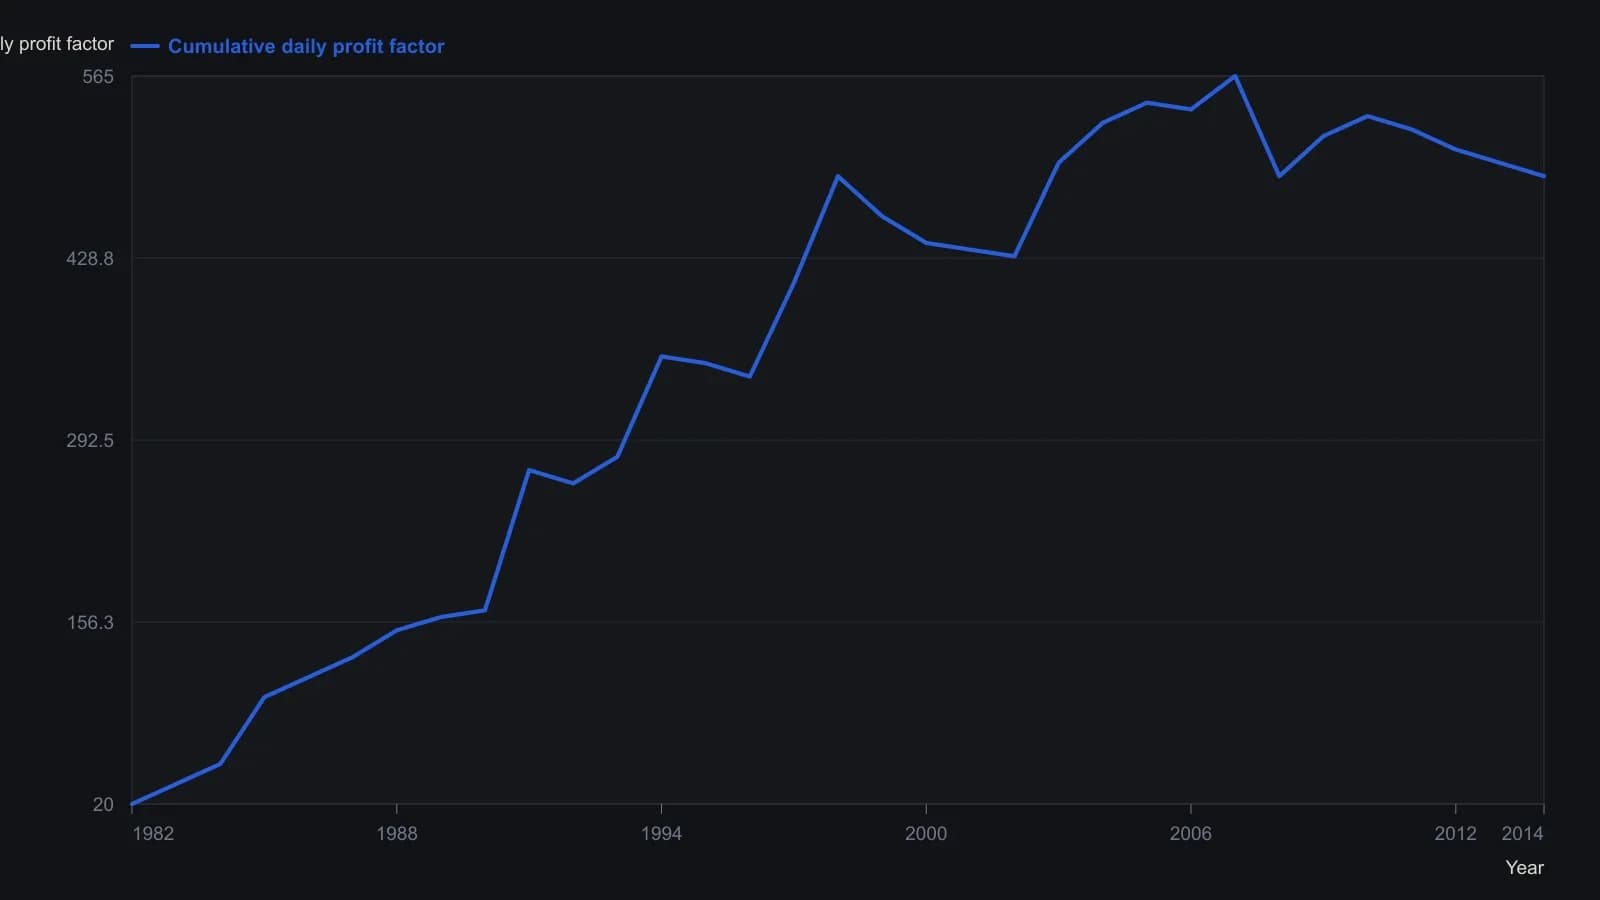
Дневной фактор прибыли — сумма факторов прибыли по сделкам на «чашках», закрытие которых пришлось на этот день; линия — нарастающий итог этих дневных сумм. Показания приблизительные: тёмный растр позволяет считывать значения лишь с точностью около пяти единиц фактора прибыли. Идентификация проводилась по дневным графикам S&P 500 (3,991 чашка).
Все разборы дорожки · 9 разборов
- 1982Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
- 1995Сетка плеча в стиле Келли и перемешанные траектории
- 2004Ограничьте убыток, прежде чем плечо изменит размер
- 2010Рассматривайте риск разорения, лимиты просадки и сайзинг по Келли как согласованные предторговые фильтры
- 2010Размер форекс-позиции по правилу fixed-fractional
- 2013Доля Келли против риска разорения
- 2016Математическое ожидание против плеча, просадки и сайзинга по Келли
- 2017Фиксированная доля против теоретического преимущества паттерна
- 2018Оценка пробоев двойного дна как проверяемой системы