2013выпуск C138-13
Доля Келли против риска разорения
Редакторская позиция: рассматривайте критерий Келли как фильтр экспозиции до входа в сделку. Сначала убедитесь, что математическое ожидание больше нуля, затем выберите долю, которая удерживает риск разорения в рамках личного ограничения, вместо теоретически максимальной ставки на рост.
- Положительное преимущество существует только когда математическое ожидание больше нуля. Неположительное математическое ожидание означает отсутствие торгового преимущества и рассматривается как причина вообще не торговать.
- Оптимальная доля Келли упрощается до FO = E / R, напрямую связывая размер ставки с математическим ожиданием и соотношением выигрыш/проигрыш.
- Повышение доли ставки даёт экспоненциальный рост риска разорения, который описывается как возрастающий квадратично вместе с уровнем ставок.
- Половинная доля Келли снижает риск разорения относительно полной доли Келли ценой более низкого уровня прибыли и меньшего итогового капитала.
Сначала подтвердите положительное преимущество
Математическое ожидание определяется как E = B * (1 + R) - 1, поэтому положительное преимущество существует только когда математическое ожидание больше нуля. Неположительное математическое ожидание означает отсутствие торгового преимущества и рассматривается как причина вообще не торговать.
Задайте долю Келли исходя из математического ожидания и соотношения
Оптимальная доля Келли упрощается до FO = E / R, напрямую связывая размер ставки с математическим ожиданием и соотношением выигрыш/проигрыш. При том же математическом ожидании низкое соотношение выигрыш/проигрыш допускает более высокий процент выигрышных сделок и большую долю Келли, чем высокое соотношение выигрыш/проигрыш.
Ставки фиксированной суммой и ставки фиксированной долей
Ставки фиксированной суммой дают линейное изменение капитала без капитализации, тогда как ставки фиксированной долей капитализируют капитал с нелинейной скоростью.
Риск разорения и половинная доля Келли
Повышение доли ставки даёт экспоненциальный рост риска разорения, который описывается как возрастающий квадратично вместе с уровнем ставок. Когда прибыль на сделку выровнена между сетапами, случай с высоким соотношением выигрыш/проигрыш может показать существенно худший риск разорения, чем случай с низким соотношением.
Половинная доля Келли снижает риск разорения относительно полной доли Келли ценой более низкого уровня прибыли и меньшего итогового капитала.
Риск разорения при полном Келли и половинном Келли
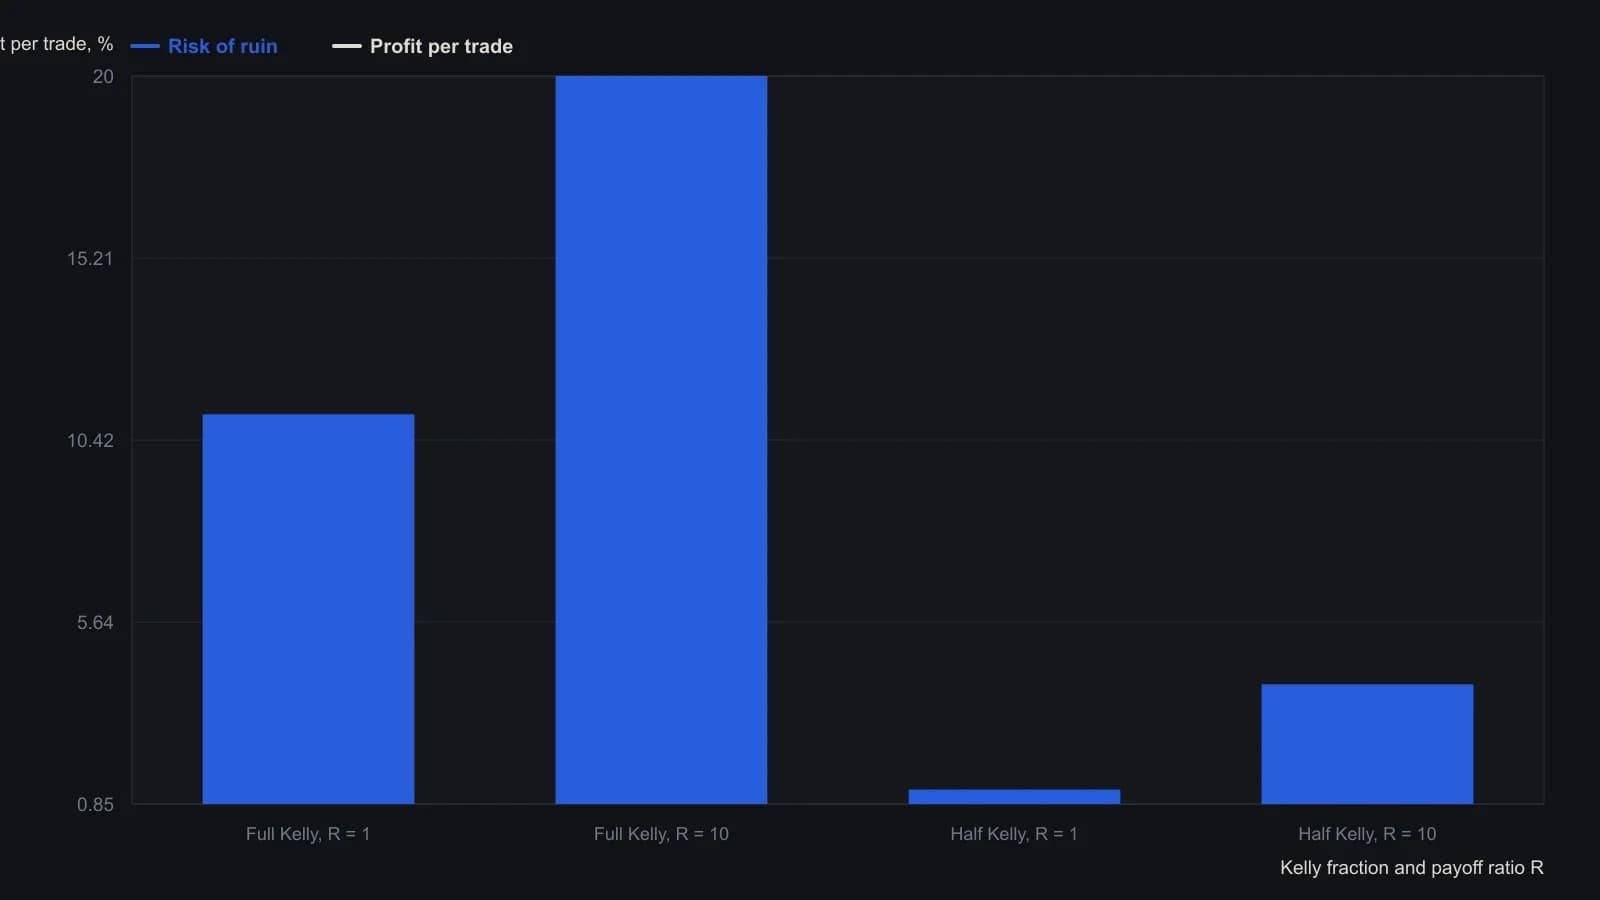
Математическое ожидание зафиксировано на уровне 0.50. Строки с R = 1 используют перекос выигрыша B = 0.75; строки с R = 10 используют B = 0.136.
Все разборы дорожки · 9 разборов
- 1982Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
- 1995Сетка плеча в стиле Келли и перемешанные траектории
- 2004Ограничьте убыток, прежде чем плечо изменит размер
- 2010Рассматривайте риск разорения, лимиты просадки и сайзинг по Келли как согласованные предторговые фильтры
- 2010Размер форекс-позиции по правилу fixed-fractional
- 2013Доля Келли против риска разорения
- 2016Математическое ожидание против плеча, просадки и сайзинга по Келли
- 2017Фиксированная доля против теоретического преимущества паттерна
- 2018Оценка пробоев двойного дна как проверяемой системы