2018выпуск C0928-31
Оценка пробоев двойного дна как проверяемой системы
Архив зафиксировал двойное дно в одну систему пробоя, затем менял по одному правилу выхода или структуры. Вопрос был в том, окупается ли та же последовательность после каждого изменения, а не в том, выглядит ли знакомым набросок из двух впадин.
- double-top-bottom становится гипотезой лонга только после кодированных правил впадин и дневного закрытия через линию шеи, со входом на следующем открытии.
- Те же правила на S&P 500 дали более высокий профит-фактор, винрейт, среднюю сделку, соотношение win/loss и значение Келли, а также меньшую максимальную просадку, чем прогон по Russell 3000, хотя более широкая вселенная показала большую совокупную долларовую прибыль за счёт большего числа сделок.
- Паттерны с более высокой левой впадиной и с более тяжёлым объёмом на правой впадине набрали лучше по тем же мерам надёжности. Тейк-профит в две высоты со стопом сразу под линией шеи оставил низкое значение Келли и не был представлен как рекомендуемая пара.
- Полосы высоты относительно цены не показали монотонного эффекта размера, а время удержания после входа составляло около 32 to 33 дней в обеих вселенных.
От наброска из двух впадин к одной последовательности
double-top-bottom — это ценовая структура из двух впадин или двух пиков, которая становится гипотезой лонга или шорта только после определённого пробоя через промежуточный экстремум. Архив изучал случай лонга как систему пробоя: полную процедуру входа, выхода и воздержания, которая превращает условие на графике в одну проверяемую последовательность, а не в дискреционный набросок.
Редакторское прочтение: зафиксируйте правила паттерна, меняйте по одному выбору выхода или структуры и судите сетап по тому, окупается ли та же процедура после этих изменений.
Как было кодировано двойное дно
Кодированное двойное дно требовало, чтобы структура длилась не более 90 торговых дней, помещало промежуточный максимум как минимум за пять дней до пробоя и ограничивало вертикальный разрыв между впадинами 10% высоты паттерна.
Тестируемый сигнал лонга — дневное закрытие выше линии шеи, вход на следующем открытии и стоп на несколько центов ниже нижней впадины. Базовый тейк-профит — правило измерения: тейк-профит, поставленный на одну высоту паттерна выше цены пробоя, используемый как базовый целевой ориентир вознаграждения, с которым сравниваются другие множители выхода.
Процедура торговала только когда S&P 500 считался бычьим. Она пропускала бумаги дешевле $5 или дороже $500 и бумаги, чей объём в день пробоя был ниже 100,000. Комиссии игнорировались.
Те же правила на двух вселенных
На окне с January 2000 по mid-2017 те же правила S&P 500 дали более высокий профит-фактор, винрейт, среднюю сделку, соотношение win/loss и значение Келли, а также меньшую максимальную просадку, чем прогон по Russell 3000. Более широкая вселенная всё равно показала большую совокупную долларовую прибыль за счёт большего числа сделок.
Профит-фактор здесь означает валовую прибыль, делённую на валовый убыток. Он используется как оценка надёжности всей процедуры, а не как прогноз будущей доходности. Критерий Келли — фильтр размера позиции, который сочетает долю прибыльных сделок со средним соотношением выигрыша к проигрышу, чтобы процедуру можно было ранжировать до размещения капитала.
Время удержания после входа было почти одинаковым в обеих вселенных, около 32 to 33 дней, так что эти различия на уровне вселенной не объяснялись другим типичным периодом удержания.
Что менялось, когда сдвигалось одно правило
Паттерны, у которых левая впадина выше правой, превзошли обратный порядок высот. Паттерны, у которых правая впадина несла больший объём, чем левая, также набрали лучше по тем же мерам надёжности.
Поднятие тейк-профита до двух высот паттерна при срезании убытков сразу под линией шеи оставило низкое значение Келли, поэтому эта пара выходов не была представлена как рекомендуемая комбинация.
Разбиение паттернов на малые, средние и большие полосы высоты относительно цены не дало монотонного эффекта размера. Большинство обнаружений были малыми, потому что окно просмотра составляло 90 дней, а в самой большой полосе было слишком мало сделок для уверенного ранжирования.
Редакторское прочтение: выбор вселенной, порядок впадин и пара выходов сдвигали оценки надёжности, а время удержания — нет. Правило измерения остаётся базой, с которой сравнивались эти другие выходы, а не утверждением о том, сколько заплатит будущее двойное дно.
Фактор прибыли после каждого изменения выхода из двойного дна
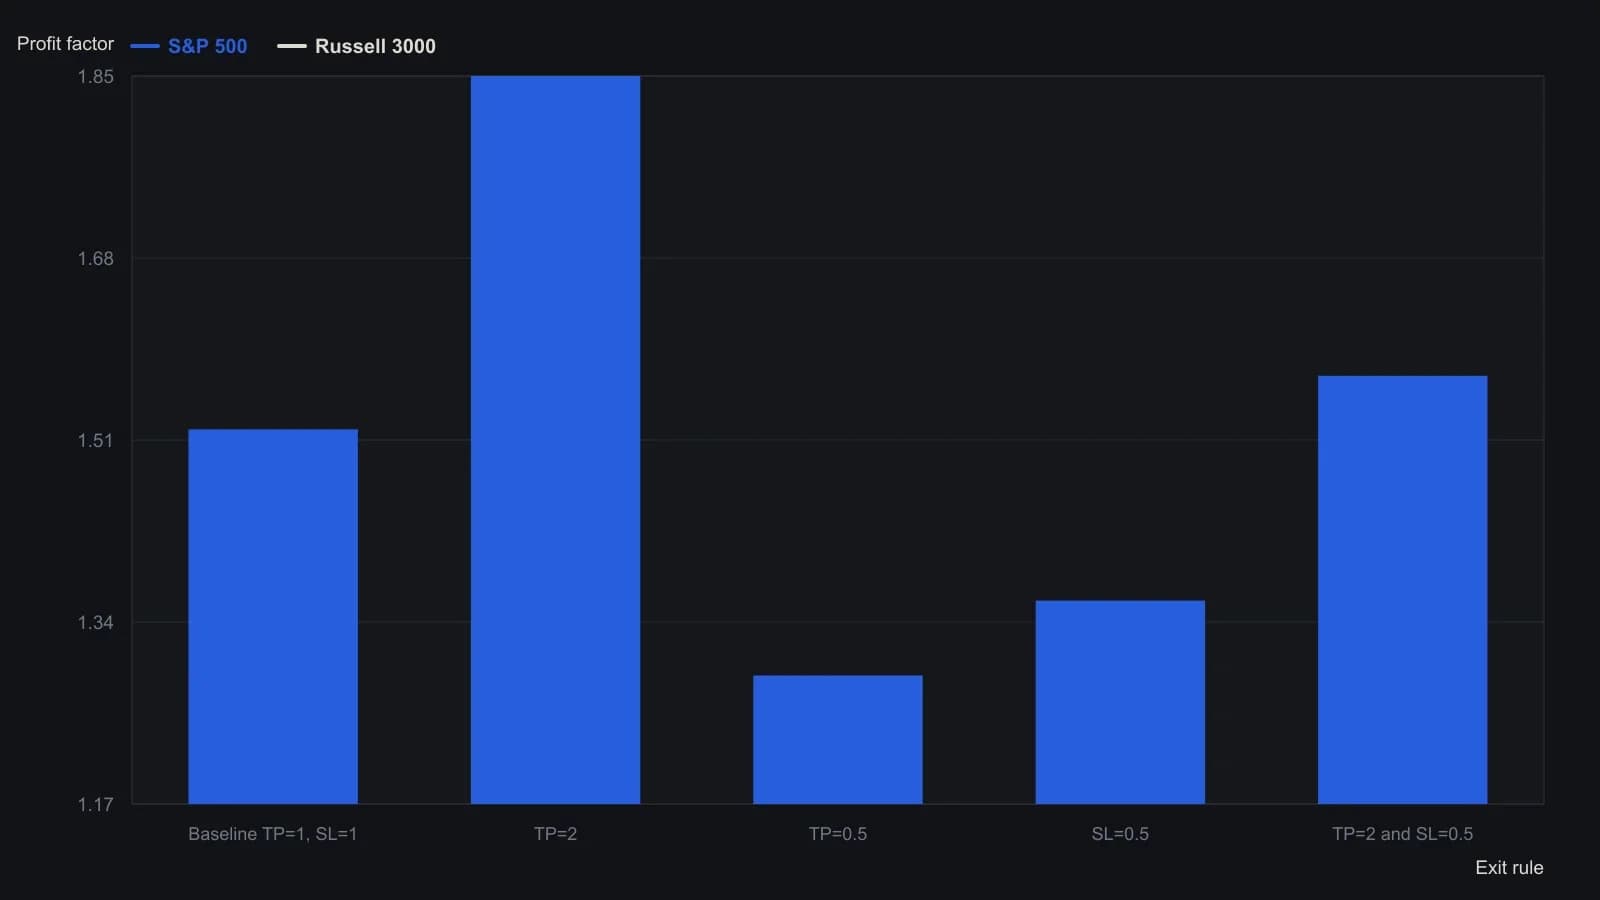
Запрограммированное двойное дно не могло длиться дольше 90 торговых дней, вершина должна была находиться как минимум за пять дней до пробоя, а два минимума не могли различаться более чем на 10% высоты фигуры. Сделки открывались только при бычьем S&P 500, по $10,000 на сигнал, без учёта комиссий; бумаги с объёмом в день пробоя ниже 100,000 или ценой вне диапазона $5–$500 пропускались. Выходы допускались до конца 2017.
Все разборы дорожки · 9 разборов
- 1982Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
- 1995Сетка плеча в стиле Келли и перемешанные траектории
- 2004Ограничьте убыток, прежде чем плечо изменит размер
- 2010Рассматривайте риск разорения, лимиты просадки и сайзинг по Келли как согласованные предторговые фильтры
- 2010Размер форекс-позиции по правилу fixed-fractional
- 2013Доля Келли против риска разорения
- 2016Математическое ожидание против плеча, просадки и сайзинга по Келли
- 2017Фиксированная доля против теоретического преимущества паттерна
- 2018Оценка пробоев двойного дна как проверяемой системы