2010выпуск C1030-37
Размер форекс-позиции по правилу fixed-fractional
Этот архивный материал рассматривает размер форекс-лота как контроль убытка и экспозиции до входа. Постоянное число лотов позволяет кредитному плечу дрейфовать вместе со счётом, тогда как правило fixed-fraction удерживает долларовый риск пропорциональным текущему капиталу и меняет траекторию просадки, даже если список сделок не меняется.
- Размер позиции рассматривается как контроль убытка и экспозиции до входа, а не как последующая корректировка.
- Постоянное число лотов даёт арифметический рост капитала и позволяет эффективному кредитному плечу дрейфовать при изменении баланса счёта.
- Fixed-fractional sizing задаёт число лотов из текущего капитала, доли капитала под риском, дистанции стопа в пипсах и стоимости пипса так, чтобы долларовый риск оставался пропорциональным счёту.
- Слишком большая доля повышает вероятность, что трейдер не доживёт до использования положительного математического ожидания, а слишком малая может оставить это ожидание нереализованным.
Решение, которое принимают до ордера
Размер позиции рассматривается как контроль убытка и экспозиции до входа, а не как последующая корректировка.
Risked-equity-per-trade — плановый максимальный убыток по сделке, выраженный как доля или долларовая сумма текущего капитала.
Постоянные лоты и leverage-drift
Постоянное число лотов даёт арифметический рост капитала и позволяет эффективному кредитному плечу дрейфовать при изменении баланса счёта.
Fixed-contract-sizing — постоянное число лотов или контрактов, которое не меняется, когда капитал счёта растёт или падает. Leverage-drift — непреднамеренное изменение эффективного кредитного плеча, которое возникает, когда размер лота остаётся фиксированным, а капитал движется.
Как правило fixed fraction задаёт число лотов
Fixed-fractional sizing — правило определения размера позиции, которое рискует постоянной долей текущего капитала в каждой сделке, обычно через дистанцию стопа.
Fixed-fractional sizing задаёт число лотов из текущего капитала, доли капитала под риском, дистанции стопа в пипсах и стоимости пипса так, чтобы долларовый риск оставался пропорциональным счёту.
Поскольку размер сокращается после убытков, истинное правило fixed-fraction описывают как теоретически неспособное дойти до полного разорения, хотя от методики следует отказаться задолго до того, как счёт будет исчерпан.
Долларовый результат по сделкам при фиксированной доле капитала
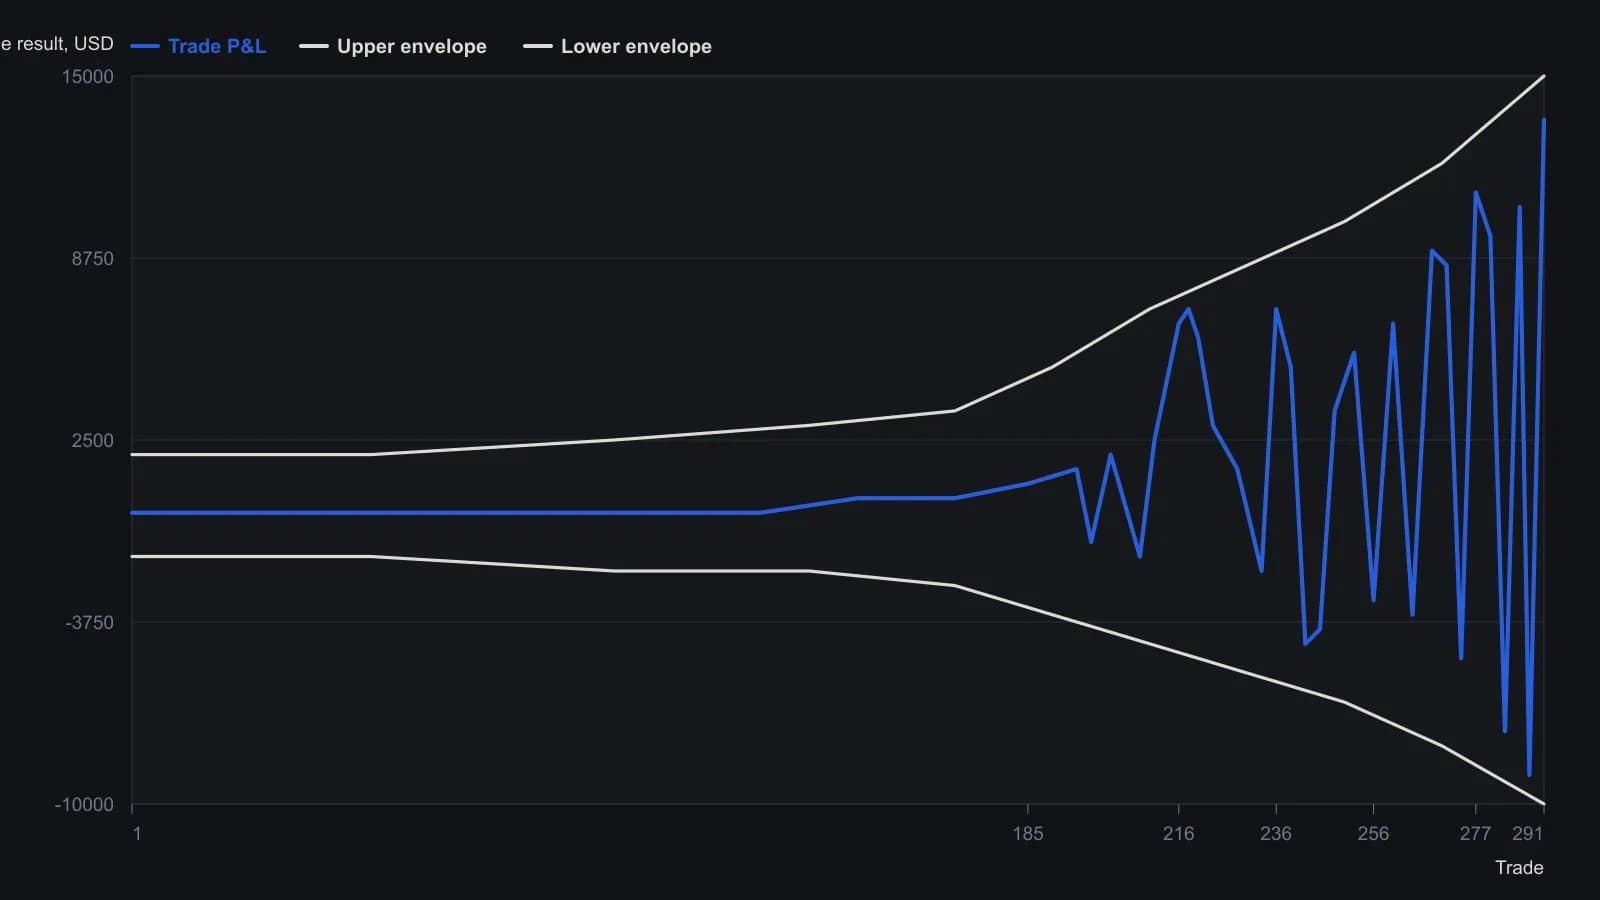
Внутридневной бэктест GBP/USD на 291 сделку, 2005–2009, старт с $2,000 и одного мини-лота. Долларовые высоты считаны с растра по этой печатной шкале и округлены до $500; первые примерно 150 сделок при таком масштабе лежат на оси и не разрешаются точнее.
Те же сделки, другой риск траектории
На той же выборке из 291 сделки по стерлинг-доллару прогон с постоянным размером показал максимальную просадку 24.9%, а fractional-вариант — максимальную просадку 12%.
Сравнение используют, чтобы показать, как правила размера меняют риск траектории, даже когда число сделок и процент прибыльных остаются теми же.
Доли, которые слишком велики или слишком малы
Слишком большая доля повышает вероятность, что трейдер не доживёт до использования положительного математического ожидания, а слишком малая может оставить это ожидание нереализованным.
Все разборы дорожки · 9 разборов
- 1982Три ворота для фьючерсной книги: риск капитала, математическое ожидание и сужающиеся пирамиды
- 1995Сетка плеча в стиле Келли и перемешанные траектории
- 2004Ограничьте убыток, прежде чем плечо изменит размер
- 2010Рассматривайте риск разорения, лимиты просадки и сайзинг по Келли как согласованные предторговые фильтры
- 2010Размер форекс-позиции по правилу fixed-fractional
- 2013Доля Келли против риска разорения
- 2016Математическое ожидание против плеча, просадки и сайзинга по Келли
- 2017Фиксированная доля против теоретического преимущества паттерна
- 2018Оценка пробоев двойного дна как проверяемой системы