2001выпуск C011-2
Фольклор expire-worthless и риск дохода от опционов
Ходячие утверждения, будто до 90% опционов истекают без стоимости, необоснованны и сильно завышены. remaining-premium-test, secondary-market-closeout, path-to-breakeven и implied-volatility меняют риск трактовки uncovered-option-sale как доходной процедуры с высокой долей попаданий.
- Ходячие утверждения, будто до 90% опционов истекают без стоимости, необоснованны и сильно завышены, а завышенные цифры восходят к внебиржевому исследованию late-1940s, которое ставило долю существенно выше 80%.
- Наблюдение, начатое в November 1999, показало, что около 68% опционов на экспирации всё ещё имели стоимость, а около 32% истекли без стоимости, тогда как более длинная биржевая история, восходящая к 1973, ставила expire-worthless-rate около 30%.
- Наличие оставшейся стоимости на экспирации — это не то же самое, что прибыльный исход для покупателя опциона.
- Принятие 90% expire-worthless-rate за факт может подтолкнуть менее опытных трейдеров к массовой uncovered-option-sale, оформленной как доходная процедура.
Ходячий expire-worthless-rate
Ходячие утверждения, будто до 90% опционов истекают без стоимости, характеризуются как необоснованные и сильно завышенные.
Завышенные оценки expire-worthless-rate восходят к внебиржевому исследованию опционов late-1940s, которое ставило долю существенно выше 80%.
Что считал remaining-premium-test
Наблюдение, начатое в November 1999, показало, что около 68% опционов на экспирации всё ещё имели стоимость, а около 32% истекли без стоимости.
remaining-premium-test считал контракт не истекшим без стоимости, если его финальный бид в день экспирации был не ниже 0.625, что соответствовало тогдашнему auto-exercise-cutoff.
Ежемесячные наблюдения экспирации опционов на акции в этой выборке обычно показывали, что 60% или более контрактов всё ещё несли стоимость.
Secondary-market-closeout в более длинной истории
Более длинная биржевая история, восходящая к 1973, ставила expire-worthless-rate около 30%, а остальное было исполнено или закрыто на вторичном рынке.
Ежемесячная доля биржевых опционов на акции, истекающих с оставшейся стоимостью
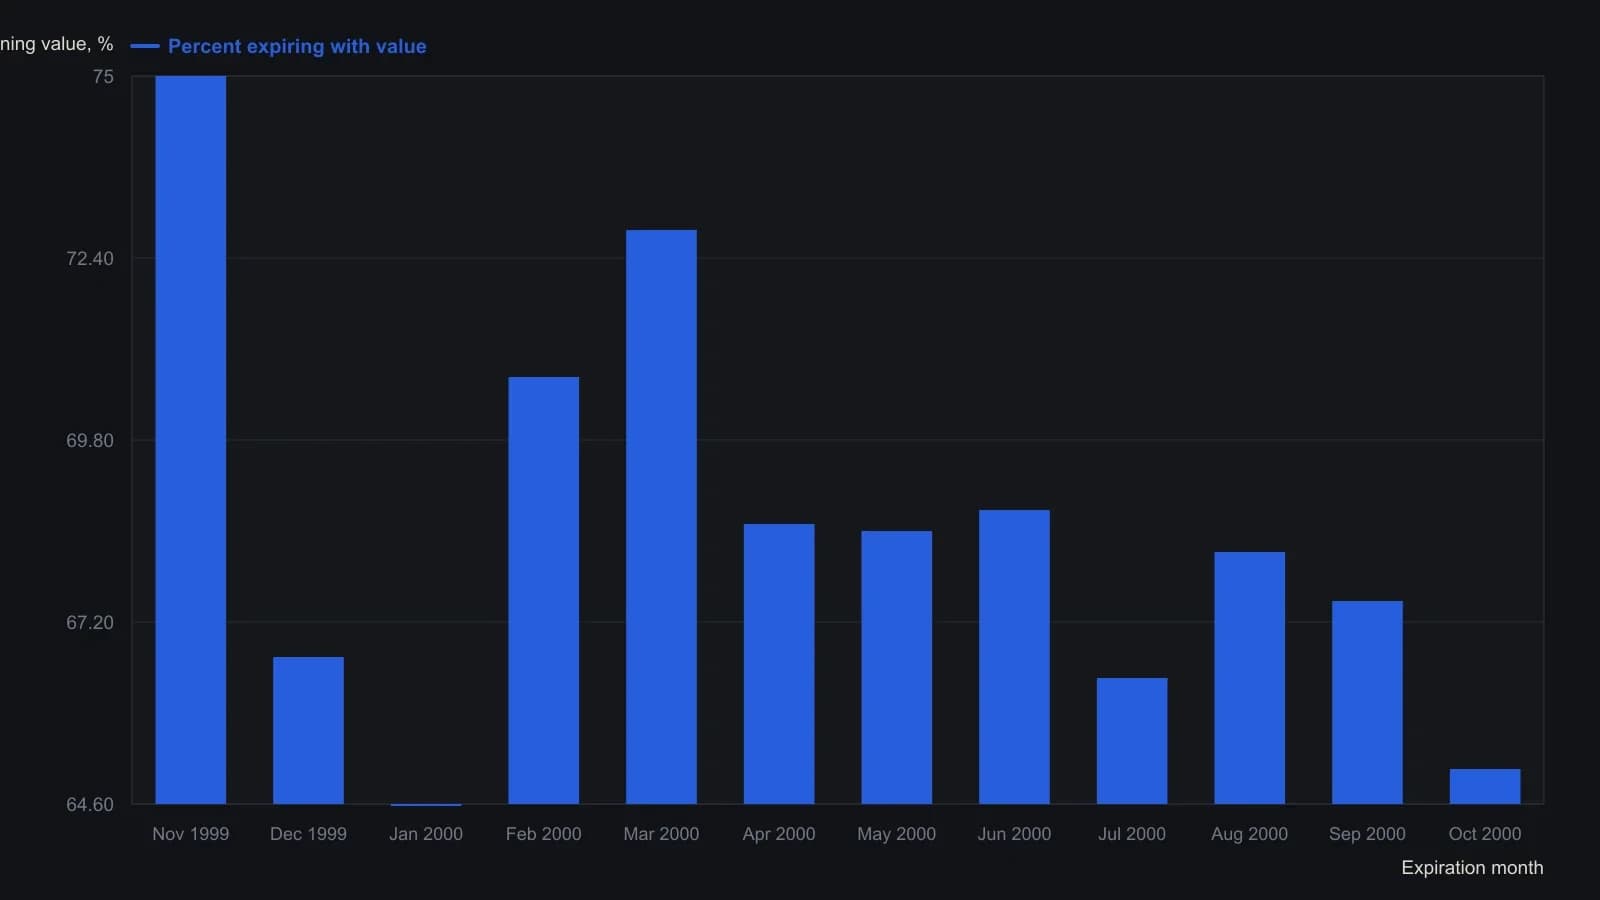
Опцион считался сохранившим стоимость, если цена спроса в день экспирации была не ниже 5/8 пункта (0.625) — порога автоматического исполнения OCC. Ряд — собственная годовая лента Макмиллана, November 1999 through October 2000, а не более длинная ретроспектива CBOE, которую он приводит лишь как проверку доли обесценившихся на уровне ~30 процентов.
Оставшаяся стоимость, path-to-breakeven и implied-volatility
Наличие оставшейся стоимости на экспирации — это не то же самое, что прибыльный исход для покупателя опциона.
Для длинного at-the-money или in-the-money опциона заявленная вероятность того, что базовый актив когда-нибудь до экспирации коснётся безубыточности позиции, может доходить до 70%.
Редакция TradersWeek: path-to-breakeven — это не тот же вопрос, что истекает ли контракт без оставшегося бида, и такое прочтение не превращает expire-worthless-rate в преимущество дохода.
Длинный опцион, купленный при подавленной implied-volatility, может также выиграть, если implied-volatility вырастет за период удержания.
Uncovered-option-sale, оформленная как доход
Принятие 90% expire-worthless-rate за факт может подтолкнуть менее опытных трейдеров к массовой uncovered-option-sale, оформленной как доходная процедура.
Редакция TradersWeek: оставшаяся премия на экспирации, secondary-market-closeout, path-to-breakeven и дрейф implied-volatility меняют риск трактовки этой uncovered-option-sale как правила с высокой долей попаданий.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках