1992выпуск C021-4
Длинный колл с денежным рукавом как кейс option-income
Этот архивный кейс рассматривает option-income-strategy как одну процедуру распределения капитала: задать cash-equivalent-sleeve, купить колл и сравнить этот пакет с акцией на holding-period-horizon. Разобранная книга на 100 долларов показывает, как long-call-plus-cash сохраняет большую часть капитала при падении акций и всё же участвует в росте, и почему конструкция менее привлекательна при низкой краткосрочной доходности.
- Option-income-strategy сочетает купленный опцион с cash-equivalent-sleeve, чтобы правила входа, выхода и воздержания можно было проверить на одном holding-period-horizon.
- Covered-call-writing продаёт колл против уже имеющихся акций и ограничивает прибыль, если бумага растёт. Long-call-plus-cash покупает колл и размещает неиспользованный номинал так, чтобы большая часть капитала оставалась целой, а потенциал роста сохранялся.
- Разобранный кейс сопоставляет 10,000 долларов акции по 100 долларов с рукавом денежного рынка или казначейских векселей примерно под 5 процентов годовых плюс шестимесячный колл со страйком 105 стоимостью 500 долларов, затем оценивает обе книги, если через шесть месяцев акция стоит 115 или 80.
- Редакторское прочтение: воздерживайтесь, когда краткосрочные доходности не могут компенсировать премию. Тот же набор правил может использовать колл на широкий индекс для общерыночного бычьего взгляда или длинный пут плюс кэш вместо короткой акции для медвежьего взгляда.
Одна процедура и один период удержания
Архив представляет option-income-strategy как единую книгу капитала, которую можно проверить на одном holding-period-horizon. Нужно задать cash-equivalent-sleeve, покупаемый колл и сравнение этого пакета с прямой позицией в акции на сроке жизни купленного опциона.
Covered-call-writing описывается как продажа колла против уже имеющейся акции: лучше подходит стабильным или падающим рынкам и жёстко ограничивает прибыль, если бумага растёт.
Альтернативная конструкция, long-call-plus-cash, покупает колл и размещает неиспользованные средства в денежном эквиваленте, чтобы сохранить большую часть капитала и оставить потенциал роста, если акция растёт.
Ставки и cash-equivalent-sleeve
Конструкция представлена как более привлекательная, когда краткосрочные процентные ставки относительно высоки, и менее привлекательная, когда эти ставки низки, как в конце 1991 года.
Cash-equivalent-sleeve — это книга денежного рынка или казначейских векселей, которая зарабатывает краткосрочный процент на капитал, не потраченный на премию опциона.
Кейс акции по 100 долларов
Разобранный кейс начинается с акции по 100 долларов. Он сопоставляет покупку 100 акций за 10,000 долларов с размещением этих денег в рукаве денежного рынка или казначейских векселей примерно под 5 процентов годовых и покупкой шестимесячного колла со страйком 105 стоимостью 5 долларов за акцию, или 500 долларов.
Holding-period-horizon — это срок жизни этого купленного опциона, используемый как окно сравнения с прямой позицией в акции.
Выбор страйка трактуется как решение о бюджете и волатильности. Это delta-premium-tradeoff: более близкий страйк повышает и премию, и дельту, а более далёкий дешевле, но менее чувствителен к акции.
Два исхода через шесть месяцев
Если через шесть месяцев акция стоит 115 долларов, позиция в акциях показана с прибылью 1,500 долларов. Колл на 10 пунктов в деньгах, то есть 1,000 долларов стоимости опциона минус премия 500 долларов, плюс около 250 долларов процента по кэшу.
Если акция падает до 80 долларов, позиция в акциях показана с убытком 2,000 долларов, тогда как колл истекает без стоимости, а премия 500 долларов частично компенсируется примерно 250 долларами процента по кэшу, оставляя стартовый капитал в основном целым.
Держатель колла отказывается от дивидендов по акции на сроке жизни опциона. Эти дивиденды описаны как, скорее всего, меньше процента по денежному эквиваленту за то же окно.
Шестимесячный P&L: прямая акция против длинного колла плюс кэш
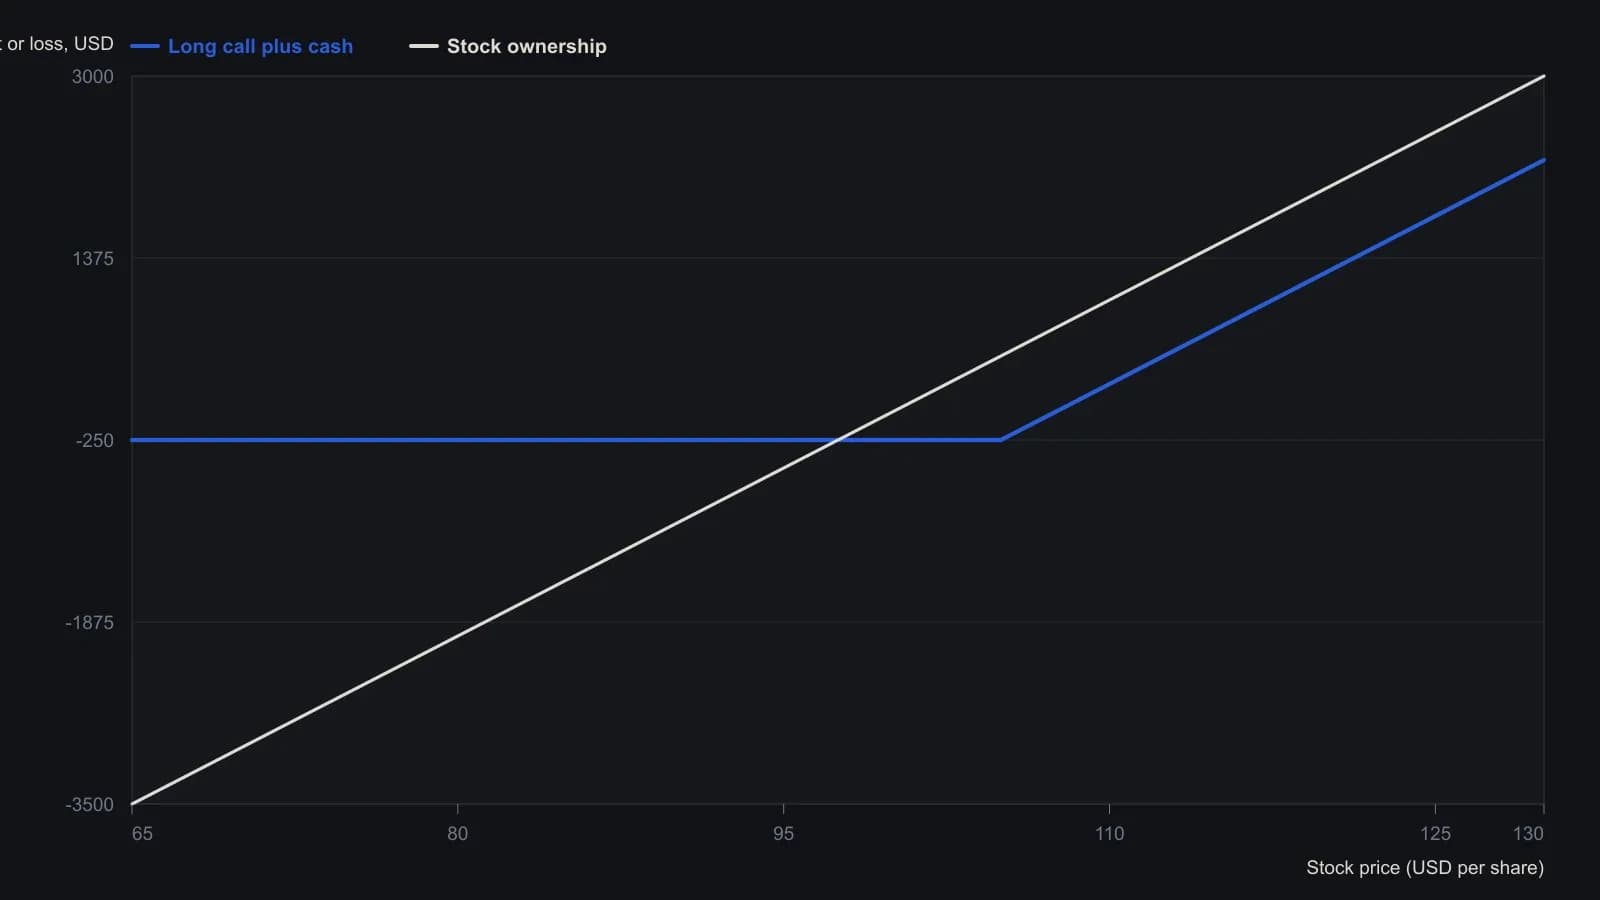
Комиссии не учтены. Шестимесячный колл XYZ $105 стоит $500; $10,000 размещены в денежном эквиваленте под 5% годовых ($250 за шесть месяцев). Затраты по опционной стороне в таблице составляют $10,500.
Индексные коллы и разворот put-plus-cash
Тот же набор правил можно применить с коллом на широкий индекс для общерыночного бычьего взгляда или развернуть в длинный пут плюс кэш вместо короткой позиции по акции для медвежьего взгляда. В этом развороте holding-period-horizon по-прежнему срок жизни купленного опциона, теперь в сравнении с альтернативой короткой акции.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках