1993выпуск C031-12
Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
Четыре ряда ширины рынка можно оформить как ограниченный thrust-осциллятор или как issues-volume ratio. Редакторская задача — дать каждой длине скользящей средней одну задачу, чтобы индексную процедуру option-income можно было оценивать как один набор правил, который включает и воздержание от сделки.
- Те же четыре входа — растущие выпуски, объём растущих, падающие выпуски и объём падающих — могут образовать thrust-осциллятор, ограниченный интервалом от -1 до +1, или issues-volume ratio, который бычий только между 0 и 1.
- Редакторское прочтение: дайте каждой длине средней одну задачу. Более короткая средняя может предложить состояние. Вторая длина в паре lookback может только подтвердить это состояние или наложить вето на сделку.
- В 13-летнем окне 21-дневная средняя осциллятора на уровне -0.3 совпала со значимым дном в процессе формирования в шести случаях, тогда как значение выше +0.3 не рассматривалось как парный сигнал вершины.
- Документированная процедура option-income использовала четырёхдневные средние issues-volume ratio вне 13-дневных процентных полос и при слишком узких полосах осциллятора переходила к однонаправленному пересечению четырёхдневной и 13-дневной средних плюс подтверждение по индексу.
Две компоновки одних и тех же четырёх рядов
Архив начинается с четырёх дневных входов ширины рынка: растущие выпуски, объём растущих, падающие выпуски и объём падающих. Эти входы можно объединить в thrust-осциллятор, дневное значение которого ограничено интервалом от -1 до +1. Те же четыре входа можно оформить как issues-volume ratio, который бычий только между 0 и 1, без теоретической верхней границы на медвежьей стороне и с наблюдаемыми медвежьими значениями выше 10.
Редакторское прочтение: рассматривайте две компоновки как общее сырьё. Не рассматривайте их как взаимозаменяемые заменители внутри одного и того же правила.
Несглаженные значения и короткие сглаживатели
В окне с февраля по август 1992 года несглаженные дневные значения осциллятора в основном находились между -0.5 и +0.5 и были признаны слишком изрезанными для использования как перекупленность или перепроданность. Однодневные значения около -0.9 совпадали с минимумами индекса.
Четырёхдневная, 13-дневная и 35-дневная средние использовались как крайне короткий, короткий и промежуточный сглаживатели. В этом окне все три средние сформировали дно в апреле вместе с индексом, а четырёхдневное значение на уровне +0.5 или выше рассматривалось как условие краткосрочной вершины.
Редакторское прочтение: четырёхдневная средняя может предложить краткосрочную вершину. 13-дневной и 35-дневной средним в этом окне та же задача не даётся.
Дневной осциллятор импульса NYSE около обвала 1987
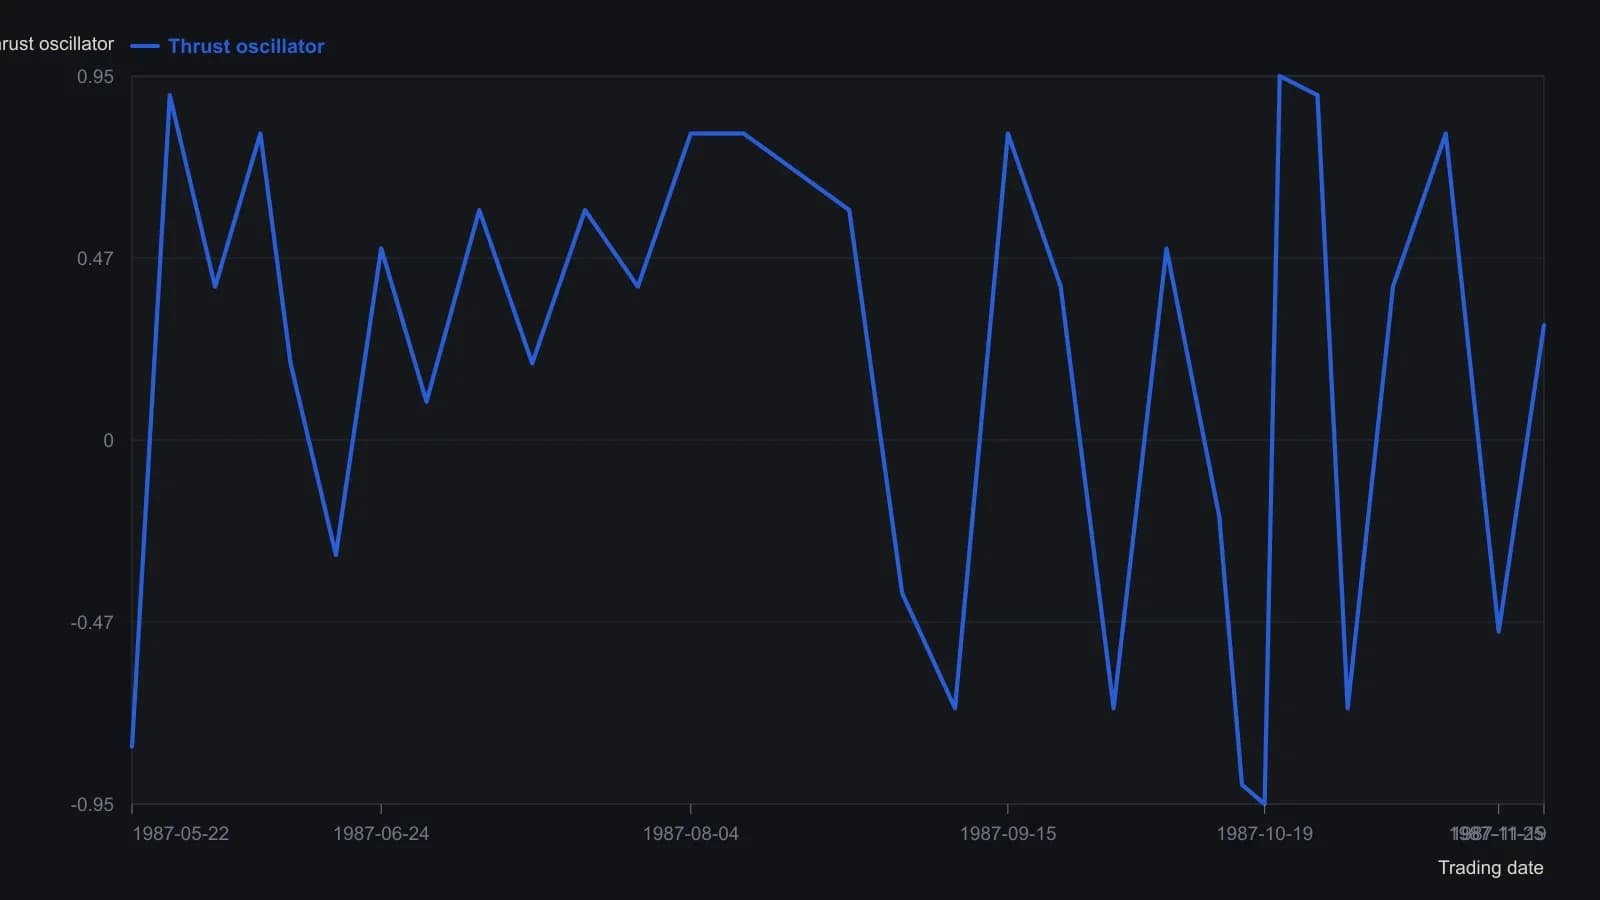
Оцифровано с растра дневной панели; приведены только точки разворота и примерно недельные выборки, поэтому отдельные сессии могут отклоняться от этих отсчётов примерно на 0.1. Соседняя ценовая панель OEX использует другой масштаб и опущена.
Более длинные lookback и пара 21-дневной и 55-дневной
В окне 1987 года 35-дневная средняя достигла пика в июле, затем разошлась с индексом и пересекла ноль сверху вниз в сентябре. 89-дневная средняя также пересекла ноль сверху вниз за несколько сессий до 16 октября 1987. 150-дневная средняя пересекла только после этой даты и была признана слишком длинной для того эпизода.
На протяжении 13-летнего окна обзора 21-дневная средняя осциллятора, достигшая -0.3, совпала со значимым рыночным дном в процессе формирования в шести случаях. Значение выше +0.3 на той же средней не рассматривалось как парный сигнал вершины.
Пара 21-дневной и 55-дневной средних давала правило направления тренда. На доньях августа 1982 и декабря 1987 55-дневная средняя разошлась с ценой через один-два месяца после того, как 21-дневная средняя превысила -0.3. Пересечение нулевой линии 55-дневной средней считалось более информативным после однонаправленного пересечения нулевой линии 21-дневной средней.
Редакторское прочтение: 21-дневная средняя может предложить состояние дна в процессе формирования на уровне -0.3. 55-дневная средняя может подтвердить направление тренда или отложить это подтверждение. Она не открывает заново вопрос о вершине, который 21-дневной средней никогда не поручался.
Соответствие формы с оконным рядом advance-decline
13-дневная средняя осциллятора тесно следовала за 13-дневным оконным рядом advance-decline, иногда пересекая ноль на один-четыре дня раньше или позже. Схожее соответствие формы проявлялось на 30-дневной и 150-дневной длинах в окнах 1979-80, 1982-83 и 1990-92.
Редакторское прочтение: общая форма не даёт права подменять в процедуре option-income оконный ряд advance-decline вместо осциллятора.
Оценка процедуры option-income, включая воздержание от сделки
Документированная процедура option-income рассматривала четырёхдневную среднюю issues-volume ratio ниже 0.7 и вне нижней 15-процентной полосы 13-дневной средней как краткосрочное условие, которое предписывало продажу коллов, покупку путов или использование спреда. Четырёхдневная средняя выше 1.3 вне верхней полосы рассматривалась как краткосрочное бычье условие. Эти события полос обычно появлялись за один-три дня до движения индекса.
Процентные полосы вокруг 13-дневной средней thrust-осциллятора были слишком узкими для использования. Резервная процедура срабатывала только тогда, когда четырёхдневная средняя пересекала 13-дневную среднюю в направлении 13-дневной средней и требовала отдельного подтверждения по индексу перед опционной сделкой.
Редакторское прочтение: если названные средние не выполняют заявленное условие или если отсутствует подтверждение по индексу, процедура воздерживается от сделки. Воздержание — часть оценки, а не пробел в наборе правил.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках