2017выпуск C0243-44
Сезонное энергетическое окно с коллом заранее заданного риска
Кейс, который записывает период с середины февраля по середину июля как энергетическое seasonalWindow, использует биржевой нефтесервисный фонд как oilServicesProxy, заранее оплачивает риск датированным definedRiskCall и применяет abstentionRule к остатку года.
- Считайте период с середины февраля по середину июля seasonalWindow и с середины июля по середину февраля оставайтесь вне рынка по abstentionRule, а не разворачивайте сделку.
- Замените отдельные акции и сырьевой товар на oilServicesProxy — диверсифицированный биржевой фонд энергетических услуг.
- Купите датированный definedRiskCall, чтобы prepaidRisk был известным дебетом и всей величиной убытка, если прокси не вырастет до экспирации.
- Тестируйте optionIncomeProcedure как одну последовательность входа, выхода и воздержания. В материале сказано, что повторение сезонного паттерна не гарантировано.
seasonalWindow и abstentionRule
Этот кейс записывает весенне-летний энергетический календарь как одну optionIncomeProcedure. Правила называют seasonalWindow, oilServicesProxy, definedRiskCall, который задаёт prepaidRisk, и abstentionRule на вторую половину года.
Кейс рассматривает период с середины февраля по середину июля как бычий период удержания по сырой нефти для сезонного сигнала. Этот интервал — seasonalWindow, системный период удержания энергетического сигнала.
Период с середины июля по середину февраля описан как обычно более слабый, но не как надёжно масштабируемая обратная сделка. Поэтому процедура использует abstentionRule: письменную инструкцию оставаться вне рынка в эти дополнительные месяцы, а не переворачиваться в шорт.
oilServicesProxy и три контроля риска
Выбранный oilServicesProxy — биржевой нефтесервисный фонд. Он замещает отдельные акции и сырьевой товар.
Контроль риска задан тремя альтернативами: диверсифицированный энергетический фонд вместо отдельных акций, более короткое удержание, чем годовая товарная позиция, и опционы, которые ограничивают убыток известным дебетом.
Путь этого прокси с середины февраля по середину июля 2016 года зафиксирован как рост с 22 до 30.
Заявленные движения в весенне-летнем энергетическом окне
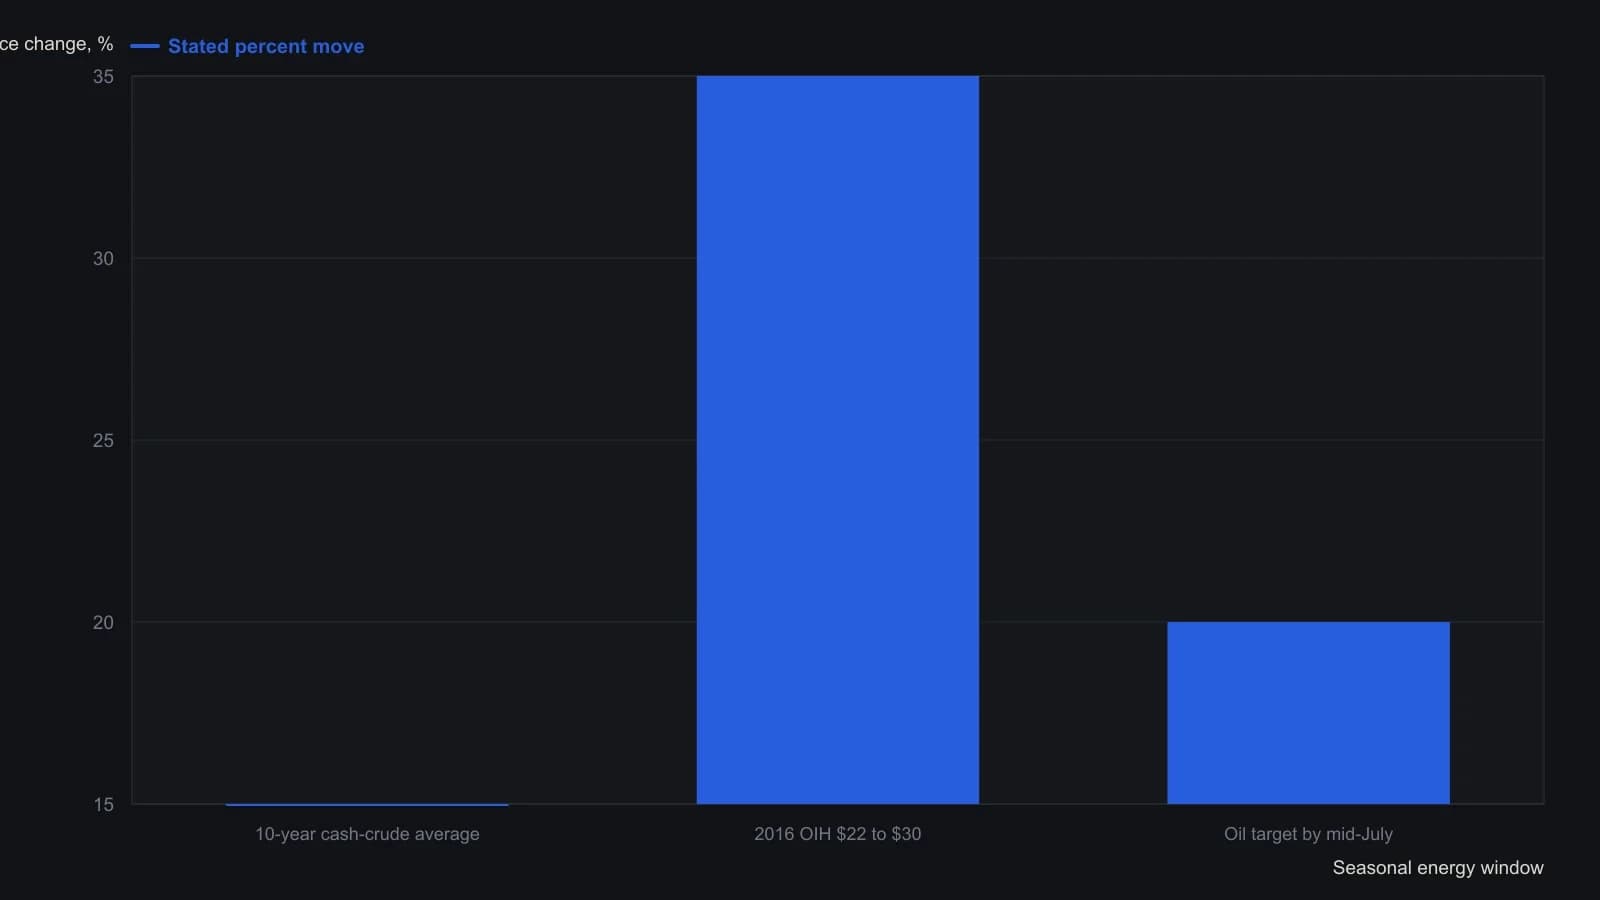
Источник также записывает долгосрочный ход нефти как чуть меньше 15 percent и говорит, что при ускорении покрытия коротких возможен рост на 20–30 percent; эти более широкие границы дополнительными столбиками не добавлены.
definedRiskCall как prepaidRisk
Опционный кейс покупает коллы July 2017 со страйком 35 на этот фонд по 2.89, то есть 289 долларов плюс комиссии. Этот денежный расход — prepaidRisk. Это одновременно стоимость позиции и максимальный убыток, если фонд упадёт.
Купленные коллы — это definedRiskCall: дебет составляет весь убыток, если oilServicesProxy не вырастет до экспирации.
Эскиз выплаты указывает, что если фонд достигнет 42, эти коллы со страйком 35 будут иметь 7.00 стоимости исполнения, или 4.11 до комиссий против дебета 2.89.
Что зафиксировала иллюстрация cash-crude
В 10-летней недельной иллюстрации cash-crude с 2006 года весенне-летнее окно зафиксировано как снижавшееся только один раз, бычье более 90 процентов времени и с примерно 15 процентами среднего движения.
В материале сказано, что повторение сезонного паттерна не гарантировано.
Редакторское прочтение
Редакторская интерпретация: учебный смысл в том, чтобы тестировать вход, выход и воздержание как одну optionIncomeProcedure, наложив датированный колл на сезонный сигнал, чтобы правила можно было рассматривать вместе.
Редакторская интерпретация: shortCoveringScenario, в котором выкуп и закрытие шортов могут усилить сезонный отскок, — необязательный расширенный кейс. Это не обязательный триггер процедуры.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках