2017выпуск C0220-21
Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
Кейс энергетического календаря 2017 года, который сначала отделяет последовательность shoulder-season, inventory-tax-deferral и gasoline-rebuild в США от геополитических заголовков, а затем ставит вопрос, должен ли put-income-overlay требовать ралли первой половины года или лишь отвергать крупное дальнейшее снижение.
- Привязанные к погоде циклы отопления, поездок и охлаждения делают нефть особенно чувствительной к календарю, а wholesale-demand рассматривается как слой, решающий для цен фьючерсов и для продавцов опционов на эти фьючерсы.
- Американский shoulder-season часто ослабляет оптовый отбор нефти. Позднегодовой inventory-tax-deferral плюс нефть в наличии, используемая для старта gasoline-rebuild, затем могут открыть seasonal-low-window с ноября по декабрь.
- После смены календарного года нефтепереработчики, как правило, агрессивнее покупают нефть под выпуск весеннего driving-season, однако рост цен с января до весны не рассматривался как гарантированный.
- Стратегия put-income-overlay продавала путы ниже projected-put-floor, так что страхуемым событием было отсутствие крупного дальнейшего снижения, а не прямая необходимость более высоких цен.
Два слоя на одном энергетическом календаре
Редакционная рамка TradersWeek рассматривает этот энергетический кейс 2017 года как два слоя. Первый слой отделяет последовательность shoulder-season, inventory-tax-deferral и gasoline-rebuild в США от геополитических заголовков. Второй слой ставит вопрос, должен ли put-income-overlay требовать ралли первой половины года или лишь отвергать крупное дальнейшее снижение.
Привязанный к погоде спрос на энергоносители выше для топлива отопления зимой и для топлива поездок и охлаждения летом. Сырая нефть рассматривается как особенно чувствительная к этим циклам. Wholesale-demand, то есть покупки нефти и нефтепродуктов нефтепереработчиками и коммерческими участниками, определяется как слой спроса с наибольшим влиянием на цены товарных фьючерсов и как слой, за которым должны следить продавцы опционов на эти фьючерсы.
Ослабление shoulder-season и позднегодовой сетап
Промежуток в США между летним driving-season и зимним спросом на отопление — это shoulder-season. Его часто характеризуют слабый спрос на нефть и более слабый оптовый отбор нефти.
К концу октября запасы heating-oil часто оцениваются как достаточные на зиму. Производство бензина обычно сокращают по мере приближения зимы, и запасы бензина часто достигают сезонных минимумов.
Gasoline-rebuild и inventory-tax-deferral
В декабре нефтепереработчики начинают gasoline-rebuild, наращивая выпуск бензина и пополняя истощённые товарные запасы к следующему driving-season. Одновременно inventory-tax-deferral в крупных нефтеперерабатывающих штатах может откладывать форвардные покупки нефти до нового года.
Использование нефти в наличии для старта этого gasoline-rebuild может сократить запасы нефти на конец года, отложить оптовое пополнение и позволить запасам нефти вырасти. Эта последовательность часто совпадает с seasonal-low-window в ноябре и декабре.
15-летняя сезонная средняя для июньской сырой нефти
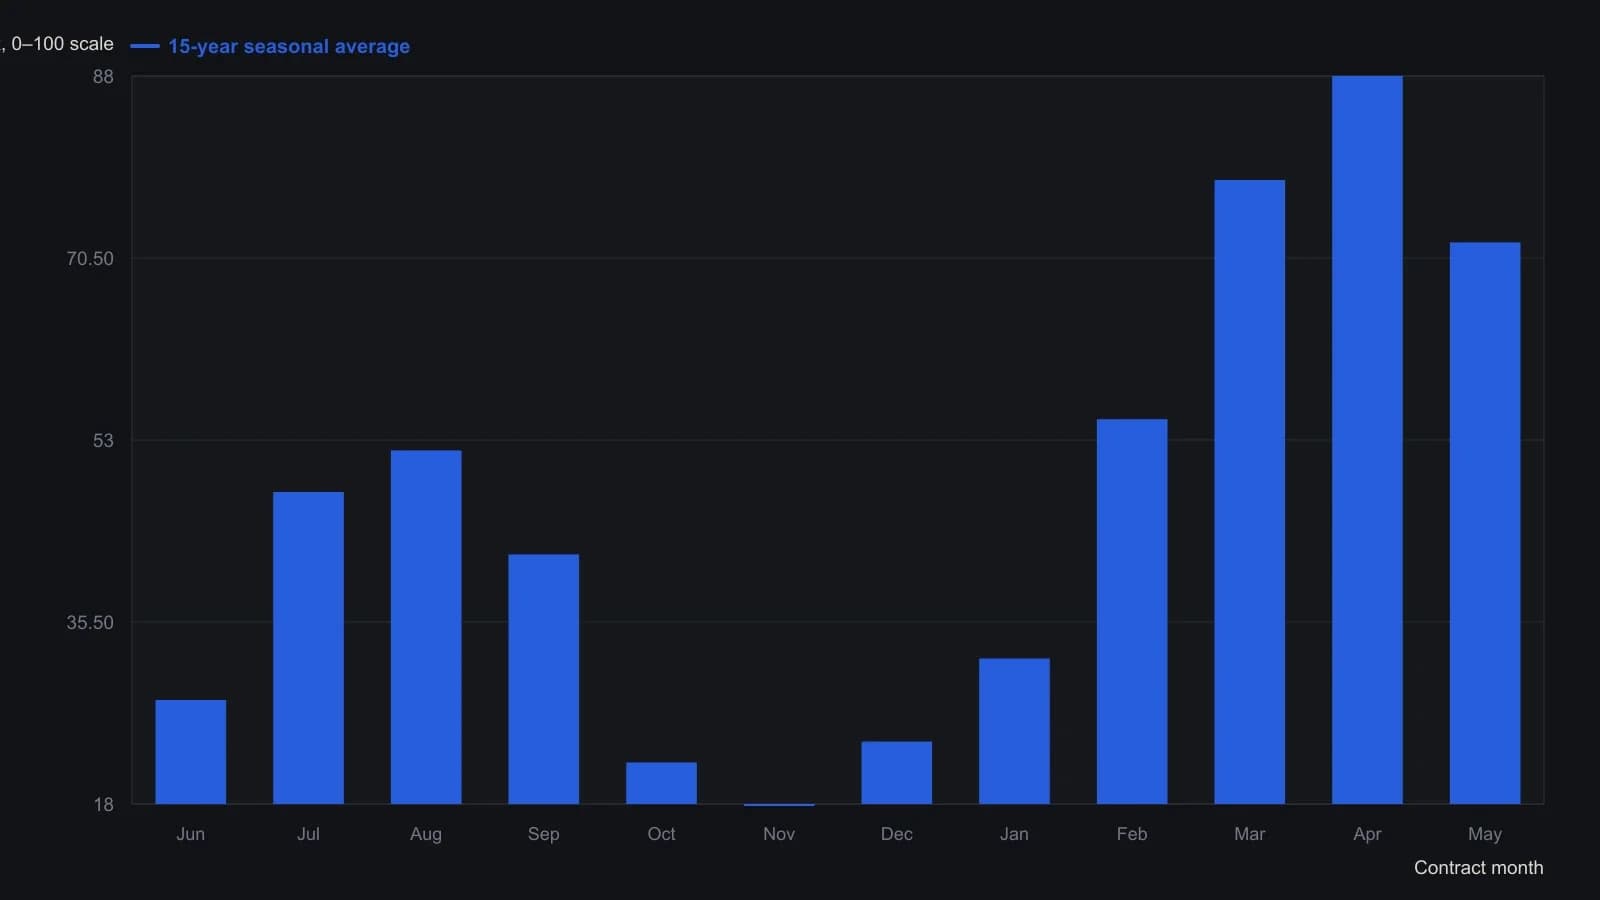
Источник приводит шкалу сезонного индекса 0–100 и не даёт долларовых цен. Оцифрованные точки приблизительны; колебания конца года мельче растра опущены.
После смены календарного года
После начала календарного года нефтепереработчики, как правило, агрессивнее покупают нефть под весенний выпуск бензина. 15-летнее сезонное среднее июньской нефти использовалось, чтобы проиллюстрировать повторяющийся наклон вверх в первой половине года по мере наращивания этого производства.
В 2016 году запасы бензина и нефти в нетто-выражении находились выше прошлогодних и более долгосрочных средних. Внутригодовая траектория всё же следовала сезонным нормам, включая предсказуемое снижение запасов бензина к ноябрю.
Кейс 2017 года ожидал роста производства бензина к концу 2016 года и ускорения форвардных покупок нефти в январе и феврале. Он также утверждал, что рост цен с января до весны не гарантирован.
Что страховал put-income-overlay
Стратегия put-income-overlay собирала премию, продавая путы ниже консервативного projected-put-floor, вместо того чтобы занимать прямую длинную позицию во фьючерсах. Обесценение к экспирации зависело от того, удастся ли избежать крупного дальнейшего снижения, а не от того, что цены обязаны вырасти.
Эта рамка подавалась как более устойчивая, чем требование более высоких цен, особенно когда настроения по нефти в конце 2016 года описывались как медвежьи несмотря на заголовки о сделке ОПЕК.
В редакционном прочтении TradersWeek полезный тест — не в том, пришёл ли наклон первой половины года по расписанию. Он в том, нуждалось ли правило option-income вообще в этом ралли или лишь в том, чтобы цены оставались выше projected-put-floor на протяжении заданного горизонта.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках