2007выпуск C031-5
Незахеджированный опционный доход с объёмом и среднесрочным трендом
Незахеджированная продажа удерживает лишь ограниченную премию и может вынудить к дорогому покрытию после сильного движения. Редакторское прочтение: архивный кейс становится процедурой дохода с тремя замками только тогда, когда размер позиции способен пережить непропорционально большой убыток, объём отмечает поддержку или сопротивление на базовом активе, а среднесрочный тренд известен в окне недель и месяцев.
- Незахеджированная продажа — это продажа опционов без компенсирующей длинной позиции в базовом активе или сходного длинного опциона, поэтому продавец может удержать лишь ограниченную премию и столкнуться с крупными убытками, если сильное движение вынудит к дорогому покрытию.
- Доход — это разница между ценой продажи и ценой покрытия, тогда как доходность на маржу также учитывает денежные средства или бумаги, внесённые для поддержания продажи.
- Входы в продажу привязаны к объёму поддержки на снижениях и объёму сопротивления на росте, считываемым на дневных и недельных графиках базового актива, и эти сигналы не тождественны сопутствующему набору правил покупки опционов.
- Продажа рассматривается как способ с плечом следовать среднесрочному тренду длительностью около шести недель до трёх–пяти месяцев и описывается как опасная, когда этот среднесрочный тренд неизвестен.
Что считается незахеджированным
Розничные комментарии регулярно относят незахеджированную продажу опционов к числу самых опасных занятий, доступных частным трейдерам. Незахеджированная продажа — это продажа опционов без компенсирующей длинной позиции в базовом активе или сходного длинного опциона.
Продавец получает премию сразу и может удержать лишь эту ограниченную сумму. Сильное движение может вынудить к дорогому покрытию, поэтому брокеры обычно требуют дополнительную маржу и капитал.
Как закрывается короткая позиция
Незахеджированный продавец хочет, чтобы стоимость опциона снизилась после продажи. Типичное закрытие — покрытие, при котором контракт откупается дешевле. Продавец может вместо этого удерживать позицию, если контракт истекает без остаточной стоимости.
Если короткий опцион всё ещё имеет стоимость на экспирации или исполняется досрочно, продавец может быть обязан купить базовый актив по путам или продать его по коллам. Большинство опционов закрывается на рынке до экспирации, а не исполняется.
Ставка на направление и ставка на длительность
Продажа путов и покупка коллов могут обе выражать бычий взгляд. Продавец также выигрывает, когда опцион ведёт себя как истощающийся актив. Временной распад — это склонность стоимости опциона снижаться по мере приближения экспирации, если прочие факторы не меняются.
Поскольку позиция сочетает ставку на направление со ставкой на длительность, продавец может получить прибыль при отсутствии движения, при движении от страйка или при ошибочном направленном прогнозе.
Размер позиции до продажи
Кейс представляет прибыльность как существенно большее число прибыльных сделок, чем убыточных, принимая, что редкий убыток может в несколько раз превысить типичную прибыль. Убытки порядка двух или трёх типичных прибылей рассматриваются как ориентир управления сделкой.
Различаются три стиля сайзинга: реинвестирование капитала плюс прибыли, фиксированная доля портфеля и фиксированная долларовая сумма. Полное реинвестирование капитала и прибылей отмечено как непригодное для опционов. Заявленные проверки — восстановление после убытков, компаундинг и избежание полного разорения.
Объём, который даёт право на продажу
Входы привязаны к всплескам скользящей средней объёма, считываемым как на недельных, так и на дневных графиках базового актива. Объём поддержки — это всплеск во время снижения рынка. Объём сопротивления — это всплеск во время роста рынка.
Эти сигналы продажи не тождественны сигналам сопутствующего набора правил покупки опционов.
Когда среднесрочный тренд известен
Продажа рассматривается как способ с плечом следовать среднесрочному тренду базового актива. Этот среднесрочный режим описывается как около шести недель до трёх–пяти месяцев. Процесс часто использует опционы за три или четыре месяца до экспирации.
Продажа описывается как опасная, когда этот среднесрочный тренд неизвестен.
Доход — это не доходность на маржу
Прибыль в стиле дохода рассчитывается как разница между ценой продажи и ценой покрытия. Доходность на маржу отличается тем, что включает денежные средства или бумаги, внесённые для поддержания продажи.
Премия январского пута QQQQ со страйком 42, 2007
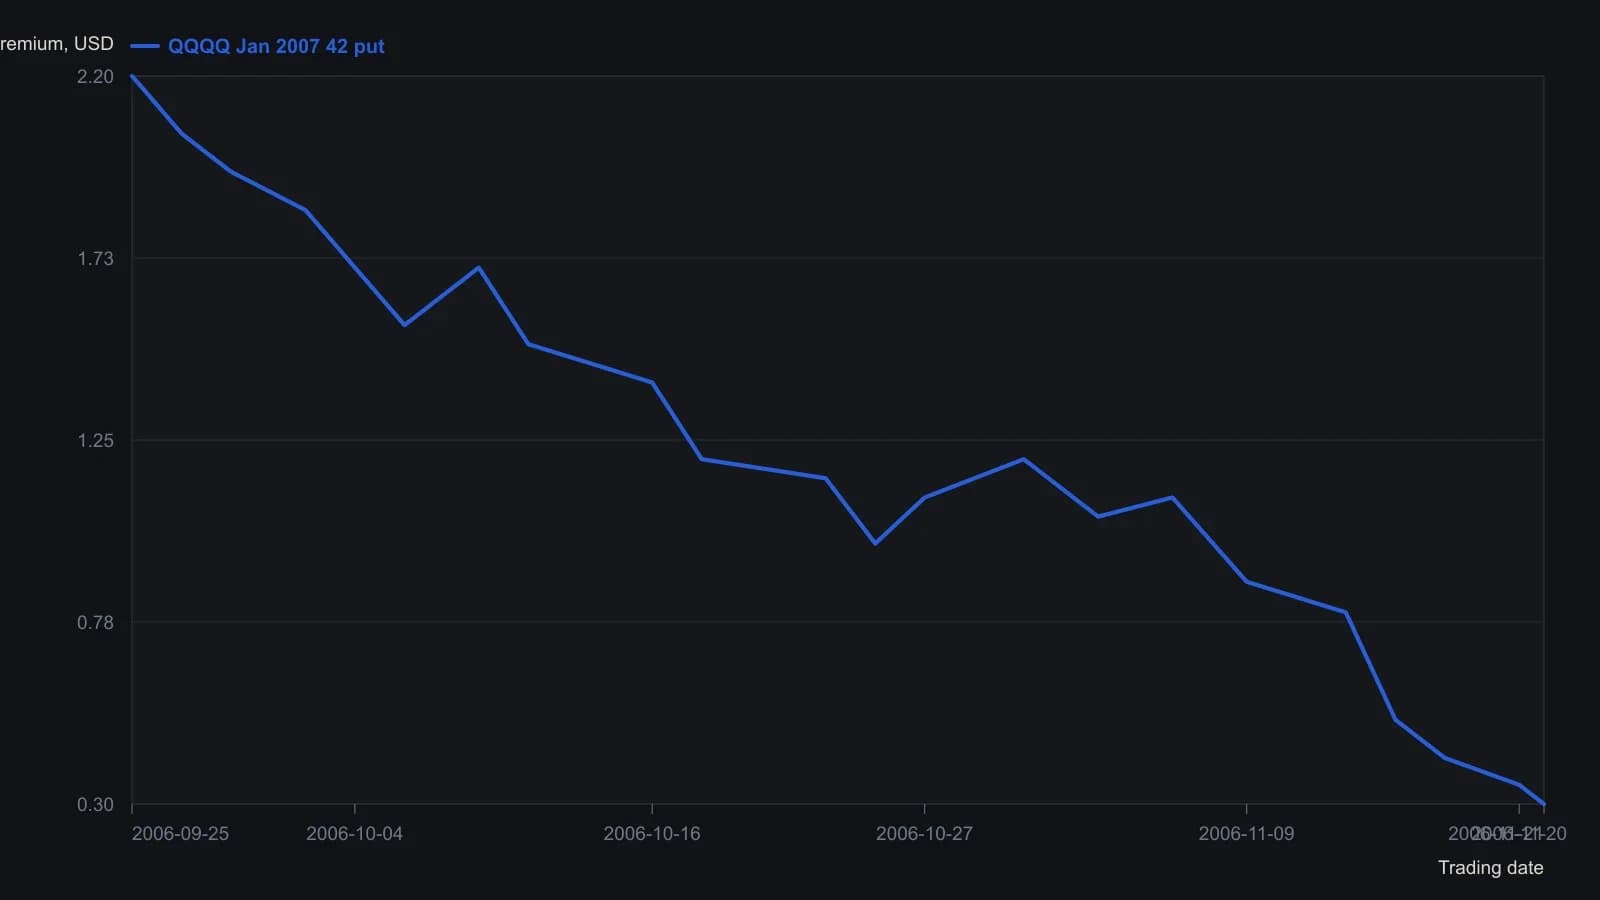
Закрытия оцифрованы с растра с точностью до пяти центов; на барах без меток ожидайте погрешность порядка 0.05–0.10. Объём отложен на отдельной шкале в тысячах и не переносился. Жёлтые выделения — метки источника, а не второй ряд данных.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках