2014выпуск C0263-64
Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
В архиве было одно нефтяное окно с середины февраля по середину июля 2013, и оно было показано через колл USO July 35 и колл NRG July 24, чтобы одно и то же сезонное удержание можно было сравнить на листинговом фонде и связанной акции.
- В кейсах использовались опционы на фонд и на акцию, чтобы выразить сезонную тенденцию нефти без необходимости позиции в самом сырье.
- USO был показан как листинговый продукт товарного пула с опционами: в окне с середины февраля по середину июля 2013 он прошёл путь с 35.5 до 38.5, с откатом в апреле, после которого рост возобновился.
- NRG Energy была описана как компания электрогенерации с корреляцией более 70 процентов к сырой нефти и USO: в том же окне она прошла путь с 24.5 до 29, с откатом в мае и июне.
- В сравнении трёх инструментов говорилось, что товарный контракт обычно имеет наибольший масштаб на контракт и наибольшие просадки, тогда как опцион на связанный фонд или акцию обычно имеет меньший размер контракта и меньшие затраты на премию.
Фиксированное удержание с середины зимы до середины лета
В архиве было представлено одно сезонное окно с середины февраля по середину июля 2013 и проиллюстрировано листинговыми коллами на фонд и на акцию. В кейсах эти опционы рассматривались как альтернативные способы выразить сезонную тенденцию нефти, а не как требование позиции в самом сырье.
Колл на фонд
USO был представлен как листинговый продукт товарного пула, у которого также есть опционы. Его путь с середины февраля по середину июля 2013 был зафиксирован с 35.5 до 38.5, включая апрельский откат, после которого рост возобновился.
В иллюстрации USO использовался колл July 35, открытый по 1.76 за акцию, или 176 долларов за контракт, с пятью месяцами до экспирации.
Редакция: этот листинг — тикет tracking-etf, а пять месяцев — это time-to-expiration, выбранный так, чтобы сезонное удержание успело завершиться до экспирации опциона. Апрельский откат — это drawdown-timing, зафиксированный на этом пути.
Колл на акцию
В середине февраля 2013 NRG Energy была описана как компания электрогенерации, которая также торгует топливно-энергетическими продуктами, и как имеющая корреляцию более 70 процентов с сырой нефтью и USO.
В том же окне с середины февраля по середину июля 2013 NRG была показана на пути с 24.5 до 29, причём просадка пришла в мае и июне, а не в апреле. В иллюстрации NRG использовался колл July 24, открытый по 1.56 в феврале.
Редакция: NRG в этой паре — related-equity-proxy. Её откат в мае и июне — это другой drawdown-timing, чем апрельский откат USO, даже если оба пути затем завершили сезонное окно.
Прибыль/убыток на экспирации колла NRG July 24
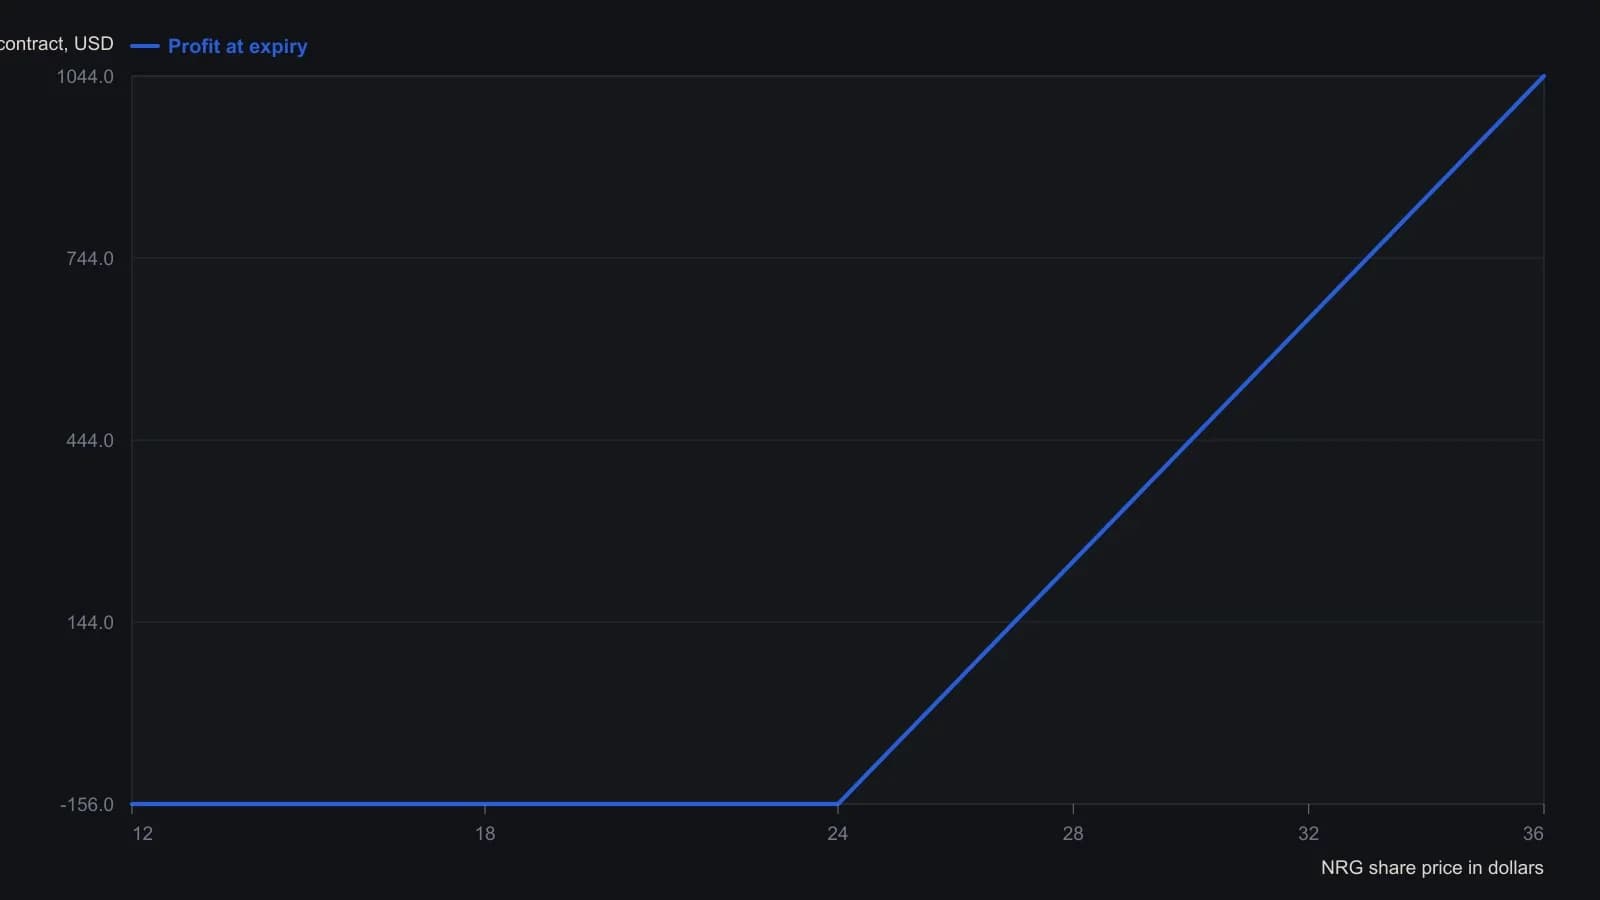
На снимке 15 July 2013 до экспирации 19 July оставалось ещё четыре календарных дня, поэтому живая оценка ($344 середина, $354 натуральная, $364 оптимистичная) — это полоса бид–аск вокруг почти всей внутренней стоимости, а не вторая сделка. Открытый интерес по тикету был 4, объём за этот день — 0.
Масштаб контракта и проверки листинга
В сравнении трёх инструментов утверждалось, что товарный контракт обычно имеет наибольший масштаб на контракт и наибольшие просадки, тогда как опцион на связанный фонд или акцию обычно имеет меньший размер контракта и меньшие затраты на премию.
Редакция: этот контраст — сравнение contract-notional. Оно позволяет тестировать одно и то же окно seasonal-trading на разных масштабах капитала и риска.
В сопроводительной ресурсной заметке говорилось, что трейдерам следует определить, на какой бирже листингован инструмент, сравнить эквивалентные продукты по площадкам и подтвердить, что брокер может направить заявку на выбранный рынок.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках