2017выпуск C0426-27
Построение short guts для опционного дохода от распада премии
Short guts продаёт один колл в деньгах и один пут в деньгах, вычитает ширину страйков из чистого кредита, отмечает два уровня безубыточности и рассматривает обратный выкуп до экспирации как часть одной доходной процедуры.
- Конструкция short guts продаёт один колл в деньгах и один пут в деньгах, тогда как short strangle продаёт пару вне денег.
- Чистый кредит уменьшается на ширину страйков, чтобы отметить ограниченную прибыль, тогда как убыткам верхняя граница не задаётся.
- Оба выписанных контракта предполагается выкупить обратно до экспирации, чтобы риск назначения не превратился в исполнение против продавца.
- Процедура оформлена как дельта-нейтральный доход, который хочет, чтобы базовый актив оставался около середины между двумя страйками, пока временной распад удешевляет обратный выкуп.
Что выписывает short guts
Конструкция short guts продаёт один колл в деньгах и один пут в деньгах. Short strangle вместо этого продаёт один колл вне денег и один пут вне денег.
Конструкция собирает чистый кредит за счёт обычно более высоких премий в деньгах, а затем стремится выкупить оба контракта до экспирации после того, как временной распад снизил эти премии.
Как выставляются две продажи
Вход — две продажи: колл в деньгах со страйком ниже текущей цены базового актива и пут в деньгах со страйком выше неё. Эта пара даёт наибольший кредит, доступный с этих двух страйков.
Процедура оформлена как дельта-нейтральная доходная конструкция. Она хочет, чтобы базовый актив находился около середины между двумя страйками, пока премии распадаются, после чего обе ноги выкупаются до экспирации.
Чистый кредит, ширина страйков и потолок
Прибыль ограничена чистым кредитом после вычета ширины страйков. Убыткам верхняя граница не задаётся.
Ширина страйков — это долларовый разрыв между более высоким страйком пут и более низким страйком колл. Этот разрыв вычитается из чистого кредита при расчёте ограниченной прибыли.
Разобранный пример кредита
В разобранном примере базовый актив 60, колл 55, проданный за кредит 6, и пут 65, проданный за кредит 6, дают чистый кредит 12, или 1,200 до комиссий и сборов. Вычитание 10-пунктовой ширины страйков оставляет максимум 2 на акцию, или 200 на стандартной паре контрактов.
Для того же примера заявленный верхний уровень безубыточности равен 67, а заявленный нижний уровень безубыточности равен 53. Валовой результат 200 показан, если базовый актив завершает на 60, 62 или 57, потому что две оставшиеся премии по-прежнему в сумме дают 10 против кредита 12.
Короткий гутс: профиль выплат на экспирации для примера XYZ
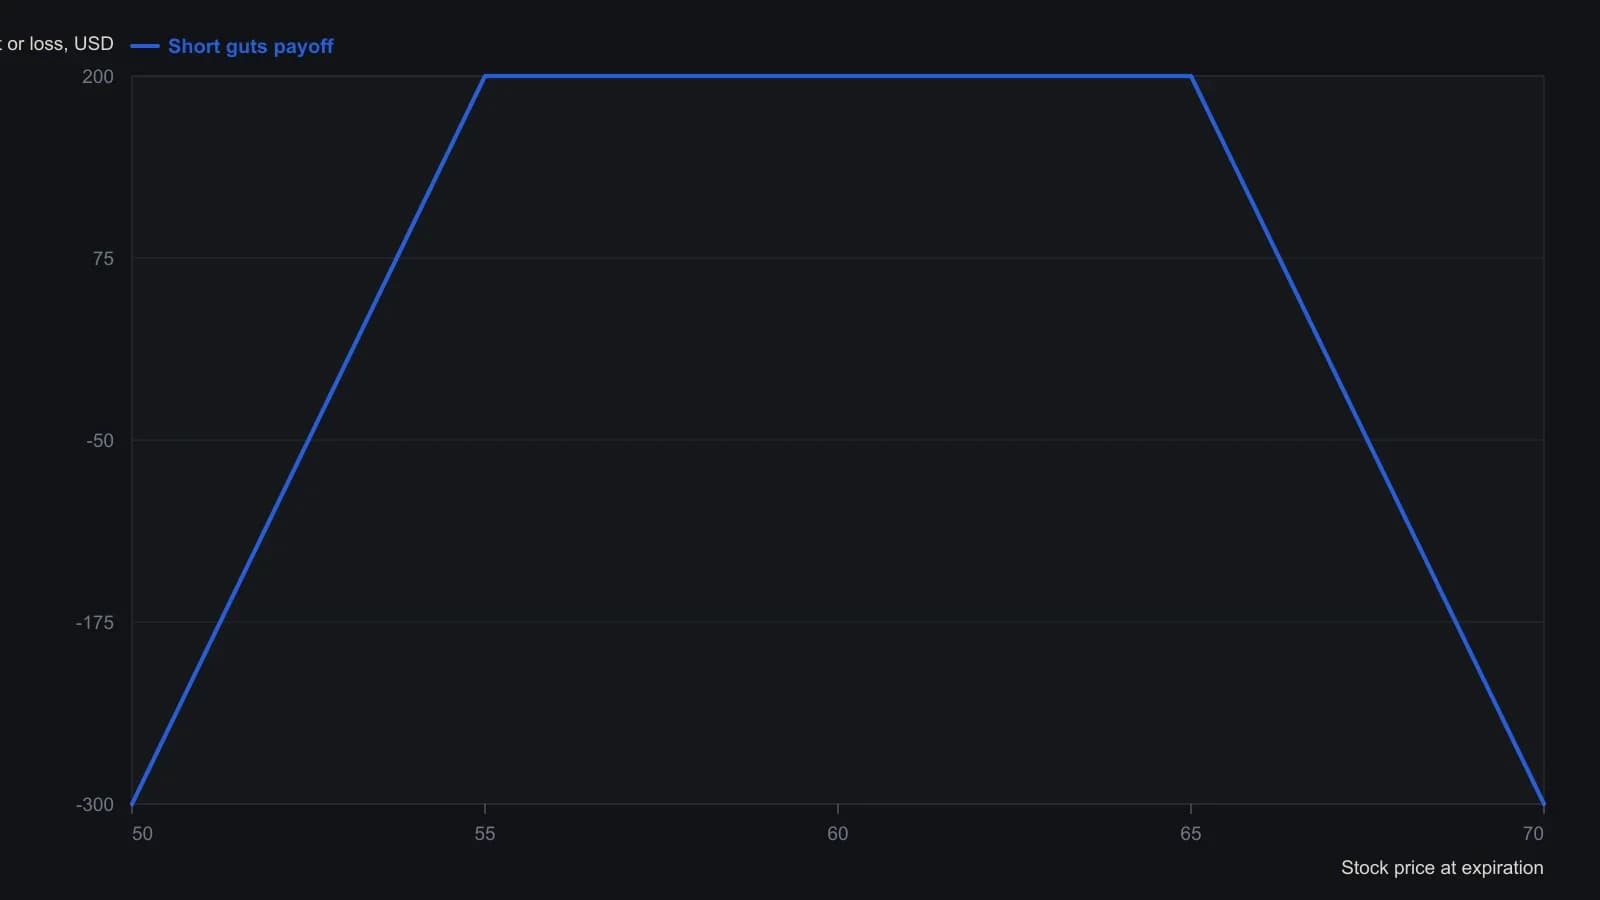
Долларовые суммы приведены в журнальном масштабе одного контракта, где $200 равны $2 на акцию. Значения на $50 и $70 следуют указанным формулам безубыточности (нижний страйк минус чистый кредит плюс ширина между страйками; верхний страйк плюс чистый кредит минус ширина между страйками). Источник также требует, чтобы обе ноги были выкуплены до экспирации.
Скрининг и практические барьеры
Перечисленные условия скрининга для рассмотрения конструкции включают ранее волатильный инструмент, чья волатильность затухает, диапазонный базовый актив с определёнными поддержкой и сопротивлением и без запланированных новостей или отчётности, а также фильтр ликвидности со среднедневным объёмом 500,000 или выше.
Перечисленные практические барьеры конструкции включают профиль убытка без верхней границы, сильно неравномерную форму соотношения риск/доходность и высокое маржинальное требование.
Все разборы дорожки · 14 разборов
- 1989Когда советы брокера подменяют ваши правила
- 1990Построение гибридных правил тренда и опционного дохода
- 1992Длинный колл с денежным рукавом как кейс option-income
- 1993Одна задача на каждый lookback в процедуре option-income на основе ширины рынка
- 2001Фольклор expire-worthless и риск дохода от опционов
- 2005Консервативная продажа опционов после проверки климата и структуры
- 2007Незахеджированный опционный доход с объёмом и среднесрочным трендом
- 2007Когда опционный доход игнорирует implied-volatility-range и ликвидность
- 2008Доходные спреды с приоритетом горизонта и волатильность недели экспирации
- 2014Сезонные нефтяные коллы на отслеживающем фонде и энергетической акции
- 2017Нефть в shoulder-season, gasoline-rebuild и put-income-overlay
- 2017Сезонное энергетическое окно с коллом заранее заданного риска
- 2017Построение short guts для опционного дохода от распада премии
- 2018Сезонность как выбор режима удержания на товарных рынках