1996выпуск C031-5
Построение входов по пересечению средней с подтверждением объёмом
Версия пересечения средней только по цене остаётся полностью в позиции и разворачивается на каждом пробое. Фильтр по средней объёма, который требует отношение объёма выше 1 перед открытием новой позиции, вынуждает разделить правила открытия и закрытия, потому что книга позиций больше не всегда в позиции.
- Сначала запишите каркас «закрытие против средней», затем решите, применяется ли фильтр по средней объёма только к новым входам.
- Лонг-вход может быть пересечением цены и средней при объёме выше его скользящей средней либо состоянием, в котором закрытие и объём оба выше своих средних без пересечения на том же баре.
- Выходы из лонга и шорта использовали только условие по ценовой средней и опускали фильтр объёма.
- Кодирование каждого lookback-input и замена простой, экспоненциальной или взвешенной формы оставляют ту же процедуру проверяемой на других рынках.
Начните с каркаса «закрытие против средней»
Построение системы можно начать со сравнения закрытия со скользящей средней закрытия и лишь затем добавить вторую проверку по объёму. Скользящая средняя — это lookback-сглаживатель упорядоченных закрытий или объёма, который даёт явную базовую линию для этого последующего сравнения.
Пересечение цены и средней — это дискретное событие, в котором закрытие переходит с одной стороны своей средней на другую. Это событие можно использовать как вход, выход или разворот.
Версия пересечения только по цене остаётся полностью в позиции и разворачивается из шорта в лонг или из лонга в шорт на каждом пробое средней. Такая книга позиций — это процедура постоянного пребывания в рынке с разворотом.
Два способа кодирования лонг-входа
Лонг-вход можно задать как пересечение закрытием скользящей средней закрытия снизу вверх при объёме выше скользящей средней объёма. Тот же лонг-вход можно записать как закрытие выше своей средней и объём выше своей средней, без требования события пересечения на том же баре.
По умолчанию в конструкции lookback ценовой средней равен 20 периодам, а lookback средней объёма — 10 периодам. Кодирование двух lookback как lookback-input для каждой длины позволяет варьировать эти длины, чтобы ту же процедуру можно было проверить на других рынках.
Почему проверка объёма меняет набор правил
Выходы из лонга и шорта использовали только условие по ценовой средней и опускали фильтр объёма. Фильтр по средней объёма поэтому не копируется на сторону закрытия книги позиций.
Запись фильтра по средней объёма как текущего объёма, делённого на его среднюю, и требование, чтобы это отношение объёма было выше 1 перед открытием новой позиции, вынуждает разделить правила открытия и закрытия, потому что книга позиций больше не всегда в позиции. Результат — дискретная процедура входа-выхода.
Что можно менять, не переписывая правила
Ценовую среднюю внутри формулы пересечения можно менять между простой, экспоненциальной и взвешенной формами, не переписывая окружающий каркас сигнала и правил. Lookback-input для цены и lookback-input для объёма остаются на месте, пока эти формы меняются.
Одна реализация сжимала дневные наблюдения в недельные бары, чтобы снизить шум в ряду объёма, который использует второй фильтр.
T-bond continuous с 20-барной средней и наложенной кривой капитала
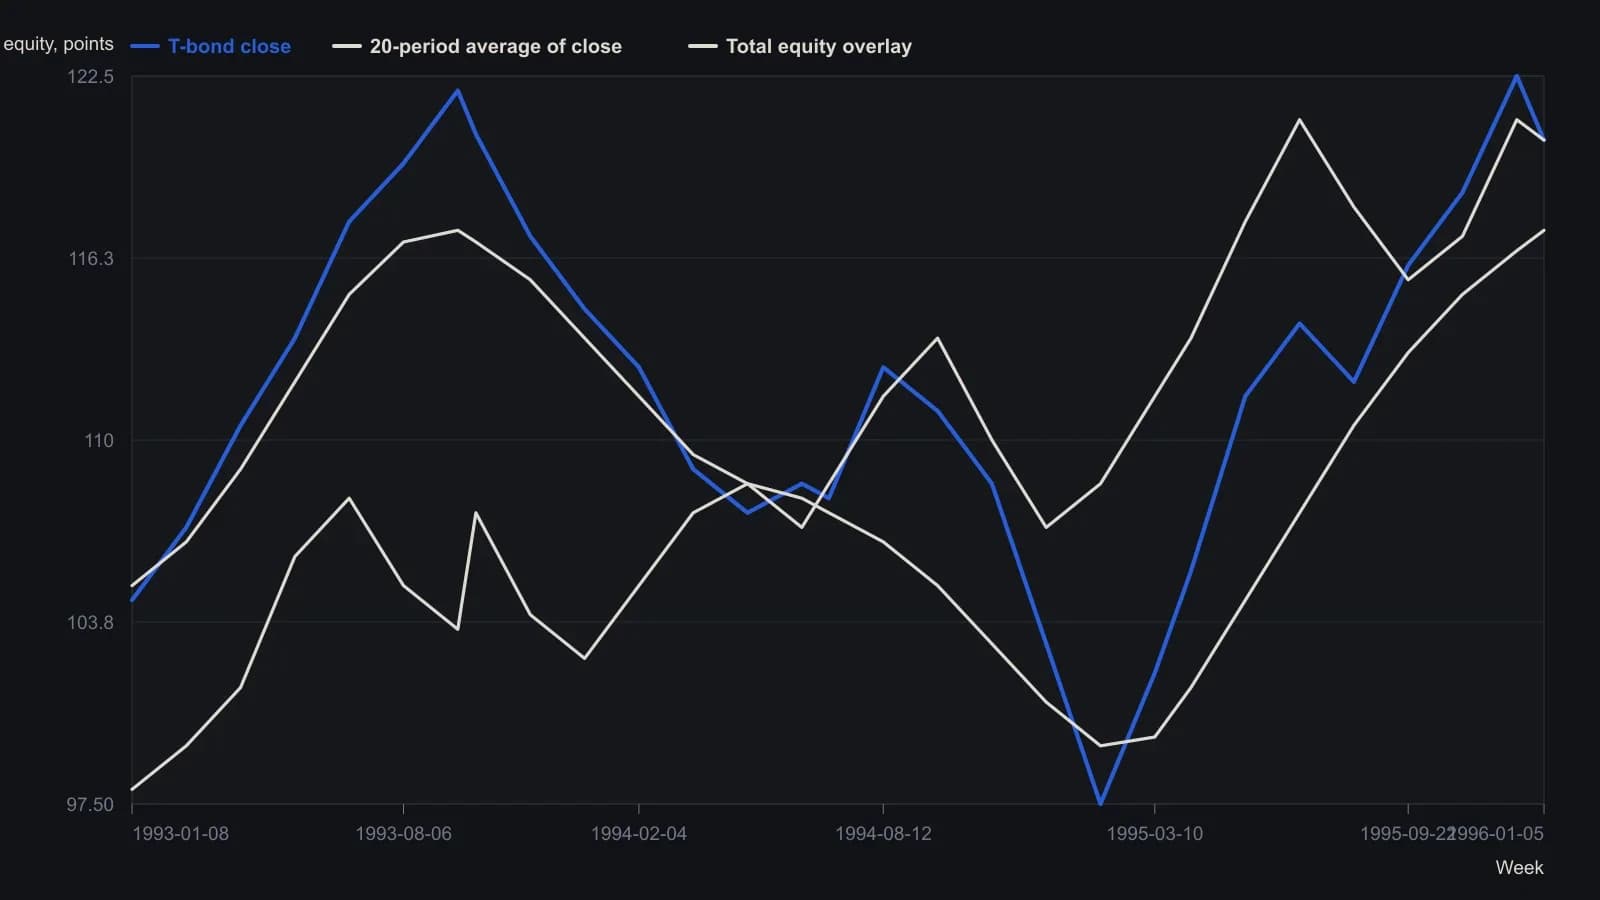
SmarTrader сжал тест до недельных баров после того, как дневной объём оказался слишком шумным. Длины по умолчанию — 20-периодная скользящая средняя закрытия и 10-периодная скользящая средняя объёма; входы также требуют, чтобы объём был выше этой средней объёма. Наложение использует ту же ось, что и цена облигации, поэтому капитал выражен в тех же числовых единицах, что и цена фьючерса, а не в отдельной долларовой шкале счёта.
Все разборы дорожки · 19 разборов
- 1989Объёмно-ценовые боксы T-bond и отложенная прямоугольная вершина
- 1990Построение Ease of Movement из объёмно-масштабированных боксов
- 1990Недельное четырёхстадийное картирование по средней, диапазону и объёму
- 1996Построение входов по пересечению средней с подтверждением объёмом
- 1996Построение четырёх барных состояний MFI из диапазона и объёма
- 2001Построение in-gear наложений объёма и цены
- 2004Построение индексного объёма для сигналов цена-объём
- 2004Аудит правил volume-on-retest для предыдущих максимумов и минимумов
- 2004Коллапс wait-rule в каскаде ошибочной продажи
- 2005Построение скользящей средней, взвешенной по объёму и изменению
- 2005Поддержка дневной средней и удержания пятничного объёма
- 2007Подберите объёмно-ценовой осциллятор к диапазону, а не к отскоку на решении по ставке
- 2008Объём подтверждает пробои графических моделей
- 2011Цветовая кодировка баров объёма для правил входа в свинг
- 2012Чеклист Go or no-go при повторном сопротивлении
- 2012Правила объёма pocket-pivot перед последующим пробоем
- 2014Построение защищаемых ценовых линий по объёмным спайкам
- 2016Оценка закрытия по положению в диапазоне как фильтр сентимента с проверкой объёмом
- 2019Объём следует за ценой как состояние аукциона