2005выпуск C091
Поддержка дневной средней и удержания пятничного объёма
Кейс по S&P 500 середины 2005 года учит вложенному чтению: сначала подтвердите, что дневная скользящая средняя по-прежнему выступает поддержкой, затем используйте всплеск объёма в конце сессии и умеренный пятничный откат, чтобы решить, следует ли приостановить на выходные стандартное правило закрытия позиции на закрытии сессии.
- Сначала подтвердите дневной режим. Скользящая средняя выступает поддержкой, когда цена удерживается выше неё, включая внутридневной прокол, который разворачивается к закрытию.
- 40-дневная средняя может быть более тесным тестом поддержки, тогда как 50-дневная средняя по-прежнему обрамляет более широкий рост.
- Пятничный всплеск объёма на новом максимуме сессии без резкой поздней ликвидации проверяет, согласуется ли участие по-прежнему с этим режимом поддержки.
- Далее архивный рабочий процесс рассматривал первый откат в первые полчаса понедельничного открытия как стандартную точку закрытия позиции, а более поздний импульс того же дня — как возможное условие повторного входа.
Вложенное чтение
Этот архивный кейс — вложенное чтение. Сначала подтвердите, что дневная скользящая средняя по-прежнему выступает поддержкой. Затем используйте всплеск объёма в конце сессии и глубину пятничного отката, чтобы решить, следует ли приостановить на выходные стандартное правило закрытия позиции на закрытии сессии.
Скользящая средняя — это среднее дневных цен с фиксированным окном, используемое как восходящая линия поддержки. Поддержка и сопротивление — это условие, при котором цена удерживается выше выбранной средней, включая неудавшийся внутридневной прокол, который закрывается обратно выше линии, и многосессионную паузу на более короткой средней.
Сначала подтвердите дневную поддержку
С 18 May 2005 по выборку начала июля дневные цены S&P 500 оставались выше 50-дневной скользящей средней, за исключением 7 July 2005, когда внутридневной принт ниже этой средней был развёрнут к закрытию.
На том же дневном графике 40-дневная скользящая средняя отслеживала рост с июня по июль как поддержку теснее, чем 50-дневная средняя в период с 24 June 2005 по 8 July 2005. 50-дневная средняя обрамляет более широкий рост 2005 года. 40-дневная средняя — более тесный тест поддержки.
Затем прочитайте пятничный объём и глубину отката
8 July 2005 на пятиминутном графике e-mini S&P 500 всплеск объёма в 12:25 совпал с формированием нового максимума сессии. Эта сессия была пятницей, и до закрытия оставалось около 35 минут на момент действия в конце сессии — окно, в которое часто ожидают закрывающую распродажу.
Анализ объёма и цены считывает этот краткосрочный всплеск объёма на новом максимуме сессии вместе с отсутствием резкой поздней ликвидации, чтобы проверить, согласуется ли участие по-прежнему с дневным режимом поддержки.
Ожидавшаяся резкая пятничная ликвидация не появилась. Сессия дала лишь умеренный откат, и рост продолжился на следующих сессиях.
План закрытия позиции на следующей сессии
Консервативный план на следующую сессию рассматривал первый откат в первые полчаса понедельничного открытия как стандартную точку закрытия позиции, а более поздний импульс того же дня — как возможное условие повторного входа.
Редакция: после того как дневные средние по-прежнему выступали поддержкой, поздний пятничный всплеск объёма и умеренный откат являются архивным основанием рассмотреть удержание через выходные вместо закрытия позиции на закрытии сессии. Эта связка — редакционная учебная рамка, а не утверждение архива.
Дневное закрытие S&P 500 против 50-дневной скользящей средней
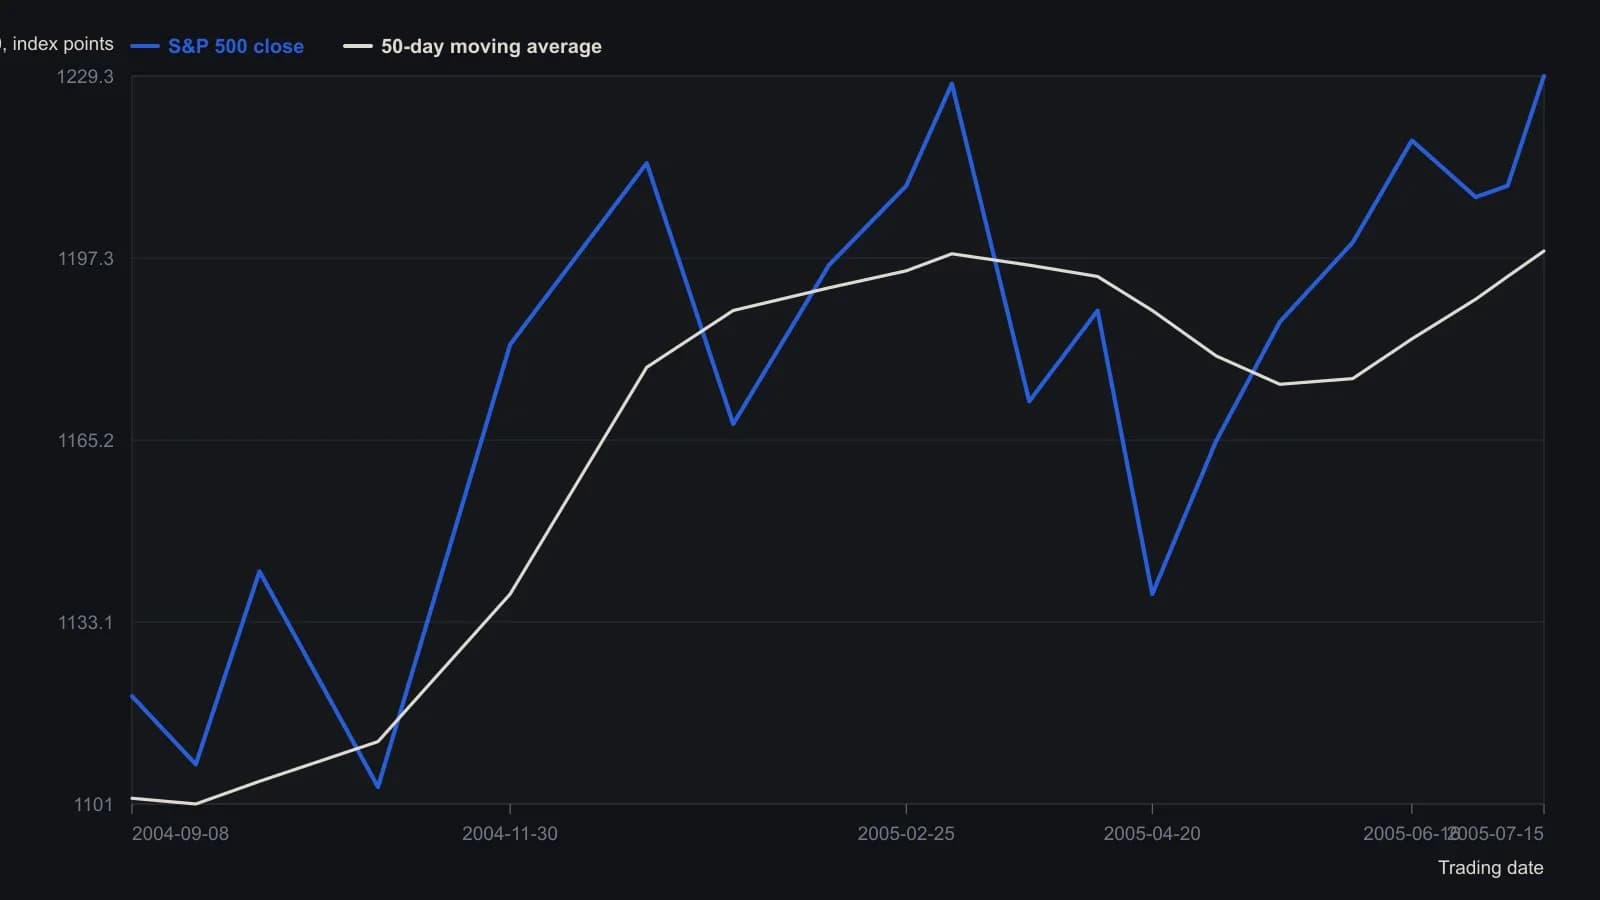
Промежуточные точки оцифрованы с панели японских свечей до ближайшего пункта индекса и являются приблизительными. Точными печатными значениями являются только закрытие 15 July 2005 (1229.35) и подписанная 50-дневная скользящая средняя (1198.49). Источник указывает, что индекс оставался выше этой средней с 18 May 2005, с одним незначительным проколом 7 July 2005.
Все разборы дорожки · 19 разборов
- 1989Объёмно-ценовые боксы T-bond и отложенная прямоугольная вершина
- 1990Построение Ease of Movement из объёмно-масштабированных боксов
- 1990Недельное четырёхстадийное картирование по средней, диапазону и объёму
- 1996Построение входов по пересечению средней с подтверждением объёмом
- 1996Построение четырёх барных состояний MFI из диапазона и объёма
- 2001Построение in-gear наложений объёма и цены
- 2004Построение индексного объёма для сигналов цена-объём
- 2004Аудит правил volume-on-retest для предыдущих максимумов и минимумов
- 2004Коллапс wait-rule в каскаде ошибочной продажи
- 2005Построение скользящей средней, взвешенной по объёму и изменению
- 2005Поддержка дневной средней и удержания пятничного объёма
- 2007Подберите объёмно-ценовой осциллятор к диапазону, а не к отскоку на решении по ставке
- 2008Объём подтверждает пробои графических моделей
- 2011Цветовая кодировка баров объёма для правил входа в свинг
- 2012Чеклист Go or no-go при повторном сопротивлении
- 2012Правила объёма pocket-pivot перед последующим пробоем
- 2014Построение защищаемых ценовых линий по объёмным спайкам
- 2016Оценка закрытия по положению в диапазоне как фильтр сентимента с проверкой объёмом
- 2019Объём следует за ценой как состояние аукциона